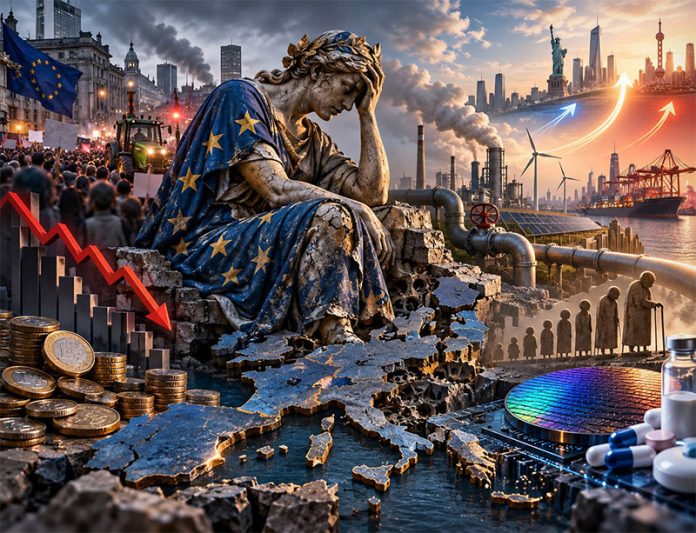

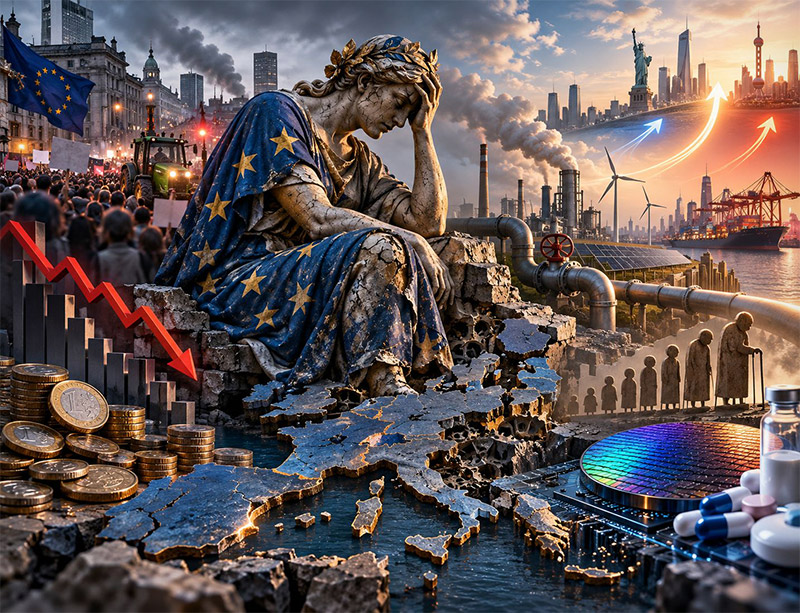
Новая волна протестов в европейских странах вновь обострила недовольство ростом стоимости жизни, замороженными пособиями и зарплатами, а также снижением покупательной способности. Однако за социальным напряжением стоят более глубокие проблемы: замедление экономики, дорогая энергия, демографические трудности и технологическое отставание от США и Китая. Всё это заставляет задуматься, сможет ли европейская экономическая модель и дальше обеспечивать привычный уровень благосостояния.
Экономика теряет позиции
Экономические трудности Европы формировались годами. Согласно докладу Марио Драги о конкурентоспособности ЕС, разрыв в общем объёме ВВП между Евросоюзом и США увеличился с 15% в 2002 году до 30% в 2023-м. По расчётам OFCE, разница в ВВП на душу населения между еврозоной и США выросла с 14% в 2008 году до 25% в 2024-м. Главная причина отставания – более низкая производительность труда. Европейский бизнес вынужден работать с высокими издержками, сложным регулированием и ограниченным доступом к капиталу, в то время как американские компании быстрее внедряют технологии и привлекают инвестиции.
Несмотря на сильные позиции в промышленности, фармацевтике и производстве специализированного оборудования, Европа уступает США в технологической сфере. В 2013–2023 годах её доля в мировой выручке технологических компаний снизилась с 22% до 18%, тогда как американская выросла с 30% до 38%. Потеря таких предприятий означает не только упущенные доходы, но и отток инвестиций, квалифицированных специалистов и научных компетенций.
Дорогая энергия меняет географию производства
Энергетические расходы остаются серьёзным препятствием для европейской промышленности. По оценке Драги, электроэнергия обходится предприятиям ЕС в два-три раза дороже, чем в США, а газ – в четыре-пять раз. Особенно сильно это сказывается на химической промышленности, металлургии и производстве удобрений, где стоимость энергии непосредственно влияет на прибыльность.
После сокращения поставок российского газа Евросоюз увеличил импорт сжиженного природного газа, в том числе американского. Это помогло перестроить энергоснабжение, но не устранило зависимость от зарубежных поставщиков и мировых цен. Поэтому компании пересматривают планы размещения новых производств: США и азиатские страны могут предложить более выгодное сочетание энергетических расходов, налоговых условий, инфраструктуры и близости к покупателям. При этом перенос отдельных мощностей не обязательно означает полный уход бизнеса из Европы.
Одновременно ЕС расширяет использование атомной энергии и возобновляемых источников. В 2025 году последние обеспечили около половины потребляемой электроэнергии, тогда как на атомную энергетику приходилось 23% выработки в 2024 году. Однако увеличение генерации не обязательно приведёт к удешевлению электричества: для этого нужны вложения в электросети, накопители и резервные мощности. Строительство атомных станций также требует значительного финансирования и времени.
Почему бизнес переезжает и трансформируется
Решения компаний зависят не только от энергетических затрат. Важны также доступность финансирования, размер рынка и скорость внедрения новых технологий. США привлекают масштабным внутренним спросом и развитым рынком капитала, а Китай – промышленной инфраструктурой и широкой сетью поставщиков.
Характерный пример – BASF. Немецкий химический концерн инвестировал около 8,7 млрд. евро в интегрированный производственный комплекс в китайском Чжаньцзяне. Это крупнейший зарубежный проект в истории компании. Речь не обязательно идёт об отказе от немецких площадок: скорее, международный бизнес направляет новые вложения туда, где производство эффективнее, а доступ к ключевым рынкам проще.
Сложности возникают и у европейских технологических стартапов. Согласно докладу Драги, около 30% европейских компаний-единорогов, основанных в 2008–2021 годах, перенесли штаб-квартиры за пределы региона. Для быстрорастущего бизнеса доступ к венчурному капиталу и крупным рынкам становится особенно важным, когда дальнейшее развитие требует значительных инвестиций.
Дополнительным ограничением выступает демография. Низкая рождаемость и старение населения сдерживают рост рабочей силы, увеличивают расходы на пенсии и здравоохранение и усиливают нагрузку на государственные бюджеты. В таких условиях автоматизация и повышение производительности становятся необходимыми условиями сохранения конкурентоспособности.
Сильные стороны и новые источники роста
Несмотря на накопившиеся проблемы, Европа остаётся сильным игроком в фармацевтике, инженерии и специализированных технологиях. В 2025 году ЕС экспортировал фармацевтическую продукцию на €366,2 млрд., тогда как импорт составил €145,7 млрд. Профицит в размере €220,5 млрд. отражает конкурентоспособность отрасли, где большое значение имеют научные разработки, интеллектуальная собственность и качество продукции.
Однако сохраняются и риски. На США приходится 43,8% европейского фармацевтического экспорта, а в 1-м квартале 2026 года поставки лекарств из ЕС на американский рынок замедлились. Такая концентрация делает отрасль чувствительной к изменениям торговых условий и спроса в США.
В технологическом секторе выделяется нидерландская ASML – ключевой поставщик оборудования для производства передовых полупроводников. В 2025 году её выручка достигла €32,7 млрд., а чистая прибыль составила €9,6 млрд. Успех компании подтверждает, что европейский бизнес способен сохранять мировое лидерство в отдельных технологических нишах.
Ещё одним источником потенциального роста становится оборонная промышленность. Увеличение военных бюджетов поддерживает спрос на авиацию, системы ПВО, боеприпасы, электронику и спутниковые технологии. Механизм SAFE предусматривает кредитование оборонных закупок на сумму до €150 млрд. Однако для производителей важны не только выделенные средства, но и сроки исполнения контрактов, а также возможность нарастить выпуск продукции.
Сможет ли Европа изменить траекторию
Германия и Евросоюз расширяют инвестиционные программы, стремясь поддержать промышленность и модернизировать инфраструктуру. Германия объявила о создании фонда объёмом €500 млрд. на двенадцать лет для финансирования инфраструктурных и климатических проектов.
Тем не менее, увеличение государственных расходов само по себе не гарантирует ускорения экономического роста. Многое зависит от того, удастся ли Европе снизить энергетические издержки, упростить ведение бизнеса и ускорить внедрение технологий. На перспективы региона также влияют геополитические конфликты, торговые ограничения и отношения с Китаем.
При этом европейские экономики развиваются неодинаково. Страны, демонстрирующие более высокие темпы роста и предлагающие привлекательные условия для бизнеса, могут опережать традиционные промышленные центры. Поэтому общая картина европейской экономики не отражает всех различий между отдельными рынками.
Куда смотреть инвестору
Европейский рынок требует избирательного подхода. Высокие энергозатраты и слабый спрос давят на энергоёмкие компании с низкой маржой и большой долговой нагрузкой. В то же время фармацевтика, полупроводники, специализированное оборудование и оборонная промышленность могут выиграть от глобального спроса и государственных заказов.
Однако перспективы отрасли не гарантируют привлекательности акций: важны оценка бизнеса, денежные потоки, долги и ожидания, уже заложенные в котировки. Европа сохраняет промышленный и технологический потенциал, но для инвесторов ключевым фактором становится способность отдельных компаний адаптироваться к меняющимся условиям и поддерживать прибыльность.
, GE Aerospace улучшила годовой прогноз финансовых результатов после того, как в третьем квартале 2026 года выручка компании выросла на 16%, а скорректированная прибыль на акцию превзошла ожидания аналитиков. Основными драйверами стали спрос на обслуживание авиадвигателей, поставки запчастей и новые заказы со стороны авиакомпаний. Компания рассчитывает заработать $8–8,10 на акцию по итогам года и ожидает двузначного роста сервисного бизнеса в 2027 году — несмотря на подорожание авиационного топлива и риски для отрасли авиаперевозок. , General Motors превзошла ожидания аналитиков по выручке и прибыли на акцию и объявила о новой многолетней программе обратного выкупа акций на $20 млрд. Автопроизводитель рассчитывает сохранить финансовую устойчивость благодаря высокому спросу на дорогие пикапы и внедорожники, несмотря на инфляционное давление, рост издержек и ослабление продаж на американском рынке. , Большинство фондовых рынков Азиатско-Тихоокеанского региона завершили торги вторника, 20 октября, снижением на фоне опасений относительно расходов на искусственный интеллект и роста стоимости заимствований. Наибольшие потери зафиксированы в Южной Корее, где индекс KOSPI упал на 3,73%, тогда как китайский Shanghai Composite прибавил 0,12% благодаря положительным экономическим данным.