
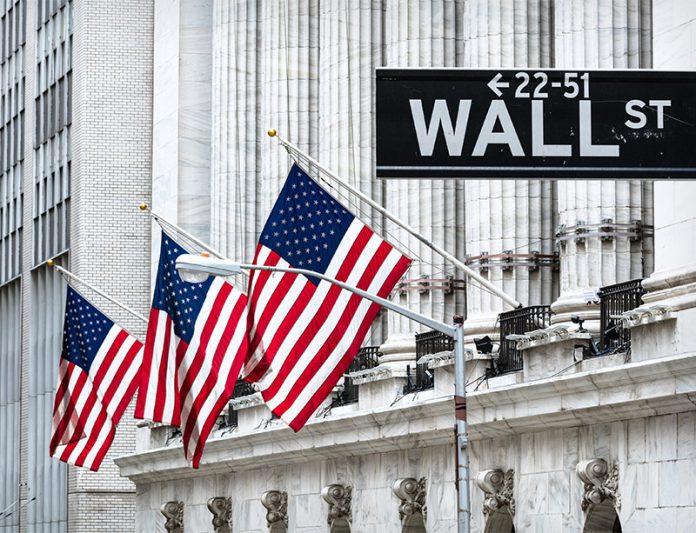
Уолл-стрит встречает ноябрь на фоне растущих сомнений инвесторов в перспективах искусственного интеллекта (ИИ). Разочаровывающие результаты Alphabet и Amazon, а также резкое падение акций Intel усилили опасения по поводу окупаемости масштабных вложений в инфраструктуру ИИ. Теперь участникам рынка предстоит оценить сразу несколько важных событий: промежуточные выборы в Конгресс США, финансовые результаты Apple, AMD и Palantir, а также октябрьский отчёт о занятости.
Последние торговые сессии октября показали, насколько уязвимыми остаются технологические акции перед лицом даже небольших разочарований. В пятницу, 30 октября, индекс S&P 500 упал на 1,8%, до 7 580,07 пункта, а Nasdaq Composite потерял 2,9%, опустившись до 25 437 пунктов. Промышленный индекс Dow Jones снизился на 1,1%, до 51 770,31 пункта. За неделю Nasdaq потерял 2%, тогда как S&P 500 снизился на 0,6%. Несмотря на коррекцию, с начала года S&P 500 сохранял рост более чем на 10%.
Особенно сильное давление испытали компании, связанные с искусственным интеллектом. Акции Intel обвалились почти на 29% после публикации квартальной отчётности и прогноза, разочаровавшего инвесторов. Результаты Alphabet (Google) и Amazon также усилили сомнения относительно того, насколько быстро многомиллиардные инвестиции в центры обработки данных и вычислительные мощности смогут превратиться в устойчивый рост прибыли.
Главная проблема заключается в том, что рынок уже заложил в котировки чрезвычайно высокие ожидания от ИИ. Инвесторы готовы финансировать масштабное расширение инфраструктуры, но всё настойчивее требуют доказательств того, что расходы на оборудование, дата-центры и энергоснабжение обеспечат соответствующую финансовую отдачу.
Марта Нортон (Marta Norton), главный инвестиционный стратег Empower, отметила, что опасения относительно перспектив ИИ не только сохраняются, но и усиливаются. По её словам, участники рынка продолжают переосмысливать результаты технологических компаний, опубликованные в конце октября.
Промежуточные выборы могут изменить отношение инвесторов к сектору ИИ
Одним из главных событий недели станут промежуточные выборы в Конгресс США, которые состоятся во вторник, 3 ноября. Их результаты определят, сохранит ли Республиканская партия президента Дональда Трампа (Donald Trump) контроль над обеими палатами или демократы получат возможность влиять на законодательную повестку.
Наиболее вероятным сценарием считается переход Палаты представителей под контроль демократов, тогда как борьба за Сенат остаётся менее предсказуемой. По последней оценке Decision Desk HQ, опубликованной 2 ноября, вероятность победы демократов в Палате представителей составляла 84%.
Для фондового рынка значение выборов выходит далеко за рамки обычного политического противостояния. Инвесторы опасаются, что усиление позиций демократов приведёт к более жёсткому регулированию технологической отрасли, прежде всего в отношении строительства центров обработки данных и развития искусственного интеллекта.
В последние месяцы расширение инфраструктуры ИИ сталкивается с растущим сопротивлением местных сообществ. Жители отдельных регионов выступают против строительства новых дата-центров из-за увеличения потребления электроэнергии, нагрузки на коммунальную инфраструктуру, роста стоимости электричества и экологических последствий.
Особое внимание инвесторы уделяют выборам на уровне отдельных штатов и муниципалитетов, в частности в Техасе, где сосредоточено значительное количество действующих и планируемых проектов дата-центров. Даже если федеральное законодательство не претерпит существенных изменений, решения местных властей могут осложнить реализацию новых проектов, увеличить расходы технологических компаний и замедлить расширение вычислительных мощностей.
Рик Меклер (Rick Meckler), партнёр Cherry Lane Investments, считает, что убедительная победа демократов может оказать негативное влияние на акции компаний, связанных с ИИ, технологический сектор и фондовый рынок в целом.
Политические изменения способны затронуть и другие отрасли. В частности, инвесторы будут оценивать возможные последствия для оборонных и медицинских компаний, банковского сектора и криптовалютной индустрии. Изменение баланса сил в Конгрессе может повлиять на бюджетные приоритеты Вашингтона, налоговую политику и перспективы государственного финансирования различных направлений экономики.
При этом участники рынка не считают, что результаты выборов автоматически приведут к остановке инвестиционного бума в сфере ИИ. Однако вероятность усиления контроля над отраслью становится дополнительным фактором неопределённости в момент, когда технологические компании и без того сталкиваются с растущими требованиями инвесторов к эффективности своих капиталовложений.
Apple, AMD и Palantir проверят устойчивость интереса к ИИ
Не менее важным фактором для рынка станет корпоративная отчётность. По данным LSEG, на 30 октября совокупная прибыль компаний индекса S&P 500 за третий квартал должна была увеличиться на 31,6% в годовом выражении. При этом из 299 компаний, уже представивших результаты, 81,6% превзошли ожидания аналитиков. Средний долгосрочный показатель составляет около 67%. Прогнозируемый рост совокупной выручки достигал 13,6%.
Однако высокие темпы роста прибыли не гарантируют положительной реакции инвесторов. Рынок предъявляет к компаниям повышенные требования, и даже относительно хорошие результаты могут привести к распродажам, если руководство не подтвердит возможность дальнейшего ускорения бизнеса.
Показательным примером стала Caterpillar. Её акции в четверг, 29 октября, снизились примерно на 9% после того, как компания сохранила прежний прогноз годового роста продаж, несмотря на высокий спрос на энергетическое оборудование со стороны операторов дата-центров.
Крис Галипо (Chris Galipeau), руководитель рыночной стратегии Franklin Templeton Institute, подчеркнул, что планка ожиданий инвесторов сейчас очень высока. Компании, которые не оправдывают прогнозы или не демонстрируют достаточно сильных перспектив, рискуют столкнуться с существенным падением котировок.
В центре внимания на этой неделе окажется Apple. Компания должна представить результаты в понедельник, 2 ноября, после закрытия американских бирж. Это будет первая квартальная отчётность после того, как Джон Тернус (John Ternus) занял пост генерального директора вместо Тима Кука (Tim Cook). Инвесторы будут оценивать спрос на iPhone, динамику продаж других устройств, доходы от сервисов и перспективы праздничного сезона.
По консенсус-прогнозу аналитиков, прибыль Apple может составить $1,98 на акцию против $1,85 годом ранее. Котировки компании в течение года оставались одним из сильных элементов технологического рынка, поэтому инвесторы рассчитывают увидеть подтверждение устойчивости потребительского спроса.
В тот же день квартальные результаты представит Palantir. Отчётность разработчика программного обеспечения будет особенно интересна участникам рынка, поскольку позволит оценить, насколько активно компании и государственные структуры внедряют коммерческие решения на основе ИИ и готовы ли они увеличивать расходы на такие продукты.
Во вторник, 3 ноября, после закрытия торгов отчитаться должна Advanced Micro Devices (AMD). Аналитики ожидают прибыль около $1,68 на акцию. Компания ранее ориентировала инвесторов на выручку примерно $13 млрд, плюс-минус $300 млн, что предполагало увеличение примерно на 41% по сравнению с аналогичным периодом прошлого года. Основным предметом внимания станет спрос на ускорители вычислений и серверные процессоры, используемые в инфраструктуре искусственного интеллекта.
В среду, 4 ноября, отчётность Qualcomm даст дополнительное представление о состоянии рынка полупроводников, включая спрос на процессоры для смартфонов и развитие других направлений бизнеса.
Всего на неделе финансовые результаты должны представить более 100 компаний из S&P 500. Среди них McDonald’s, Amgen и ConocoPhillips. Таким образом, инвесторы получат возможность оценить не только технологический сектор, но и состояние потребительского спроса, фармацевтического бизнеса и энергетической отрасли.
Отчёт о занятости станет проверкой устойчивости экономики США
Ещё одним важнейшим событием станет публикация октябрьского отчёта о занятости в США, запланированная на пятницу, 6 ноября. По календарю Бюро статистики труда (BLS), данные будут опубликованы в 8:30 утра по времени Восточного побережья США.
Этот отчёт приобретает особое значение на фоне противоречивой ситуации в американской экономике. С одной стороны, экономический рост остаётся устойчивым, потребительские расходы продолжают поддерживать деловую активность, а компании увеличивают инвестиции в технологии и искусственный интеллект. С другой стороны, динамика занятости пока не вполне соответствует общей картине экономического благополучия.
По данным, опубликованным в конце октября, ВВП США в третьем квартале 2026 года увеличился на 3,4% в годовом исчислении, превысив ожидания аналитиков. Федеральная резервная система (ФРС) на последнем заседании также улучшила оценку состояния экономики, сохранив процентные ставки в диапазоне 3,75–4%.
Однако инвесторов беспокоит, что сильный экономический рост не сопровождается сопоставимым увеличением числа рабочих мест. Именно поэтому октябрьская статистика занятости может оказаться особенно важной для понимания дальнейшей траектории американской экономики.
Мэттью Мискин (Matthew Miskin), один из главных инвестиционных стратегов Manulife John Hancock Investments, обратил внимание на отсутствие уверенного роста занятости как на слабое место в нынешней картине экономического подъёма.
Сильная статистика по рынку труда может подтвердить устойчивость потребительского спроса и поддержать акции компаний, ориентированных на внутреннюю экономику. Однако одновременно она способна усилить опасения относительно инфляции и ограничить возможности ФРС для смягчения денежно-кредитной политики.
Напротив, слабые показатели занятости могут свидетельствовать о постепенном охлаждении экономики. В таком случае инвесторы получат дополнительные основания рассчитывать на снижение процентных ставок в будущем, хотя слишком резкое ухудшение ситуации на рынке труда способно усилить опасения относительно перспектив корпоративной прибыли.
Таким образом, пятничный отчёт будет оцениваться не только с точки зрения количества созданных рабочих мест. Важными показателями станут уровень безработицы, динамика заработной платы и пересмотр ранее опубликованных данных.
Инвесторы ищут новые источники роста за пределами технологического сектора
Несмотря на недавние проблемы крупнейших технологических компаний, американский фондовый рынок демонстрирует признаки более широкого распределения инвестиционного спроса. В октябре поддержку индексам оказывали энергетические и финансовые компании, а также защитные сектора, включая коммунальные предприятия и здравоохранение.
Это важное изменение для рынка, который в предыдущие периоды во многом зависел от нескольких крупнейших технологических компаний и оптимизма вокруг искусственного интеллекта.
Снижение котировок Alphabet, Amazon и Intel показало, насколько быстро инвесторы могут пересматривать оценки даже крупнейших участников технологической отрасли. Вместе с тем рост других секторов свидетельствует о том, что интерес к американским акциям не ограничивается исключительно ИИ.
Крис Галипо считает, что фондовый рынок значительно шире, чем принято думать, и нынешняя ситуация подтверждает наличие инвестиционных возможностей за пределами технологического сегмента.
В начале ноября S&P 500 сохраняет рост более чем на 10% с начала 2026 года, несмотря на заметную коррекцию последних торговых сессий. Однако дальнейшая динамика индекса будет зависеть от того, смогут ли компании подтвердить высокие ожидания по прибыли, а американская экономика — сохранить устойчивость без нового ускорения инфляции.
Таким образом, текущая неделя станет для инвесторов своеобразной проверкой сразу по нескольким направлениям. Результаты промежуточных выборов покажут, насколько вероятно усиление регулирования технологической отрасли, отчётность Apple, AMD и Palantir поможет оценить перспективы монетизации ИИ, а статистика занятости даст новые ориентиры для прогнозирования политики ФРС.
Главный вопрос заключается в том, сможет ли фондовый рынок США сохранить восходящий тренд на фоне растущих сомнений в окупаемости инвестиций в искусственный интеллект. Если технологические компании не смогут убедительно подтвердить перспективы роста прибыли, а экономическая статистика начнёт сигнализировать об ухудшении ситуации, давление на акции может усилиться.
Материалы на эту тему также можно прочитать:
— Wall St Week Ahead: Midterm US elections, earnings, jobs data loom for AI-wary stock market (Reuters)
— Investors gaming out Congress control for spending, AI outlook (Reuters)
— What to Expect in Markets This Week: Apple, Palantir Report; October Jobs Data Lands (Investopedia)
— Earnings Calendar for the Week of November 2, 2026 (StockTitan)
— Most Anticipated Earnings Releases: November 2–6, 2026 (Earnings Whispers)
— Employment Situation News Release — September 2026 (U.S. Bureau of Labor Statistics)
— US unemployment claims slide to 194,000, the lowest since mid-July (Associated Press)
, Цены на нефть резко снижаются в понедельник на фоне переговоров между представителями Ирана и Катара о прекращении войны между США, Израилем и Ираном. Дополнительным фактором для рынка стало заявление президента Ирана Масуда Пезешкиана о том, что верховный лидер предоставил правительству «определённые полномочия» для ведения мирных переговоров. , Цены на золото растут в понедельник, отыгрывая часть потерь после падения до минимума за год на предыдущей сессии. Поддержку рынку оказывает снижение цен на нефть, ослабившее инфляционные опасения, тогда как инвесторы продолжают следить за предстоящими промежуточными выборами в США. , Это когда-нибудь кончится?
Уолл-стрит встречает ноябрь на фоне растущих сомнений инвесторов в перспективах искусственного интеллекта (ИИ). Разочаровывающие результаты Alphabet и Amazon, а также резкое падение акций Intel усилили опасения по поводу окупаемости масштабных вложений в инфраструктуру ИИ. Теперь участникам рынка предстоит оценить сразу несколько важных событий: промежуточные выборы в Конгресс США, финансовые результаты Apple, AMD и Palantir, а также октябрьский отчёт о занятости.
Последние торговые сессии октября показали, насколько уязвимыми остаются технологические акции перед лицом даже небольших разочарований. В пятницу, 30 октября, индекс S&P 500 упал на 1,8%, до 7 580,07 пункта, а Nasdaq Composite потерял 2,9%, опустившись до 25 437 пунктов. Промышленный индекс Dow Jones снизился на 1,1%, до 51 770,31 пункта. За неделю Nasdaq потерял 2%, тогда как S&P 500 снизился на 0,6%. Несмотря на коррекцию, с начала года S&P 500 сохранял рост более чем на 10%.
Особенно сильное давление испытали компании, связанные с искусственным интеллектом. Акции Intel обвалились почти на 29% после публикации квартальной отчётности и прогноза, разочаровавшего инвесторов. Результаты Alphabet (Google) и Amazon также усилили сомнения относительно того, насколько быстро многомиллиардные инвестиции в центры обработки данных и вычислительные мощности смогут превратиться в устойчивый рост прибыли.
Главная проблема заключается в том, что рынок уже заложил в котировки чрезвычайно высокие ожидания от ИИ. Инвесторы готовы финансировать масштабное расширение инфраструктуры, но всё настойчивее требуют доказательств того, что расходы на оборудование, дата-центры и энергоснабжение обеспечат соответствующую финансовую отдачу.
Марта Нортон (Marta Norton), главный инвестиционный стратег Empower, отметила, что опасения относительно перспектив ИИ не только сохраняются, но и усиливаются. По её словам, участники рынка продолжают переосмысливать результаты технологических компаний, опубликованные в конце октября.
Промежуточные выборы могут изменить отношение инвесторов к сектору ИИ
Одним из главных событий недели станут промежуточные выборы в Конгресс США, которые состоятся во вторник, 3 ноября. Их результаты определят, сохранит ли Республиканская партия президента Дональда Трампа (Donald Trump) контроль над обеими палатами или демократы получат возможность влиять на законодательную повестку.
Наиболее вероятным сценарием считается переход Палаты представителей под контроль демократов, тогда как борьба за Сенат остаётся менее предсказуемой. По последней оценке Decision Desk HQ, опубликованной 2 ноября, вероятность победы демократов в Палате представителей составляла 84%.
Для фондового рынка значение выборов выходит далеко за рамки обычного политического противостояния. Инвесторы опасаются, что усиление позиций демократов приведёт к более жёсткому регулированию технологической отрасли, прежде всего в отношении строительства центров обработки данных и развития искусственного интеллекта.
В последние месяцы расширение инфраструктуры ИИ сталкивается с растущим сопротивлением местных сообществ. Жители отдельных регионов выступают против строительства новых дата-центров из-за увеличения потребления электроэнергии, нагрузки на коммунальную инфраструктуру, роста стоимости электричества и экологических последствий.
Особое внимание инвесторы уделяют выборам на уровне отдельных штатов и муниципалитетов, в частности в Техасе, где сосредоточено значительное количество действующих и планируемых проектов дата-центров. Даже если федеральное законодательство не претерпит существенных изменений, решения местных властей могут осложнить реализацию новых проектов, увеличить расходы технологических компаний и замедлить расширение вычислительных мощностей.
Рик Меклер (Rick Meckler), партнёр Cherry Lane Investments, считает, что убедительная победа демократов может оказать негативное влияние на акции компаний, связанных с ИИ, технологический сектор и фондовый рынок в целом.
Политические изменения способны затронуть и другие отрасли. В частности, инвесторы будут оценивать возможные последствия для оборонных и медицинских компаний, банковского сектора и криптовалютной индустрии. Изменение баланса сил в Конгрессе может повлиять на бюджетные приоритеты Вашингтона, налоговую политику и перспективы государственного финансирования различных направлений экономики.
При этом участники рынка не считают, что результаты выборов автоматически приведут к остановке инвестиционного бума в сфере ИИ. Однако вероятность усиления контроля над отраслью становится дополнительным фактором неопределённости в момент, когда технологические компании и без того сталкиваются с растущими требованиями инвесторов к эффективности своих капиталовложений.
Apple, AMD и Palantir проверят устойчивость интереса к ИИ
Не менее важным фактором для рынка станет корпоративная отчётность. По данным LSEG, на 30 октября совокупная прибыль компаний индекса S&P 500 за третий квартал должна была увеличиться на 31,6% в годовом выражении. При этом из 299 компаний, уже представивших результаты, 81,6% превзошли ожидания аналитиков. Средний долгосрочный показатель составляет около 67%. Прогнозируемый рост совокупной выручки достигал 13,6%.
Однако высокие темпы роста прибыли не гарантируют положительной реакции инвесторов. Рынок предъявляет к компаниям повышенные требования, и даже относительно хорошие результаты могут привести к распродажам, если руководство не подтвердит возможность дальнейшего ускорения бизнеса.
Показательным примером стала Caterpillar. Её акции в четверг, 29 октября, снизились примерно на 9% после того, как компания сохранила прежний прогноз годового роста продаж, несмотря на высокий спрос на энергетическое оборудование со стороны операторов дата-центров.
Крис Галипо (Chris Galipeau), руководитель рыночной стратегии Franklin Templeton Institute, подчеркнул, что планка ожиданий инвесторов сейчас очень высока. Компании, которые не оправдывают прогнозы или не демонстрируют достаточно сильных перспектив, рискуют столкнуться с существенным падением котировок.
В центре внимания на этой неделе окажется Apple. Компания должна представить результаты в понедельник, 2 ноября, после закрытия американских бирж. Это будет первая квартальная отчётность после того, как Джон Тернус (John Ternus) занял пост генерального директора вместо Тима Кука (Tim Cook). Инвесторы будут оценивать спрос на iPhone, динамику продаж других устройств, доходы от сервисов и перспективы праздничного сезона.
По консенсус-прогнозу аналитиков, прибыль Apple может составить $1,98 на акцию против $1,85 годом ранее. Котировки компании в течение года оставались одним из сильных элементов технологического рынка, поэтому инвесторы рассчитывают увидеть подтверждение устойчивости потребительского спроса.
В тот же день квартальные результаты представит Palantir. Отчётность разработчика программного обеспечения будет особенно интересна участникам рынка, поскольку позволит оценить, насколько активно компании и государственные структуры внедряют коммерческие решения на основе ИИ и готовы ли они увеличивать расходы на такие продукты.
Во вторник, 3 ноября, после закрытия торгов отчитаться должна Advanced Micro Devices (AMD). Аналитики ожидают прибыль около $1,68 на акцию. Компания ранее ориентировала инвесторов на выручку примерно $13 млрд, плюс-минус $300 млн, что предполагало увеличение примерно на 41% по сравнению с аналогичным периодом прошлого года. Основным предметом внимания станет спрос на ускорители вычислений и серверные процессоры, используемые в инфраструктуре искусственного интеллекта.
В среду, 4 ноября, отчётность Qualcomm даст дополнительное представление о состоянии рынка полупроводников, включая спрос на процессоры для смартфонов и развитие других направлений бизнеса.
Всего на неделе финансовые результаты должны представить более 100 компаний из S&P 500. Среди них McDonald’s, Amgen и ConocoPhillips. Таким образом, инвесторы получат возможность оценить не только технологический сектор, но и состояние потребительского спроса, фармацевтического бизнеса и энергетической отрасли.
Отчёт о занятости станет проверкой устойчивости экономики США
Ещё одним важнейшим событием станет публикация октябрьского отчёта о занятости в США, запланированная на пятницу, 6 ноября. По календарю Бюро статистики труда (BLS), данные будут опубликованы в 8:30 утра по времени Восточного побережья США.
Этот отчёт приобретает особое значение на фоне противоречивой ситуации в американской экономике. С одной стороны, экономический рост остаётся устойчивым, потребительские расходы продолжают поддерживать деловую активность, а компании увеличивают инвестиции в технологии и искусственный интеллект. С другой стороны, динамика занятости пока не вполне соответствует общей картине экономического благополучия.
По данным, опубликованным в конце октября, ВВП США в третьем квартале 2026 года увеличился на 3,4% в годовом исчислении, превысив ожидания аналитиков. Федеральная резервная система (ФРС) на последнем заседании также улучшила оценку состояния экономики, сохранив процентные ставки в диапазоне 3,75–4%.
Однако инвесторов беспокоит, что сильный экономический рост не сопровождается сопоставимым увеличением числа рабочих мест. Именно поэтому октябрьская статистика занятости может оказаться особенно важной для понимания дальнейшей траектории американской экономики.
Мэттью Мискин (Matthew Miskin), один из главных инвестиционных стратегов Manulife John Hancock Investments, обратил внимание на отсутствие уверенного роста занятости как на слабое место в нынешней картине экономического подъёма.
Сильная статистика по рынку труда может подтвердить устойчивость потребительского спроса и поддержать акции компаний, ориентированных на внутреннюю экономику. Однако одновременно она способна усилить опасения относительно инфляции и ограничить возможности ФРС для смягчения денежно-кредитной политики.
Напротив, слабые показатели занятости могут свидетельствовать о постепенном охлаждении экономики. В таком случае инвесторы получат дополнительные основания рассчитывать на снижение процентных ставок в будущем, хотя слишком резкое ухудшение ситуации на рынке труда способно усилить опасения относительно перспектив корпоративной прибыли.
Таким образом, пятничный отчёт будет оцениваться не только с точки зрения количества созданных рабочих мест. Важными показателями станут уровень безработицы, динамика заработной платы и пересмотр ранее опубликованных данных.
Инвесторы ищут новые источники роста за пределами технологического сектора
Несмотря на недавние проблемы крупнейших технологических компаний, американский фондовый рынок демонстрирует признаки более широкого распределения инвестиционного спроса. В октябре поддержку индексам оказывали энергетические и финансовые компании, а также защитные сектора, включая коммунальные предприятия и здравоохранение.
Это важное изменение для рынка, который в предыдущие периоды во многом зависел от нескольких крупнейших технологических компаний и оптимизма вокруг искусственного интеллекта.
Снижение котировок Alphabet, Amazon и Intel показало, насколько быстро инвесторы могут пересматривать оценки даже крупнейших участников технологической отрасли. Вместе с тем рост других секторов свидетельствует о том, что интерес к американским акциям не ограничивается исключительно ИИ.
Крис Галипо считает, что фондовый рынок значительно шире, чем принято думать, и нынешняя ситуация подтверждает наличие инвестиционных возможностей за пределами технологического сегмента.
В начале ноября S&P 500 сохраняет рост более чем на 10% с начала 2026 года, несмотря на заметную коррекцию последних торговых сессий. Однако дальнейшая динамика индекса будет зависеть от того, смогут ли компании подтвердить высокие ожидания по прибыли, а американская экономика — сохранить устойчивость без нового ускорения инфляции.
Таким образом, текущая неделя станет для инвесторов своеобразной проверкой сразу по нескольким направлениям. Результаты промежуточных выборов покажут, насколько вероятно усиление регулирования технологической отрасли, отчётность Apple, AMD и Palantir поможет оценить перспективы монетизации ИИ, а статистика занятости даст новые ориентиры для прогнозирования политики ФРС.
Главный вопрос заключается в том, сможет ли фондовый рынок США сохранить восходящий тренд на фоне растущих сомнений в окупаемости инвестиций в искусственный интеллект. Если технологические компании не смогут убедительно подтвердить перспективы роста прибыли, а экономическая статистика начнёт сигнализировать об ухудшении ситуации, давление на акции может усилиться.
Материалы на эту тему также можно прочитать:
— Wall St Week Ahead: Midterm US elections, earnings, jobs data loom for AI-wary stock market (Reuters)
— Investors gaming out Congress control for spending, AI outlook (Reuters)
— What to Expect in Markets This Week: Apple, Palantir Report; October Jobs Data Lands (Investopedia)
— Earnings Calendar for the Week of November 2, 2026 (StockTitan)
— Most Anticipated Earnings Releases: November 2–6, 2026 (Earnings Whispers)
— Employment Situation News Release — September 2026 (U.S. Bureau of Labor Statistics)
— US unemployment claims slide to 194,000, the lowest since mid-July (Associated Press)
, Цены на нефть резко снижаются в понедельник на фоне переговоров между представителями Ирана и Катара о прекращении войны между США, Израилем и Ираном. Дополнительным фактором для рынка стало заявление президента Ирана Масуда Пезешкиана о том, что верховный лидер предоставил правительству «определённые полномочия» для ведения мирных переговоров. , Цены на золото растут в понедельник, отыгрывая часть потерь после падения до минимума за год на предыдущей сессии. Поддержку рынку оказывает снижение цен на нефть, ослабившее инфляционные опасения, тогда как инвесторы продолжают следить за предстоящими промежуточными выборами в США. , Это когда-нибудь кончится?
Уолл-стрит встречает ноябрь на фоне растущих сомнений инвесторов в перспективах искусственного интеллекта (ИИ). Разочаровывающие результаты Alphabet и Amazon, а также резкое падение акций Intel усилили опасения по поводу окупаемости масштабных вложений в инфраструктуру ИИ. Теперь участникам рынка предстоит оценить сразу несколько важных событий: промежуточные выборы в Конгресс США, финансовые результаты Apple, AMD и Palantir, а также октябрьский отчёт о занятости.
Последние торговые сессии октября показали, насколько уязвимыми остаются технологические акции перед лицом даже небольших разочарований. В пятницу, 30 октября, индекс S&P 500 упал на 1,8%, до 7 580,07 пункта, а Nasdaq Composite потерял 2,9%, опустившись до 25 437 пунктов. Промышленный индекс Dow Jones снизился на 1,1%, до 51 770,31 пункта. За неделю Nasdaq потерял 2%, тогда как S&P 500 снизился на 0,6%. Несмотря на коррекцию, с начала года S&P 500 сохранял рост более чем на 10%.
Особенно сильное давление испытали компании, связанные с искусственным интеллектом. Акции Intel обвалились почти на 29% после публикации квартальной отчётности и прогноза, разочаровавшего инвесторов. Результаты Alphabet (Google) и Amazon также усилили сомнения относительно того, насколько быстро многомиллиардные инвестиции в центры обработки данных и вычислительные мощности смогут превратиться в устойчивый рост прибыли.
Главная проблема заключается в том, что рынок уже заложил в котировки чрезвычайно высокие ожидания от ИИ. Инвесторы готовы финансировать масштабное расширение инфраструктуры, но всё настойчивее требуют доказательств того, что расходы на оборудование, дата-центры и энергоснабжение обеспечат соответствующую финансовую отдачу.
Марта Нортон (Marta Norton), главный инвестиционный стратег Empower, отметила, что опасения относительно перспектив ИИ не только сохраняются, но и усиливаются. По её словам, участники рынка продолжают переосмысливать результаты технологических компаний, опубликованные в конце октября.
Промежуточные выборы могут изменить отношение инвесторов к сектору ИИ
Одним из главных событий недели станут промежуточные выборы в Конгресс США, которые состоятся во вторник, 3 ноября. Их результаты определят, сохранит ли Республиканская партия президента Дональда Трампа (Donald Trump) контроль над обеими палатами или демократы получат возможность влиять на законодательную повестку.
Наиболее вероятным сценарием считается переход Палаты представителей под контроль демократов, тогда как борьба за Сенат остаётся менее предсказуемой. По последней оценке Decision Desk HQ, опубликованной 2 ноября, вероятность победы демократов в Палате представителей составляла 84%.
Для фондового рынка значение выборов выходит далеко за рамки обычного политического противостояния. Инвесторы опасаются, что усиление позиций демократов приведёт к более жёсткому регулированию технологической отрасли, прежде всего в отношении строительства центров обработки данных и развития искусственного интеллекта.
В последние месяцы расширение инфраструктуры ИИ сталкивается с растущим сопротивлением местных сообществ. Жители отдельных регионов выступают против строительства новых дата-центров из-за увеличения потребления электроэнергии, нагрузки на коммунальную инфраструктуру, роста стоимости электричества и экологических последствий.
Особое внимание инвесторы уделяют выборам на уровне отдельных штатов и муниципалитетов, в частности в Техасе, где сосредоточено значительное количество действующих и планируемых проектов дата-центров. Даже если федеральное законодательство не претерпит существенных изменений, решения местных властей могут осложнить реализацию новых проектов, увеличить расходы технологических компаний и замедлить расширение вычислительных мощностей.
Рик Меклер (Rick Meckler), партнёр Cherry Lane Investments, считает, что убедительная победа демократов может оказать негативное влияние на акции компаний, связанных с ИИ, технологический сектор и фондовый рынок в целом.
Политические изменения способны затронуть и другие отрасли. В частности, инвесторы будут оценивать возможные последствия для оборонных и медицинских компаний, банковского сектора и криптовалютной индустрии. Изменение баланса сил в Конгрессе может повлиять на бюджетные приоритеты Вашингтона, налоговую политику и перспективы государственного финансирования различных направлений экономики.
При этом участники рынка не считают, что результаты выборов автоматически приведут к остановке инвестиционного бума в сфере ИИ. Однако вероятность усиления контроля над отраслью становится дополнительным фактором неопределённости в момент, когда технологические компании и без того сталкиваются с растущими требованиями инвесторов к эффективности своих капиталовложений.
Apple, AMD и Palantir проверят устойчивость интереса к ИИ
Не менее важным фактором для рынка станет корпоративная отчётность. По данным LSEG, на 30 октября совокупная прибыль компаний индекса S&P 500 за третий квартал должна была увеличиться на 31,6% в годовом выражении. При этом из 299 компаний, уже представивших результаты, 81,6% превзошли ожидания аналитиков. Средний долгосрочный показатель составляет около 67%. Прогнозируемый рост совокупной выручки достигал 13,6%.
Однако высокие темпы роста прибыли не гарантируют положительной реакции инвесторов. Рынок предъявляет к компаниям повышенные требования, и даже относительно хорошие результаты могут привести к распродажам, если руководство не подтвердит возможность дальнейшего ускорения бизнеса.
Показательным примером стала Caterpillar. Её акции в четверг, 29 октября, снизились примерно на 9% после того, как компания сохранила прежний прогноз годового роста продаж, несмотря на высокий спрос на энергетическое оборудование со стороны операторов дата-центров.
Крис Галипо (Chris Galipeau), руководитель рыночной стратегии Franklin Templeton Institute, подчеркнул, что планка ожиданий инвесторов сейчас очень высока. Компании, которые не оправдывают прогнозы или не демонстрируют достаточно сильных перспектив, рискуют столкнуться с существенным падением котировок.
В центре внимания на этой неделе окажется Apple. Компания должна представить результаты в понедельник, 2 ноября, после закрытия американских бирж. Это будет первая квартальная отчётность после того, как Джон Тернус (John Ternus) занял пост генерального директора вместо Тима Кука (Tim Cook). Инвесторы будут оценивать спрос на iPhone, динамику продаж других устройств, доходы от сервисов и перспективы праздничного сезона.
По консенсус-прогнозу аналитиков, прибыль Apple может составить $1,98 на акцию против $1,85 годом ранее. Котировки компании в течение года оставались одним из сильных элементов технологического рынка, поэтому инвесторы рассчитывают увидеть подтверждение устойчивости потребительского спроса.
В тот же день квартальные результаты представит Palantir. Отчётность разработчика программного обеспечения будет особенно интересна участникам рынка, поскольку позволит оценить, насколько активно компании и государственные структуры внедряют коммерческие решения на основе ИИ и готовы ли они увеличивать расходы на такие продукты.
Во вторник, 3 ноября, после закрытия торгов отчитаться должна Advanced Micro Devices (AMD). Аналитики ожидают прибыль около $1,68 на акцию. Компания ранее ориентировала инвесторов на выручку примерно $13 млрд, плюс-минус $300 млн, что предполагало увеличение примерно на 41% по сравнению с аналогичным периодом прошлого года. Основным предметом внимания станет спрос на ускорители вычислений и серверные процессоры, используемые в инфраструктуре искусственного интеллекта.
В среду, 4 ноября, отчётность Qualcomm даст дополнительное представление о состоянии рынка полупроводников, включая спрос на процессоры для смартфонов и развитие других направлений бизнеса.
Всего на неделе финансовые результаты должны представить более 100 компаний из S&P 500. Среди них McDonald’s, Amgen и ConocoPhillips. Таким образом, инвесторы получат возможность оценить не только технологический сектор, но и состояние потребительского спроса, фармацевтического бизнеса и энергетической отрасли.
Отчёт о занятости станет проверкой устойчивости экономики США
Ещё одним важнейшим событием станет публикация октябрьского отчёта о занятости в США, запланированная на пятницу, 6 ноября. По календарю Бюро статистики труда (BLS), данные будут опубликованы в 8:30 утра по времени Восточного побережья США.
Этот отчёт приобретает особое значение на фоне противоречивой ситуации в американской экономике. С одной стороны, экономический рост остаётся устойчивым, потребительские расходы продолжают поддерживать деловую активность, а компании увеличивают инвестиции в технологии и искусственный интеллект. С другой стороны, динамика занятости пока не вполне соответствует общей картине экономического благополучия.
По данным, опубликованным в конце октября, ВВП США в третьем квартале 2026 года увеличился на 3,4% в годовом исчислении, превысив ожидания аналитиков. Федеральная резервная система (ФРС) на последнем заседании также улучшила оценку состояния экономики, сохранив процентные ставки в диапазоне 3,75–4%.
Однако инвесторов беспокоит, что сильный экономический рост не сопровождается сопоставимым увеличением числа рабочих мест. Именно поэтому октябрьская статистика занятости может оказаться особенно важной для понимания дальнейшей траектории американской экономики.
Мэттью Мискин (Matthew Miskin), один из главных инвестиционных стратегов Manulife John Hancock Investments, обратил внимание на отсутствие уверенного роста занятости как на слабое место в нынешней картине экономического подъёма.
Сильная статистика по рынку труда может подтвердить устойчивость потребительского спроса и поддержать акции компаний, ориентированных на внутреннюю экономику. Однако одновременно она способна усилить опасения относительно инфляции и ограничить возможности ФРС для смягчения денежно-кредитной политики.
Напротив, слабые показатели занятости могут свидетельствовать о постепенном охлаждении экономики. В таком случае инвесторы получат дополнительные основания рассчитывать на снижение процентных ставок в будущем, хотя слишком резкое ухудшение ситуации на рынке труда способно усилить опасения относительно перспектив корпоративной прибыли.
Таким образом, пятничный отчёт будет оцениваться не только с точки зрения количества созданных рабочих мест. Важными показателями станут уровень безработицы, динамика заработной платы и пересмотр ранее опубликованных данных.
Инвесторы ищут новые источники роста за пределами технологического сектора
Несмотря на недавние проблемы крупнейших технологических компаний, американский фондовый рынок демонстрирует признаки более широкого распределения инвестиционного спроса. В октябре поддержку индексам оказывали энергетические и финансовые компании, а также защитные сектора, включая коммунальные предприятия и здравоохранение.
Это важное изменение для рынка, который в предыдущие периоды во многом зависел от нескольких крупнейших технологических компаний и оптимизма вокруг искусственного интеллекта.
Снижение котировок Alphabet, Amazon и Intel показало, насколько быстро инвесторы могут пересматривать оценки даже крупнейших участников технологической отрасли. Вместе с тем рост других секторов свидетельствует о том, что интерес к американским акциям не ограничивается исключительно ИИ.
Крис Галипо считает, что фондовый рынок значительно шире, чем принято думать, и нынешняя ситуация подтверждает наличие инвестиционных возможностей за пределами технологического сегмента.
В начале ноября S&P 500 сохраняет рост более чем на 10% с начала 2026 года, несмотря на заметную коррекцию последних торговых сессий. Однако дальнейшая динамика индекса будет зависеть от того, смогут ли компании подтвердить высокие ожидания по прибыли, а американская экономика — сохранить устойчивость без нового ускорения инфляции.
Таким образом, текущая неделя станет для инвесторов своеобразной проверкой сразу по нескольким направлениям. Результаты промежуточных выборов покажут, насколько вероятно усиление регулирования технологической отрасли, отчётность Apple, AMD и Palantir поможет оценить перспективы монетизации ИИ, а статистика занятости даст новые ориентиры для прогнозирования политики ФРС.
Главный вопрос заключается в том, сможет ли фондовый рынок США сохранить восходящий тренд на фоне растущих сомнений в окупаемости инвестиций в искусственный интеллект. Если технологические компании не смогут убедительно подтвердить перспективы роста прибыли, а экономическая статистика начнёт сигнализировать об ухудшении ситуации, давление на акции может усилиться.
Материалы на эту тему также можно прочитать:
— Wall St Week Ahead: Midterm US elections, earnings, jobs data loom for AI-wary stock market (Reuters)
— Investors gaming out Congress control for spending, AI outlook (Reuters)
— What to Expect in Markets This Week: Apple, Palantir Report; October Jobs Data Lands (Investopedia)
— Earnings Calendar for the Week of November 2, 2026 (StockTitan)
— Most Anticipated Earnings Releases: November 2–6, 2026 (Earnings Whispers)
— Employment Situation News Release — September 2026 (U.S. Bureau of Labor Statistics)
— US unemployment claims slide to 194,000, the lowest since mid-July (Associated Press)
, Цены на нефть резко снижаются в понедельник на фоне переговоров между представителями Ирана и Катара о прекращении войны между США, Израилем и Ираном. Дополнительным фактором для рынка стало заявление президента Ирана Масуда Пезешкиана о том, что верховный лидер предоставил правительству «определённые полномочия» для ведения мирных переговоров. , Цены на золото растут в понедельник, отыгрывая часть потерь после падения до минимума за год на предыдущей сессии. Поддержку рынку оказывает снижение цен на нефть, ослабившее инфляционные опасения, тогда как инвесторы продолжают следить за предстоящими промежуточными выборами в США. , Это когда-нибудь кончится?
Уолл-стрит встречает ноябрь на фоне растущих сомнений инвесторов в перспективах искусственного интеллекта (ИИ). Разочаровывающие результаты Alphabet и Amazon, а также резкое падение акций Intel усилили опасения по поводу окупаемости масштабных вложений в инфраструктуру ИИ. Теперь участникам рынка предстоит оценить сразу несколько важных событий: промежуточные выборы в Конгресс США, финансовые результаты Apple, AMD и Palantir, а также октябрьский отчёт о занятости.
Последние торговые сессии октября показали, насколько уязвимыми остаются технологические акции перед лицом даже небольших разочарований. В пятницу, 30 октября, индекс S&P 500 упал на 1,8%, до 7 580,07 пункта, а Nasdaq Composite потерял 2,9%, опустившись до 25 437 пунктов. Промышленный индекс Dow Jones снизился на 1,1%, до 51 770,31 пункта. За неделю Nasdaq потерял 2%, тогда как S&P 500 снизился на 0,6%. Несмотря на коррекцию, с начала года S&P 500 сохранял рост более чем на 10%.
Особенно сильное давление испытали компании, связанные с искусственным интеллектом. Акции Intel обвалились почти на 29% после публикации квартальной отчётности и прогноза, разочаровавшего инвесторов. Результаты Alphabet (Google) и Amazon также усилили сомнения относительно того, насколько быстро многомиллиардные инвестиции в центры обработки данных и вычислительные мощности смогут превратиться в устойчивый рост прибыли.
Главная проблема заключается в том, что рынок уже заложил в котировки чрезвычайно высокие ожидания от ИИ. Инвесторы готовы финансировать масштабное расширение инфраструктуры, но всё настойчивее требуют доказательств того, что расходы на оборудование, дата-центры и энергоснабжение обеспечат соответствующую финансовую отдачу.
Марта Нортон (Marta Norton), главный инвестиционный стратег Empower, отметила, что опасения относительно перспектив ИИ не только сохраняются, но и усиливаются. По её словам, участники рынка продолжают переосмысливать результаты технологических компаний, опубликованные в конце октября.
Промежуточные выборы могут изменить отношение инвесторов к сектору ИИ
Одним из главных событий недели станут промежуточные выборы в Конгресс США, которые состоятся во вторник, 3 ноября. Их результаты определят, сохранит ли Республиканская партия президента Дональда Трампа (Donald Trump) контроль над обеими палатами или демократы получат возможность влиять на законодательную повестку.
Наиболее вероятным сценарием считается переход Палаты представителей под контроль демократов, тогда как борьба за Сенат остаётся менее предсказуемой. По последней оценке Decision Desk HQ, опубликованной 2 ноября, вероятность победы демократов в Палате представителей составляла 84%.
Для фондового рынка значение выборов выходит далеко за рамки обычного политического противостояния. Инвесторы опасаются, что усиление позиций демократов приведёт к более жёсткому регулированию технологической отрасли, прежде всего в отношении строительства центров обработки данных и развития искусственного интеллекта.
В последние месяцы расширение инфраструктуры ИИ сталкивается с растущим сопротивлением местных сообществ. Жители отдельных регионов выступают против строительства новых дата-центров из-за увеличения потребления электроэнергии, нагрузки на коммунальную инфраструктуру, роста стоимости электричества и экологических последствий.
Особое внимание инвесторы уделяют выборам на уровне отдельных штатов и муниципалитетов, в частности в Техасе, где сосредоточено значительное количество действующих и планируемых проектов дата-центров. Даже если федеральное законодательство не претерпит существенных изменений, решения местных властей могут осложнить реализацию новых проектов, увеличить расходы технологических компаний и замедлить расширение вычислительных мощностей.
Рик Меклер (Rick Meckler), партнёр Cherry Lane Investments, считает, что убедительная победа демократов может оказать негативное влияние на акции компаний, связанных с ИИ, технологический сектор и фондовый рынок в целом.
Политические изменения способны затронуть и другие отрасли. В частности, инвесторы будут оценивать возможные последствия для оборонных и медицинских компаний, банковского сектора и криптовалютной индустрии. Изменение баланса сил в Конгрессе может повлиять на бюджетные приоритеты Вашингтона, налоговую политику и перспективы государственного финансирования различных направлений экономики.
При этом участники рынка не считают, что результаты выборов автоматически приведут к остановке инвестиционного бума в сфере ИИ. Однако вероятность усиления контроля над отраслью становится дополнительным фактором неопределённости в момент, когда технологические компании и без того сталкиваются с растущими требованиями инвесторов к эффективности своих капиталовложений.
Apple, AMD и Palantir проверят устойчивость интереса к ИИ
Не менее важным фактором для рынка станет корпоративная отчётность. По данным LSEG, на 30 октября совокупная прибыль компаний индекса S&P 500 за третий квартал должна была увеличиться на 31,6% в годовом выражении. При этом из 299 компаний, уже представивших результаты, 81,6% превзошли ожидания аналитиков. Средний долгосрочный показатель составляет около 67%. Прогнозируемый рост совокупной выручки достигал 13,6%.
Однако высокие темпы роста прибыли не гарантируют положительной реакции инвесторов. Рынок предъявляет к компаниям повышенные требования, и даже относительно хорошие результаты могут привести к распродажам, если руководство не подтвердит возможность дальнейшего ускорения бизнеса.
Показательным примером стала Caterpillar. Её акции в четверг, 29 октября, снизились примерно на 9% после того, как компания сохранила прежний прогноз годового роста продаж, несмотря на высокий спрос на энергетическое оборудование со стороны операторов дата-центров.
Крис Галипо (Chris Galipeau), руководитель рыночной стратегии Franklin Templeton Institute, подчеркнул, что планка ожиданий инвесторов сейчас очень высока. Компании, которые не оправдывают прогнозы или не демонстрируют достаточно сильных перспектив, рискуют столкнуться с существенным падением котировок.
В центре внимания на этой неделе окажется Apple. Компания должна представить результаты в понедельник, 2 ноября, после закрытия американских бирж. Это будет первая квартальная отчётность после того, как Джон Тернус (John Ternus) занял пост генерального директора вместо Тима Кука (Tim Cook). Инвесторы будут оценивать спрос на iPhone, динамику продаж других устройств, доходы от сервисов и перспективы праздничного сезона.
По консенсус-прогнозу аналитиков, прибыль Apple может составить $1,98 на акцию против $1,85 годом ранее. Котировки компании в течение года оставались одним из сильных элементов технологического рынка, поэтому инвесторы рассчитывают увидеть подтверждение устойчивости потребительского спроса.
В тот же день квартальные результаты представит Palantir. Отчётность разработчика программного обеспечения будет особенно интересна участникам рынка, поскольку позволит оценить, насколько активно компании и государственные структуры внедряют коммерческие решения на основе ИИ и готовы ли они увеличивать расходы на такие продукты.
Во вторник, 3 ноября, после закрытия торгов отчитаться должна Advanced Micro Devices (AMD). Аналитики ожидают прибыль около $1,68 на акцию. Компания ранее ориентировала инвесторов на выручку примерно $13 млрд, плюс-минус $300 млн, что предполагало увеличение примерно на 41% по сравнению с аналогичным периодом прошлого года. Основным предметом внимания станет спрос на ускорители вычислений и серверные процессоры, используемые в инфраструктуре искусственного интеллекта.
В среду, 4 ноября, отчётность Qualcomm даст дополнительное представление о состоянии рынка полупроводников, включая спрос на процессоры для смартфонов и развитие других направлений бизнеса.
Всего на неделе финансовые результаты должны представить более 100 компаний из S&P 500. Среди них McDonald’s, Amgen и ConocoPhillips. Таким образом, инвесторы получат возможность оценить не только технологический сектор, но и состояние потребительского спроса, фармацевтического бизнеса и энергетической отрасли.
Отчёт о занятости станет проверкой устойчивости экономики США
Ещё одним важнейшим событием станет публикация октябрьского отчёта о занятости в США, запланированная на пятницу, 6 ноября. По календарю Бюро статистики труда (BLS), данные будут опубликованы в 8:30 утра по времени Восточного побережья США.
Этот отчёт приобретает особое значение на фоне противоречивой ситуации в американской экономике. С одной стороны, экономический рост остаётся устойчивым, потребительские расходы продолжают поддерживать деловую активность, а компании увеличивают инвестиции в технологии и искусственный интеллект. С другой стороны, динамика занятости пока не вполне соответствует общей картине экономического благополучия.
По данным, опубликованным в конце октября, ВВП США в третьем квартале 2026 года увеличился на 3,4% в годовом исчислении, превысив ожидания аналитиков. Федеральная резервная система (ФРС) на последнем заседании также улучшила оценку состояния экономики, сохранив процентные ставки в диапазоне 3,75–4%.
Однако инвесторов беспокоит, что сильный экономический рост не сопровождается сопоставимым увеличением числа рабочих мест. Именно поэтому октябрьская статистика занятости может оказаться особенно важной для понимания дальнейшей траектории американской экономики.
Мэттью Мискин (Matthew Miskin), один из главных инвестиционных стратегов Manulife John Hancock Investments, обратил внимание на отсутствие уверенного роста занятости как на слабое место в нынешней картине экономического подъёма.
Сильная статистика по рынку труда может подтвердить устойчивость потребительского спроса и поддержать акции компаний, ориентированных на внутреннюю экономику. Однако одновременно она способна усилить опасения относительно инфляции и ограничить возможности ФРС для смягчения денежно-кредитной политики.
Напротив, слабые показатели занятости могут свидетельствовать о постепенном охлаждении экономики. В таком случае инвесторы получат дополнительные основания рассчитывать на снижение процентных ставок в будущем, хотя слишком резкое ухудшение ситуации на рынке труда способно усилить опасения относительно перспектив корпоративной прибыли.
Таким образом, пятничный отчёт будет оцениваться не только с точки зрения количества созданных рабочих мест. Важными показателями станут уровень безработицы, динамика заработной платы и пересмотр ранее опубликованных данных.
Инвесторы ищут новые источники роста за пределами технологического сектора
Несмотря на недавние проблемы крупнейших технологических компаний, американский фондовый рынок демонстрирует признаки более широкого распределения инвестиционного спроса. В октябре поддержку индексам оказывали энергетические и финансовые компании, а также защитные сектора, включая коммунальные предприятия и здравоохранение.
Это важное изменение для рынка, который в предыдущие периоды во многом зависел от нескольких крупнейших технологических компаний и оптимизма вокруг искусственного интеллекта.
Снижение котировок Alphabet, Amazon и Intel показало, насколько быстро инвесторы могут пересматривать оценки даже крупнейших участников технологической отрасли. Вместе с тем рост других секторов свидетельствует о том, что интерес к американским акциям не ограничивается исключительно ИИ.
Крис Галипо считает, что фондовый рынок значительно шире, чем принято думать, и нынешняя ситуация подтверждает наличие инвестиционных возможностей за пределами технологического сегмента.
В начале ноября S&P 500 сохраняет рост более чем на 10% с начала 2026 года, несмотря на заметную коррекцию последних торговых сессий. Однако дальнейшая динамика индекса будет зависеть от того, смогут ли компании подтвердить высокие ожидания по прибыли, а американская экономика — сохранить устойчивость без нового ускорения инфляции.
Таким образом, текущая неделя станет для инвесторов своеобразной проверкой сразу по нескольким направлениям. Результаты промежуточных выборов покажут, насколько вероятно усиление регулирования технологической отрасли, отчётность Apple, AMD и Palantir поможет оценить перспективы монетизации ИИ, а статистика занятости даст новые ориентиры для прогнозирования политики ФРС.
Главный вопрос заключается в том, сможет ли фондовый рынок США сохранить восходящий тренд на фоне растущих сомнений в окупаемости инвестиций в искусственный интеллект. Если технологические компании не смогут убедительно подтвердить перспективы роста прибыли, а экономическая статистика начнёт сигнализировать об ухудшении ситуации, давление на акции может усилиться.
Материалы на эту тему также можно прочитать:
— Wall St Week Ahead: Midterm US elections, earnings, jobs data loom for AI-wary stock market (Reuters)
— Investors gaming out Congress control for spending, AI outlook (Reuters)
— What to Expect in Markets This Week: Apple, Palantir Report; October Jobs Data Lands (Investopedia)
— Earnings Calendar for the Week of November 2, 2026 (StockTitan)
— Most Anticipated Earnings Releases: November 2–6, 2026 (Earnings Whispers)
— Employment Situation News Release — September 2026 (U.S. Bureau of Labor Statistics)
— US unemployment claims slide to 194,000, the lowest since mid-July (Associated Press)
, Цены на нефть резко снижаются в понедельник на фоне переговоров между представителями Ирана и Катара о прекращении войны между США, Израилем и Ираном. Дополнительным фактором для рынка стало заявление президента Ирана Масуда Пезешкиана о том, что верховный лидер предоставил правительству «определённые полномочия» для ведения мирных переговоров. , Цены на золото растут в понедельник, отыгрывая часть потерь после падения до минимума за год на предыдущей сессии. Поддержку рынку оказывает снижение цен на нефть, ослабившее инфляционные опасения, тогда как инвесторы продолжают следить за предстоящими промежуточными выборами в США. , Это когда-нибудь кончится?