аналитик финансовой aкадемии Capital Skills
Ох, и мудр баснописный «финансовый аналитик» Иван Крылов. Как точно описали Лебедь, Рак и Щука нынешние парадоксы на рынках.
Да, Доллар рвется в облака,
Gold пятится назад,
а Нефть всё тянет в воду.
Есть сейчас нелогичность, назовём её «крыловский имбаланс». И это даёт большую вероятность остановки импульсов ведущих активов и разворота в коррекцию. Поскольку их причины во многом исчерпаны, котировки движутся по остаточной угасающей инерции.
Давайте по порядку.
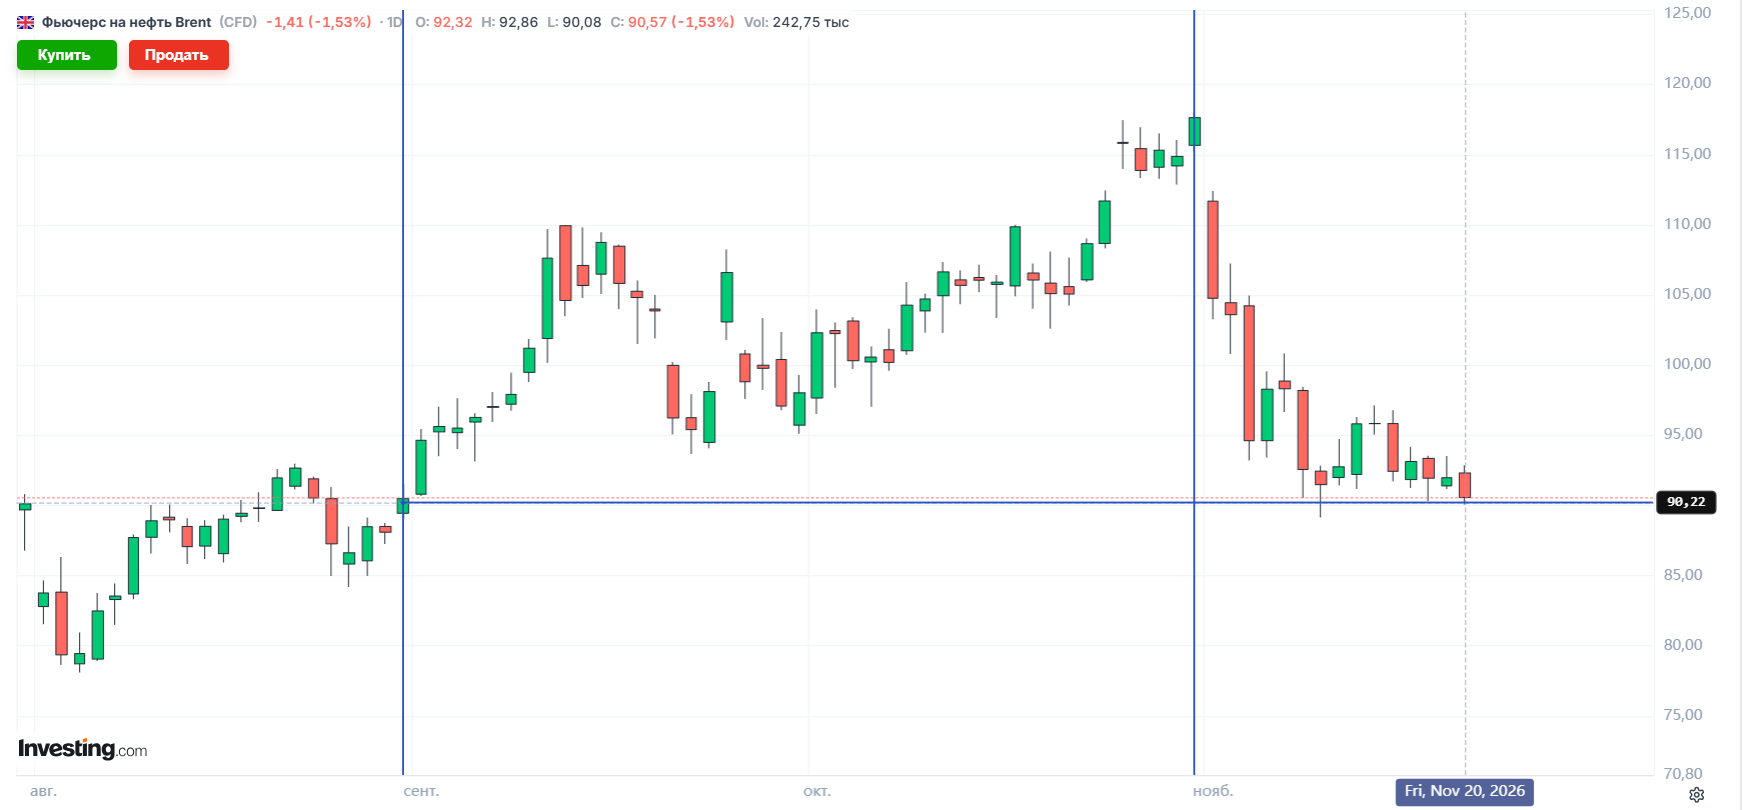
Ведущие тренды осени были взволнованы. Почти в прямом смысле – бурными волнами Персидского залива. Тон задаёт, прежде всего, нефть. Война на Ближнем Востоке, блокировка поставок через Ормуз, риски энергокризиса в мире подстёгнули цены Brent на треть – от $90 к $118 в сентябре-октябре 2026 года.
Это – попутный морской ветер для инфляции. Вот очень важная для людей, политиков в США цена бензина. Она подскочила сразу на 74% с января по октябрь – с $0,74 к $1,14 за литр. Рынок всерьёз испугался инфляции. Проценты по американским гособлигациям-трежериз взметнулись весной-осенью с 4% до 5,3% – исторического максимума. И, казалось бы, заоблачно, по мнению Дональда Трампа, поднятая в сентябре ставка ФРС с 3,75% до 4% видится сейчас низким анахронизмом. Рынок вслед за разгневанными членами ФРС ждёт её рост до 4,5% если уж не в декабре, то в январе почти точно. Всё это заставило доллар лебедем рваться в облака. Индекс DXY c сентября вымахал с 98 п. к рубежам 104 п.
Взмах его крыльев поддержали и иные восходящие потоки. Подъём фондовых индексов на буме ИИ. Захватывающие дух перспективы ведущих компаний привлекли средства в их акции и в доллар с разных рынков. Да и экономика США в целом придала силу своей валюте. ВВП показал рост с 0,2% в 4-м квартале 2025 года до 3,4% в 3-м квартале 2026 года. «Впереди планеты всей».
На таком фоне резко тускнеет золото. Осенним листопадом с конца августа его яркие жёлтые листья опускаются с $4700 к $3500. От стыда становятся красными, как рак, который «пятится назад»… И есть из-за чего. Актив в обратной зависимости от движения доллара. Инструмент, не дающий процентов доходности, теряет покупателей при «вкусных» вложениях в американские бумаги под 5%. Да ещё на ожиданиях серьёзного повышения ставок ФРС…
Но ведь меняются, меняются реалии в последние недели. В этом и вижу «крыловский имбаланс, который, кажется, пока не хочет замечать рынок. Но может быстро спохватиться.
О чём речь? Давайте по пунктам!
Нефть. Поражение партии Трампа на выборах. Оно умерило его пыл по отношению к Ирану, возможности эскалации военного конфликта. Это снижает напряжённость и в будущих поставках нефти. Ормузский пролив почти восстановил прохождение «чёрного золота», по оценке Bloomberg, несмотря на некоторые инциденты. Наращиваются альтернативные маршруты экспорта энергоносителей. Уменьшение дефицита сырья проявилось в заметном росте запасов нефти в США в последние две недели.На саммите в Пекине Китай, Россия, США – ведущие производители и потребители нефти – договорились ускорить насыщение мирового рынка топлива.
Всё это заставляет котировки Brent резко падать в ноябре от $118 к $90 – вполне благополучным уровням.
Таким образом, нефть, как крыловская Щука, «тянет в воду» (Персидского залива).
Доллар. Но ведь из-за нефти уходит один из главных факторов подъёма доллара в последние месяцы. Там, где теперь Brent, на $90, она была в конце лета. Индекс доллара DXY тогда покоился на уровне 98 пунктов . А не около 104 п., как сейчас. Так может, и инфляция в США вслед за нефтью постепенно уменьшится по результатам ноября, аккурат к декабрьской встрече ФРС? И не будет такого резона педалировать рост процента в конце 2026 – начале 2027 года?
Смотрите: 20 ноября, после выхода данных о запасах нефти в США, заявлений саммита в Пекине, вероятность роста ставки ФРС в январе до 4,5% немного снизилась – с 67% до 65%, по фьючерсам. Может, при сохранении не столь высоких цен нефти регулятор ограничится 4,25% пока, чтобы подождать-посмотреть? А 4,25% уже давно заложено в цену доллара…
Вот и чуткий, злящий Федрезерв индикатор – доходность трежериз – в последние дни ушёл с 5,3% по 10-леткам к 4,9% . Впервые с октября ниже раздражающего уровня 5%. А помните, глава ФРС Кевин Уорш говорил, что рынок сам должен взять на себя часть работы регулятора. Если доходность гособлигаций и инфляция успокоятся рынком, меньше смысл Федрезерву наращивать ставку. Это ведь лекарство с очень сильными побочными эффектами – торможением инвестиций и экономического роста, увеличением нагрузки на обслуживание госдолга и дефицит бюджета. Вспомним, что потолок госдолга – $41,1 трлн. А сейчас долг – $40,65 трлн. Вот он, щёлкает ежесекундно наглядно здесь. И может достичь потолка аккурат в начале 2027 года.
Удар по фондовому рынку США. Из-за разочарования в перспективах ИИ, позиции победивших демократов в Конгрессе и населения США против масштабов строительства дата-центров, сексуально-шпионскому скандалу с главой Nvidia, перспективам роста ставки ФРС… И вот уже NASDAQ – индекс акций компаний высоких технологий – с исторических максимумов октября около 31400 п. рушится до 25400 п. к 20 ноября. На 19% за полтора месяца, сведя на нет весь ошеломивший мир пятимесячный рост. Но ведь тот подъём во многом говорил об исключительности доллара, его привлекательности в передовых технологиях. Ситуация пока поменялась…
Есть сомнения и в поддержании высокого роста всей экономики США. Темп наращивания объёма розничных продаж – более чуткий, гибкий показатель по сравнению с ВВП. И он снижается неуклонно с 1,2% в августе до 0,8% в сентябре и 0,2% в октябре. Не является ли это эхом, в том числе, жёсткости ФРС в повышении ставки? И не отвернёт ли частично инвесторов от доллара?
Таким образом, много факторов торможения взлёта лебедя-доллара. Но ведь он растёт, несмотря на них, сохраняя «лебединую верность» прошлым нарративам. Явное проявление нелогичности, «крыловского имбаланса». Но как бы этот взлёт не оказался «лебединой песней», слишком высокой нотой перед коррекцией…
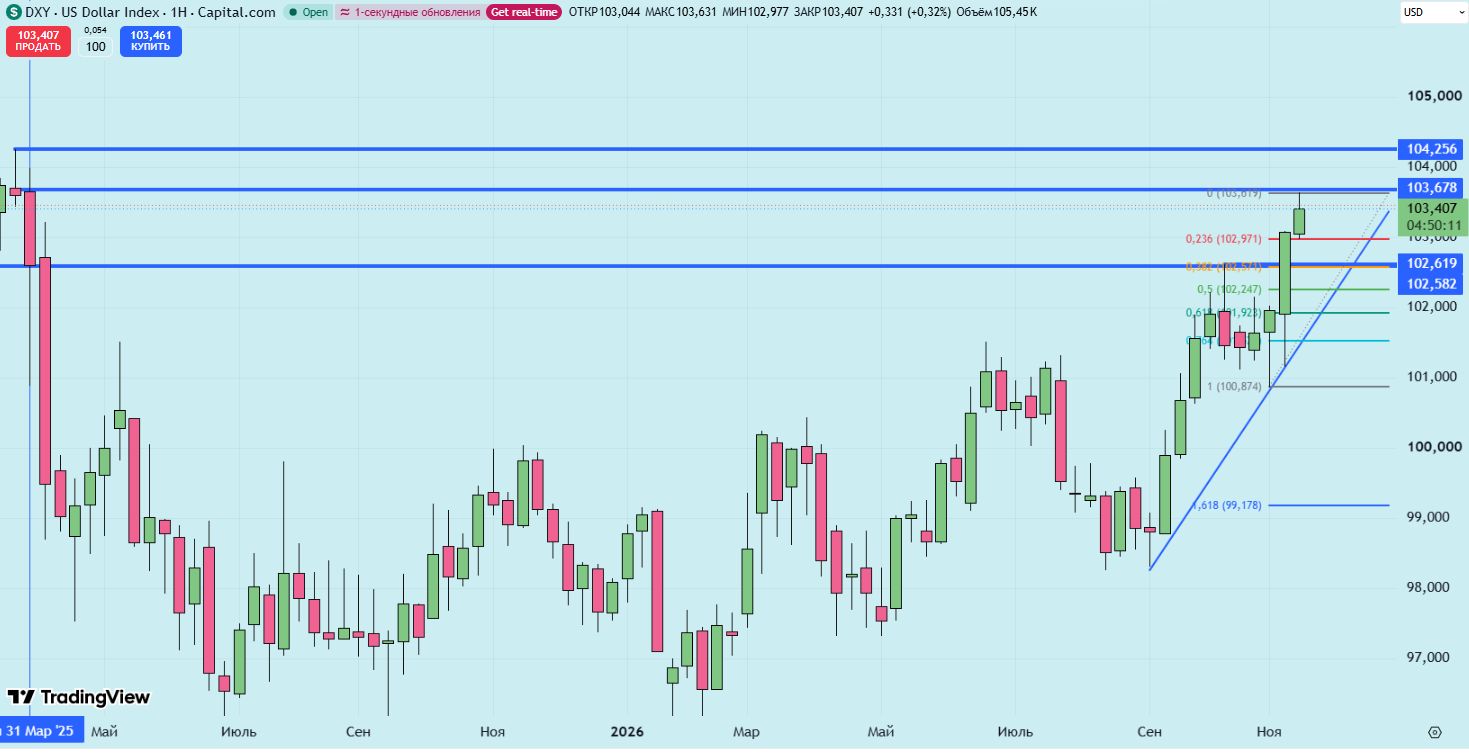
С технических позиций индекс DXY в крутом взлёте аптренда поднялся к сильному сопротивлению 103,7 п. И 20 ноября отступил от него на 103,4 п. Высока вероятность, что приведённые обстоятельства вряд ли дадут преодолеть препятствия – диапазон 103,7-104,2. На мой взгляд, более актуальна коррекция от него вниз к поддержкам 102,9-102,3 п. Там зоны предыдущих экстремумов и рубежей Фибоначчи 23,6-50%.
Золото. Третий персонаж крыловской «тройки» выглядит ещё более интересно в «имбалансе», чем доллар. Казалось бы, пике жёлтого металла пора бы приостановить. Ведь основные факторы давления учтены в произошедшем феноменальном падении. А теперь нефть дешевеет, доходность трежериз снова ниже 5%, вероятность сильного роста ставки ФРС снизилась, и даже антагонист-доллар чуть отошёл от максимума вниз 20 ноября.
Но «рак» уже не просто пятится, а просто валится изо дня в день, достигнув рубежей $3510. Особенно это впечатлило именно 20 ноября – панический обвал, несмотря даже на приостановку ралли доллара. Вот вам ещё проявление «крыловского имбаланса».
Объяснение этому может быть в обвальном падении фондовых индексов по вышеприведённым причинам. Инвесторы, теряющие деньги на акциях, могут продавать другой ликвидный актив для денежного покрытия убытков в позициях и недопущения уничтожения депозитов.
Но что же дальше? Да, паника непредсказуема. Снижение может продолжиться. Рак всё «пятится назад». Но ведь у рака это способ движения вперёд. Золото – вечный надёжный актив, основа резервов центробанков. Его падение сейчас конъюнктурно. Но при действии указанных факторов остановки его падения, при таких низких ценах очень вероятно постепенное возобновление спроса. На среднесрок оно выглядит привлекательно.
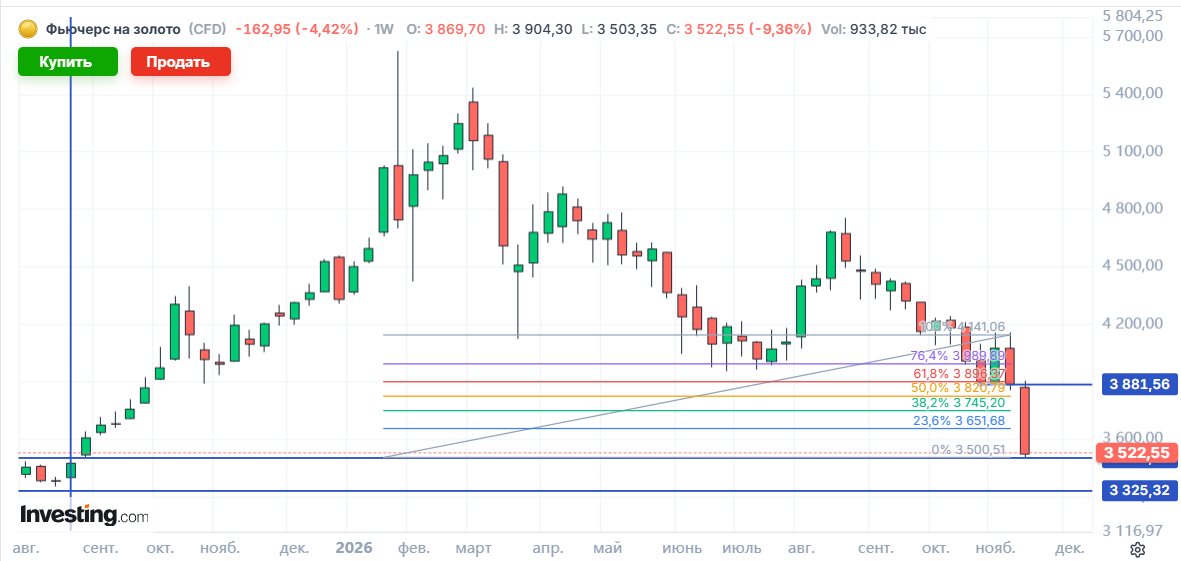
С технической точки зрения нынешнее обрушение дошло до принципиальных рубежей поддержки в районе $3500.
Здесь на графике W1 – многократные экстремумы в 2025 году. Может быть очень вероятным, что покупатели попытаются отбить актив вверх от этих рубежей. Возможная зона постепенной коррекции – $3800-3880.
Такая получилась необычная осень, друзья. Ну а теперь «зима катит в глаза»… Хотя это уже из другой басни мудрого дедушки Крылова…
Канал Марка Гойхмана «Маркер: финансы, экономика, свои инвестиции»: https://dzen.ru/id/69fdcf85207ea67d3d25bebf
, Мировые рынки, выступления, отчеты, анонсы событий. , Участники рынка считают сильными результаты, представленные крупнейшей российской судоходной компанией. , Главное за неделю.
аналитик финансовой aкадемии Capital Skills
Ох, и мудр баснописный «финансовый аналитик» Иван Крылов. Как точно описали Лебедь, Рак и Щука нынешние парадоксы на рынках.
Да, Доллар рвется в облака,
Gold пятится назад,
а Нефть всё тянет в воду.
Есть сейчас нелогичность, назовём её «крыловский имбаланс». И это даёт большую вероятность остановки импульсов ведущих активов и разворота в коррекцию. Поскольку их причины во многом исчерпаны, котировки движутся по остаточной угасающей инерции.
Давайте по порядку.
Ведущие тренды осени были взволнованы. Почти в прямом смысле – бурными волнами Персидского залива. Тон задаёт, прежде всего, нефть. Война на Ближнем Востоке, блокировка поставок через Ормуз, риски энергокризиса в мире подстёгнули цены Brent на треть – от $90 к $118 в сентябре-октябре 2026 года.
Это – попутный морской ветер для инфляции. Вот очень важная для людей, политиков в США цена бензина. Она подскочила сразу на 74% с января по октябрь – с $0,74 к $1,14 за литр. Рынок всерьёз испугался инфляции. Проценты по американским гособлигациям-трежериз взметнулись весной-осенью с 4% до 5,3% – исторического максимума. И, казалось бы, заоблачно, по мнению Дональда Трампа, поднятая в сентябре ставка ФРС с 3,75% до 4% видится сейчас низким анахронизмом. Рынок вслед за разгневанными членами ФРС ждёт её рост до 4,5% если уж не в декабре, то в январе почти точно. Всё это заставило доллар лебедем рваться в облака. Индекс DXY c сентября вымахал с 98 п. к рубежам 104 п.
Взмах его крыльев поддержали и иные восходящие потоки. Подъём фондовых индексов на буме ИИ. Захватывающие дух перспективы ведущих компаний привлекли средства в их акции и в доллар с разных рынков. Да и экономика США в целом придала силу своей валюте. ВВП показал рост с 0,2% в 4-м квартале 2025 года до 3,4% в 3-м квартале 2026 года. «Впереди планеты всей».
На таком фоне резко тускнеет золото. Осенним листопадом с конца августа его яркие жёлтые листья опускаются с $4700 к $3500. От стыда становятся красными, как рак, который «пятится назад»… И есть из-за чего. Актив в обратной зависимости от движения доллара. Инструмент, не дающий процентов доходности, теряет покупателей при «вкусных» вложениях в американские бумаги под 5%. Да ещё на ожиданиях серьёзного повышения ставок ФРС…
Но ведь меняются, меняются реалии в последние недели. В этом и вижу «крыловский имбаланс, который, кажется, пока не хочет замечать рынок. Но может быстро спохватиться.
О чём речь? Давайте по пунктам!
Нефть. Поражение партии Трампа на выборах. Оно умерило его пыл по отношению к Ирану, возможности эскалации военного конфликта. Это снижает напряжённость и в будущих поставках нефти. Ормузский пролив почти восстановил прохождение «чёрного золота», по оценке Bloomberg, несмотря на некоторые инциденты. Наращиваются альтернативные маршруты экспорта энергоносителей. Уменьшение дефицита сырья проявилось в заметном росте запасов нефти в США в последние две недели.На саммите в Пекине Китай, Россия, США – ведущие производители и потребители нефти – договорились ускорить насыщение мирового рынка топлива.
Всё это заставляет котировки Brent резко падать в ноябре от $118 к $90 – вполне благополучным уровням.
Таким образом, нефть, как крыловская Щука, «тянет в воду» (Персидского залива).
Доллар. Но ведь из-за нефти уходит один из главных факторов подъёма доллара в последние месяцы. Там, где теперь Brent, на $90, она была в конце лета. Индекс доллара DXY тогда покоился на уровне 98 пунктов . А не около 104 п., как сейчас. Так может, и инфляция в США вслед за нефтью постепенно уменьшится по результатам ноября, аккурат к декабрьской встрече ФРС? И не будет такого резона педалировать рост процента в конце 2026 – начале 2027 года?
Смотрите: 20 ноября, после выхода данных о запасах нефти в США, заявлений саммита в Пекине, вероятность роста ставки ФРС в январе до 4,5% немного снизилась – с 67% до 65%, по фьючерсам. Может, при сохранении не столь высоких цен нефти регулятор ограничится 4,25% пока, чтобы подождать-посмотреть? А 4,25% уже давно заложено в цену доллара…
Вот и чуткий, злящий Федрезерв индикатор – доходность трежериз – в последние дни ушёл с 5,3% по 10-леткам к 4,9% . Впервые с октября ниже раздражающего уровня 5%. А помните, глава ФРС Кевин Уорш говорил, что рынок сам должен взять на себя часть работы регулятора. Если доходность гособлигаций и инфляция успокоятся рынком, меньше смысл Федрезерву наращивать ставку. Это ведь лекарство с очень сильными побочными эффектами – торможением инвестиций и экономического роста, увеличением нагрузки на обслуживание госдолга и дефицит бюджета. Вспомним, что потолок госдолга – $41,1 трлн. А сейчас долг – $40,65 трлн. Вот он, щёлкает ежесекундно наглядно здесь. И может достичь потолка аккурат в начале 2027 года.
Удар по фондовому рынку США. Из-за разочарования в перспективах ИИ, позиции победивших демократов в Конгрессе и населения США против масштабов строительства дата-центров, сексуально-шпионскому скандалу с главой Nvidia, перспективам роста ставки ФРС… И вот уже NASDAQ – индекс акций компаний высоких технологий – с исторических максимумов октября около 31400 п. рушится до 25400 п. к 20 ноября. На 19% за полтора месяца, сведя на нет весь ошеломивший мир пятимесячный рост. Но ведь тот подъём во многом говорил об исключительности доллара, его привлекательности в передовых технологиях. Ситуация пока поменялась…
Есть сомнения и в поддержании высокого роста всей экономики США. Темп наращивания объёма розничных продаж – более чуткий, гибкий показатель по сравнению с ВВП. И он снижается неуклонно с 1,2% в августе до 0,8% в сентябре и 0,2% в октябре. Не является ли это эхом, в том числе, жёсткости ФРС в повышении ставки? И не отвернёт ли частично инвесторов от доллара?
Таким образом, много факторов торможения взлёта лебедя-доллара. Но ведь он растёт, несмотря на них, сохраняя «лебединую верность» прошлым нарративам. Явное проявление нелогичности, «крыловского имбаланса». Но как бы этот взлёт не оказался «лебединой песней», слишком высокой нотой перед коррекцией…
С технических позиций индекс DXY в крутом взлёте аптренда поднялся к сильному сопротивлению 103,7 п. И 20 ноября отступил от него на 103,4 п. Высока вероятность, что приведённые обстоятельства вряд ли дадут преодолеть препятствия – диапазон 103,7-104,2. На мой взгляд, более актуальна коррекция от него вниз к поддержкам 102,9-102,3 п. Там зоны предыдущих экстремумов и рубежей Фибоначчи 23,6-50%.
Золото. Третий персонаж крыловской «тройки» выглядит ещё более интересно в «имбалансе», чем доллар. Казалось бы, пике жёлтого металла пора бы приостановить. Ведь основные факторы давления учтены в произошедшем феноменальном падении. А теперь нефть дешевеет, доходность трежериз снова ниже 5%, вероятность сильного роста ставки ФРС снизилась, и даже антагонист-доллар чуть отошёл от максимума вниз 20 ноября.
Но «рак» уже не просто пятится, а просто валится изо дня в день, достигнув рубежей $3510. Особенно это впечатлило именно 20 ноября – панический обвал, несмотря даже на приостановку ралли доллара. Вот вам ещё проявление «крыловского имбаланса».
Объяснение этому может быть в обвальном падении фондовых индексов по вышеприведённым причинам. Инвесторы, теряющие деньги на акциях, могут продавать другой ликвидный актив для денежного покрытия убытков в позициях и недопущения уничтожения депозитов.
Но что же дальше? Да, паника непредсказуема. Снижение может продолжиться. Рак всё «пятится назад». Но ведь у рака это способ движения вперёд. Золото – вечный надёжный актив, основа резервов центробанков. Его падение сейчас конъюнктурно. Но при действии указанных факторов остановки его падения, при таких низких ценах очень вероятно постепенное возобновление спроса. На среднесрок оно выглядит привлекательно.
С технической точки зрения нынешнее обрушение дошло до принципиальных рубежей поддержки в районе $3500.
Здесь на графике W1 – многократные экстремумы в 2025 году. Может быть очень вероятным, что покупатели попытаются отбить актив вверх от этих рубежей. Возможная зона постепенной коррекции – $3800-3880.
Такая получилась необычная осень, друзья. Ну а теперь «зима катит в глаза»… Хотя это уже из другой басни мудрого дедушки Крылова…
Канал Марка Гойхмана «Маркер: финансы, экономика, свои инвестиции»: https://dzen.ru/id/69fdcf85207ea67d3d25bebf
, Мировые рынки, выступления, отчеты, анонсы событий. , Участники рынка считают сильными результаты, представленные крупнейшей российской судоходной компанией. , Главное за неделю.
аналитик финансовой aкадемии Capital Skills
Ох, и мудр баснописный «финансовый аналитик» Иван Крылов. Как точно описали Лебедь, Рак и Щука нынешние парадоксы на рынках.
Да, Доллар рвется в облака,
Gold пятится назад,
а Нефть всё тянет в воду.
Есть сейчас нелогичность, назовём её «крыловский имбаланс». И это даёт большую вероятность остановки импульсов ведущих активов и разворота в коррекцию. Поскольку их причины во многом исчерпаны, котировки движутся по остаточной угасающей инерции.
Давайте по порядку.
Ведущие тренды осени были взволнованы. Почти в прямом смысле – бурными волнами Персидского залива. Тон задаёт, прежде всего, нефть. Война на Ближнем Востоке, блокировка поставок через Ормуз, риски энергокризиса в мире подстёгнули цены Brent на треть – от $90 к $118 в сентябре-октябре 2026 года.
Это – попутный морской ветер для инфляции. Вот очень важная для людей, политиков в США цена бензина. Она подскочила сразу на 74% с января по октябрь – с $0,74 к $1,14 за литр. Рынок всерьёз испугался инфляции. Проценты по американским гособлигациям-трежериз взметнулись весной-осенью с 4% до 5,3% – исторического максимума. И, казалось бы, заоблачно, по мнению Дональда Трампа, поднятая в сентябре ставка ФРС с 3,75% до 4% видится сейчас низким анахронизмом. Рынок вслед за разгневанными членами ФРС ждёт её рост до 4,5% если уж не в декабре, то в январе почти точно. Всё это заставило доллар лебедем рваться в облака. Индекс DXY c сентября вымахал с 98 п. к рубежам 104 п.
Взмах его крыльев поддержали и иные восходящие потоки. Подъём фондовых индексов на буме ИИ. Захватывающие дух перспективы ведущих компаний привлекли средства в их акции и в доллар с разных рынков. Да и экономика США в целом придала силу своей валюте. ВВП показал рост с 0,2% в 4-м квартале 2025 года до 3,4% в 3-м квартале 2026 года. «Впереди планеты всей».
На таком фоне резко тускнеет золото. Осенним листопадом с конца августа его яркие жёлтые листья опускаются с $4700 к $3500. От стыда становятся красными, как рак, который «пятится назад»… И есть из-за чего. Актив в обратной зависимости от движения доллара. Инструмент, не дающий процентов доходности, теряет покупателей при «вкусных» вложениях в американские бумаги под 5%. Да ещё на ожиданиях серьёзного повышения ставок ФРС…
Но ведь меняются, меняются реалии в последние недели. В этом и вижу «крыловский имбаланс, который, кажется, пока не хочет замечать рынок. Но может быстро спохватиться.
О чём речь? Давайте по пунктам!
Нефть. Поражение партии Трампа на выборах. Оно умерило его пыл по отношению к Ирану, возможности эскалации военного конфликта. Это снижает напряжённость и в будущих поставках нефти. Ормузский пролив почти восстановил прохождение «чёрного золота», по оценке Bloomberg, несмотря на некоторые инциденты. Наращиваются альтернативные маршруты экспорта энергоносителей. Уменьшение дефицита сырья проявилось в заметном росте запасов нефти в США в последние две недели.На саммите в Пекине Китай, Россия, США – ведущие производители и потребители нефти – договорились ускорить насыщение мирового рынка топлива.
Всё это заставляет котировки Brent резко падать в ноябре от $118 к $90 – вполне благополучным уровням.
Таким образом, нефть, как крыловская Щука, «тянет в воду» (Персидского залива).
Доллар. Но ведь из-за нефти уходит один из главных факторов подъёма доллара в последние месяцы. Там, где теперь Brent, на $90, она была в конце лета. Индекс доллара DXY тогда покоился на уровне 98 пунктов . А не около 104 п., как сейчас. Так может, и инфляция в США вслед за нефтью постепенно уменьшится по результатам ноября, аккурат к декабрьской встрече ФРС? И не будет такого резона педалировать рост процента в конце 2026 – начале 2027 года?
Смотрите: 20 ноября, после выхода данных о запасах нефти в США, заявлений саммита в Пекине, вероятность роста ставки ФРС в январе до 4,5% немного снизилась – с 67% до 65%, по фьючерсам. Может, при сохранении не столь высоких цен нефти регулятор ограничится 4,25% пока, чтобы подождать-посмотреть? А 4,25% уже давно заложено в цену доллара…
Вот и чуткий, злящий Федрезерв индикатор – доходность трежериз – в последние дни ушёл с 5,3% по 10-леткам к 4,9% . Впервые с октября ниже раздражающего уровня 5%. А помните, глава ФРС Кевин Уорш говорил, что рынок сам должен взять на себя часть работы регулятора. Если доходность гособлигаций и инфляция успокоятся рынком, меньше смысл Федрезерву наращивать ставку. Это ведь лекарство с очень сильными побочными эффектами – торможением инвестиций и экономического роста, увеличением нагрузки на обслуживание госдолга и дефицит бюджета. Вспомним, что потолок госдолга – $41,1 трлн. А сейчас долг – $40,65 трлн. Вот он, щёлкает ежесекундно наглядно здесь. И может достичь потолка аккурат в начале 2027 года.
Удар по фондовому рынку США. Из-за разочарования в перспективах ИИ, позиции победивших демократов в Конгрессе и населения США против масштабов строительства дата-центров, сексуально-шпионскому скандалу с главой Nvidia, перспективам роста ставки ФРС… И вот уже NASDAQ – индекс акций компаний высоких технологий – с исторических максимумов октября около 31400 п. рушится до 25400 п. к 20 ноября. На 19% за полтора месяца, сведя на нет весь ошеломивший мир пятимесячный рост. Но ведь тот подъём во многом говорил об исключительности доллара, его привлекательности в передовых технологиях. Ситуация пока поменялась…
Есть сомнения и в поддержании высокого роста всей экономики США. Темп наращивания объёма розничных продаж – более чуткий, гибкий показатель по сравнению с ВВП. И он снижается неуклонно с 1,2% в августе до 0,8% в сентябре и 0,2% в октябре. Не является ли это эхом, в том числе, жёсткости ФРС в повышении ставки? И не отвернёт ли частично инвесторов от доллара?
Таким образом, много факторов торможения взлёта лебедя-доллара. Но ведь он растёт, несмотря на них, сохраняя «лебединую верность» прошлым нарративам. Явное проявление нелогичности, «крыловского имбаланса». Но как бы этот взлёт не оказался «лебединой песней», слишком высокой нотой перед коррекцией…
С технических позиций индекс DXY в крутом взлёте аптренда поднялся к сильному сопротивлению 103,7 п. И 20 ноября отступил от него на 103,4 п. Высока вероятность, что приведённые обстоятельства вряд ли дадут преодолеть препятствия – диапазон 103,7-104,2. На мой взгляд, более актуальна коррекция от него вниз к поддержкам 102,9-102,3 п. Там зоны предыдущих экстремумов и рубежей Фибоначчи 23,6-50%.
Золото. Третий персонаж крыловской «тройки» выглядит ещё более интересно в «имбалансе», чем доллар. Казалось бы, пике жёлтого металла пора бы приостановить. Ведь основные факторы давления учтены в произошедшем феноменальном падении. А теперь нефть дешевеет, доходность трежериз снова ниже 5%, вероятность сильного роста ставки ФРС снизилась, и даже антагонист-доллар чуть отошёл от максимума вниз 20 ноября.
Но «рак» уже не просто пятится, а просто валится изо дня в день, достигнув рубежей $3510. Особенно это впечатлило именно 20 ноября – панический обвал, несмотря даже на приостановку ралли доллара. Вот вам ещё проявление «крыловского имбаланса».
Объяснение этому может быть в обвальном падении фондовых индексов по вышеприведённым причинам. Инвесторы, теряющие деньги на акциях, могут продавать другой ликвидный актив для денежного покрытия убытков в позициях и недопущения уничтожения депозитов.
Но что же дальше? Да, паника непредсказуема. Снижение может продолжиться. Рак всё «пятится назад». Но ведь у рака это способ движения вперёд. Золото – вечный надёжный актив, основа резервов центробанков. Его падение сейчас конъюнктурно. Но при действии указанных факторов остановки его падения, при таких низких ценах очень вероятно постепенное возобновление спроса. На среднесрок оно выглядит привлекательно.
С технической точки зрения нынешнее обрушение дошло до принципиальных рубежей поддержки в районе $3500.
Здесь на графике W1 – многократные экстремумы в 2025 году. Может быть очень вероятным, что покупатели попытаются отбить актив вверх от этих рубежей. Возможная зона постепенной коррекции – $3800-3880.
Такая получилась необычная осень, друзья. Ну а теперь «зима катит в глаза»… Хотя это уже из другой басни мудрого дедушки Крылова…
Канал Марка Гойхмана «Маркер: финансы, экономика, свои инвестиции»: https://dzen.ru/id/69fdcf85207ea67d3d25bebf
, Мировые рынки, выступления, отчеты, анонсы событий. , Участники рынка считают сильными результаты, представленные крупнейшей российской судоходной компанией. , Главное за неделю.
аналитик финансовой aкадемии Capital Skills
Ох, и мудр баснописный «финансовый аналитик» Иван Крылов. Как точно описали Лебедь, Рак и Щука нынешние парадоксы на рынках.
Да, Доллар рвется в облака,
Gold пятится назад,
а Нефть всё тянет в воду.
Есть сейчас нелогичность, назовём её «крыловский имбаланс». И это даёт большую вероятность остановки импульсов ведущих активов и разворота в коррекцию. Поскольку их причины во многом исчерпаны, котировки движутся по остаточной угасающей инерции.
Давайте по порядку.
Ведущие тренды осени были взволнованы. Почти в прямом смысле – бурными волнами Персидского залива. Тон задаёт, прежде всего, нефть. Война на Ближнем Востоке, блокировка поставок через Ормуз, риски энергокризиса в мире подстёгнули цены Brent на треть – от $90 к $118 в сентябре-октябре 2026 года.
Это – попутный морской ветер для инфляции. Вот очень важная для людей, политиков в США цена бензина. Она подскочила сразу на 74% с января по октябрь – с $0,74 к $1,14 за литр. Рынок всерьёз испугался инфляции. Проценты по американским гособлигациям-трежериз взметнулись весной-осенью с 4% до 5,3% – исторического максимума. И, казалось бы, заоблачно, по мнению Дональда Трампа, поднятая в сентябре ставка ФРС с 3,75% до 4% видится сейчас низким анахронизмом. Рынок вслед за разгневанными членами ФРС ждёт её рост до 4,5% если уж не в декабре, то в январе почти точно. Всё это заставило доллар лебедем рваться в облака. Индекс DXY c сентября вымахал с 98 п. к рубежам 104 п.
Взмах его крыльев поддержали и иные восходящие потоки. Подъём фондовых индексов на буме ИИ. Захватывающие дух перспективы ведущих компаний привлекли средства в их акции и в доллар с разных рынков. Да и экономика США в целом придала силу своей валюте. ВВП показал рост с 0,2% в 4-м квартале 2025 года до 3,4% в 3-м квартале 2026 года. «Впереди планеты всей».
На таком фоне резко тускнеет золото. Осенним листопадом с конца августа его яркие жёлтые листья опускаются с $4700 к $3500. От стыда становятся красными, как рак, который «пятится назад»… И есть из-за чего. Актив в обратной зависимости от движения доллара. Инструмент, не дающий процентов доходности, теряет покупателей при «вкусных» вложениях в американские бумаги под 5%. Да ещё на ожиданиях серьёзного повышения ставок ФРС…
Но ведь меняются, меняются реалии в последние недели. В этом и вижу «крыловский имбаланс, который, кажется, пока не хочет замечать рынок. Но может быстро спохватиться.
О чём речь? Давайте по пунктам!
Нефть. Поражение партии Трампа на выборах. Оно умерило его пыл по отношению к Ирану, возможности эскалации военного конфликта. Это снижает напряжённость и в будущих поставках нефти. Ормузский пролив почти восстановил прохождение «чёрного золота», по оценке Bloomberg, несмотря на некоторые инциденты. Наращиваются альтернативные маршруты экспорта энергоносителей. Уменьшение дефицита сырья проявилось в заметном росте запасов нефти в США в последние две недели.На саммите в Пекине Китай, Россия, США – ведущие производители и потребители нефти – договорились ускорить насыщение мирового рынка топлива.
Всё это заставляет котировки Brent резко падать в ноябре от $118 к $90 – вполне благополучным уровням.
Таким образом, нефть, как крыловская Щука, «тянет в воду» (Персидского залива).
Доллар. Но ведь из-за нефти уходит один из главных факторов подъёма доллара в последние месяцы. Там, где теперь Brent, на $90, она была в конце лета. Индекс доллара DXY тогда покоился на уровне 98 пунктов . А не около 104 п., как сейчас. Так может, и инфляция в США вслед за нефтью постепенно уменьшится по результатам ноября, аккурат к декабрьской встрече ФРС? И не будет такого резона педалировать рост процента в конце 2026 – начале 2027 года?
Смотрите: 20 ноября, после выхода данных о запасах нефти в США, заявлений саммита в Пекине, вероятность роста ставки ФРС в январе до 4,5% немного снизилась – с 67% до 65%, по фьючерсам. Может, при сохранении не столь высоких цен нефти регулятор ограничится 4,25% пока, чтобы подождать-посмотреть? А 4,25% уже давно заложено в цену доллара…
Вот и чуткий, злящий Федрезерв индикатор – доходность трежериз – в последние дни ушёл с 5,3% по 10-леткам к 4,9% . Впервые с октября ниже раздражающего уровня 5%. А помните, глава ФРС Кевин Уорш говорил, что рынок сам должен взять на себя часть работы регулятора. Если доходность гособлигаций и инфляция успокоятся рынком, меньше смысл Федрезерву наращивать ставку. Это ведь лекарство с очень сильными побочными эффектами – торможением инвестиций и экономического роста, увеличением нагрузки на обслуживание госдолга и дефицит бюджета. Вспомним, что потолок госдолга – $41,1 трлн. А сейчас долг – $40,65 трлн. Вот он, щёлкает ежесекундно наглядно здесь. И может достичь потолка аккурат в начале 2027 года.
Удар по фондовому рынку США. Из-за разочарования в перспективах ИИ, позиции победивших демократов в Конгрессе и населения США против масштабов строительства дата-центров, сексуально-шпионскому скандалу с главой Nvidia, перспективам роста ставки ФРС… И вот уже NASDAQ – индекс акций компаний высоких технологий – с исторических максимумов октября около 31400 п. рушится до 25400 п. к 20 ноября. На 19% за полтора месяца, сведя на нет весь ошеломивший мир пятимесячный рост. Но ведь тот подъём во многом говорил об исключительности доллара, его привлекательности в передовых технологиях. Ситуация пока поменялась…
Есть сомнения и в поддержании высокого роста всей экономики США. Темп наращивания объёма розничных продаж – более чуткий, гибкий показатель по сравнению с ВВП. И он снижается неуклонно с 1,2% в августе до 0,8% в сентябре и 0,2% в октябре. Не является ли это эхом, в том числе, жёсткости ФРС в повышении ставки? И не отвернёт ли частично инвесторов от доллара?
Таким образом, много факторов торможения взлёта лебедя-доллара. Но ведь он растёт, несмотря на них, сохраняя «лебединую верность» прошлым нарративам. Явное проявление нелогичности, «крыловского имбаланса». Но как бы этот взлёт не оказался «лебединой песней», слишком высокой нотой перед коррекцией…
С технических позиций индекс DXY в крутом взлёте аптренда поднялся к сильному сопротивлению 103,7 п. И 20 ноября отступил от него на 103,4 п. Высока вероятность, что приведённые обстоятельства вряд ли дадут преодолеть препятствия – диапазон 103,7-104,2. На мой взгляд, более актуальна коррекция от него вниз к поддержкам 102,9-102,3 п. Там зоны предыдущих экстремумов и рубежей Фибоначчи 23,6-50%.
Золото. Третий персонаж крыловской «тройки» выглядит ещё более интересно в «имбалансе», чем доллар. Казалось бы, пике жёлтого металла пора бы приостановить. Ведь основные факторы давления учтены в произошедшем феноменальном падении. А теперь нефть дешевеет, доходность трежериз снова ниже 5%, вероятность сильного роста ставки ФРС снизилась, и даже антагонист-доллар чуть отошёл от максимума вниз 20 ноября.
Но «рак» уже не просто пятится, а просто валится изо дня в день, достигнув рубежей $3510. Особенно это впечатлило именно 20 ноября – панический обвал, несмотря даже на приостановку ралли доллара. Вот вам ещё проявление «крыловского имбаланса».
Объяснение этому может быть в обвальном падении фондовых индексов по вышеприведённым причинам. Инвесторы, теряющие деньги на акциях, могут продавать другой ликвидный актив для денежного покрытия убытков в позициях и недопущения уничтожения депозитов.
Но что же дальше? Да, паника непредсказуема. Снижение может продолжиться. Рак всё «пятится назад». Но ведь у рака это способ движения вперёд. Золото – вечный надёжный актив, основа резервов центробанков. Его падение сейчас конъюнктурно. Но при действии указанных факторов остановки его падения, при таких низких ценах очень вероятно постепенное возобновление спроса. На среднесрок оно выглядит привлекательно.
С технической точки зрения нынешнее обрушение дошло до принципиальных рубежей поддержки в районе $3500.
Здесь на графике W1 – многократные экстремумы в 2025 году. Может быть очень вероятным, что покупатели попытаются отбить актив вверх от этих рубежей. Возможная зона постепенной коррекции – $3800-3880.
Такая получилась необычная осень, друзья. Ну а теперь «зима катит в глаза»… Хотя это уже из другой басни мудрого дедушки Крылова…
Канал Марка Гойхмана «Маркер: финансы, экономика, свои инвестиции»: https://dzen.ru/id/69fdcf85207ea67d3d25bebf
, Мировые рынки, выступления, отчеты, анонсы событий. , Участники рынка считают сильными результаты, представленные крупнейшей российской судоходной компанией. , Главное за неделю.