В России готовятся к вступлению в силу масштабные изменения регулирования правил несостоятельности. Новый закон должен начать работать с 27 июля 2027 года (отдельные его положения – с весны 2030 года).
Не исключено, что сроки будут откорректированы, по крайней мере, соответствующие инициативы уже в Госдуме. Но пока ориентироваться надо на принятые акты и даты – те, что названы в документе – федеральном законе от 26.07.2026 № 253-ФЗ («О внесении изменений в Федеральный закон «О несостоятельности (банкротстве)» и отдельные законодательные акты Российской Федерации»).
Несостоятельность в предпринимательской деятельности это всегда что-то близкое, по крайней мере, у партнеров. Так что неосведомленность в данной важнейшей сфере вещь непозволительная.
«Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих» – так называлась конференция, которая прошла в северной столице. Слово «реформа» вполне уместно. Разобраться в тонкостях 253-ФЗ задача нетривиальная, отдельные его положения, по мнению некоторых экспертов неоднозначны. Тем более нужны разъяснения. Мероприятие, посвященное разбору документа, было организовано Российским союзом налогоплательщиков (РСН) при участии Главного управления министерства юстиции в Санкт-Петербурге и Ленинградской области и Управлением Федеральной налоговой службы в Санкт-Петербурге.
«Мой девиз: запаздывание – главная ошибка предпринимателей и менеджеров», – считает заместитель председателя РСН в Санкт-Петербурге Александра Костенок.
Александра Костенок – практикующий в сфере банкротства юрист с четвертьвековым стажем – сделала обзор нововведений закона.
Вводится досудебная санация (ст. 31) – для всех должников. Сейчас данный институт отсутствует.
Соглашение о такой санации в нотариальной форме может быть заключено с любыми кредиторами или специальным модератором. Условия соглашения обязательны для тех, кто его подписал. Отказаться от их исполнения в одностороннем порядке нельзя.
Так же предусмотрена особая комплексная санация, она доступна лишь для должников, стоимость активов которых не менее 1 млрд. рублей, нет долга по зарплате и выходным пособиям, при этом поддержать ее должны более половины независимых кредиторов. Соглашение утверждается арбитражным судом.
Эксперт подчеркнула, что банкротство не обязательно должно заканчиваться ликвидацией. Впрочем, путь восстановления платежеспособности есть и сейчас. Реформа идет, чтобы увеличить возможность оздоровления проблемных должников.
Реструктуризация прописана в законе подробно (ст. 48, 61.25-61.43). Вводится при заключении аудитора судом, причем это предусмотрено даже против воли кредиторов. Главное – реалистичность восстановления платежеспособности и безубыточность текущей деятельности. При этом кредиторы должны получить не меньше, чем при ликвидации, в том числе не менее 10% долга в первый год процедуры, не менее 30% за весь ее ход. Срок реструктуризации до 8 лет.
Александра Костенок считает, что законодатель не дает ответа на ряд важных вопросов, таких как: кто решает, что кредиторы получат не меньше, чем при конкурсном производстве? Сохраняется ли субсидиарная ответственность директора, если план реструктуризации сорвется? Какова ответственность аудитора?
Советник первого вице-президента Газпромбанка Рустем Мифтахутдинов рассказал о своей практике (он ранее был арбитражным судьей, а так же участвовал в разработке законодательных актов).
Фундаментальный подход, что формальные признаки банкротства не равняются банкротству, зафиксированный Верховным судом России, сохранен.
Нечеткость процедур грозит потерями, как экономическими, так и социальными. О том, что реформа начала вызревать, по мнению эксперта, показало, например, прецедентное дело еще 2014 года. Тогда Сбербанк согласовал реструктуризацию долга завода «Технокабель». Одной из мер была продажа заложенного имущества. Впоследствии конкурсный управляющий попытался частично оспорить эту сделку, то есть Сбер мог потерять залог. Верховный суд защитил интересы банка и сформулировал концепцию единой сделки.
Актуальные изменения в законодательстве рассчитаны на максимальный охват кредиторов в соглашении и возможно широкое извещение о мерах по санации.
Эксперт заметил, что остаются открытыми вопросы об ограничении интересов неприсоединившихся кредиторов, а так же действие иммунитета при банкротстве.
Заместитель начальника отдела обеспечения процедур банкротства УФНС России по Санкт-Петербургу Ирина Попова считает, что безусловно положительным моментом 253-ФЗстало снижение риска банкротства. При комплексной санации налоговая задолженность не включается в общий пакет. Поэтому бюджет в любом случае в плюсе. Ключевой момент – санация не должна быть способом ухода от проблем.
«Ключевой момент реформы – дать шанс тем, кого можно спасти», завершила она выступление.
Эксперт РСН Ирина Щеглова обратила внимание, что закон ставит знак «Stop» на продолжении заведомо убыточной деятельности. Чтобы продолжить текущую деятельность должник должен гасить текущие платежи. Ответственность кредиторов существенно расширяется. Финансовые последствия решений распределяются между кредиторами и управляющим.
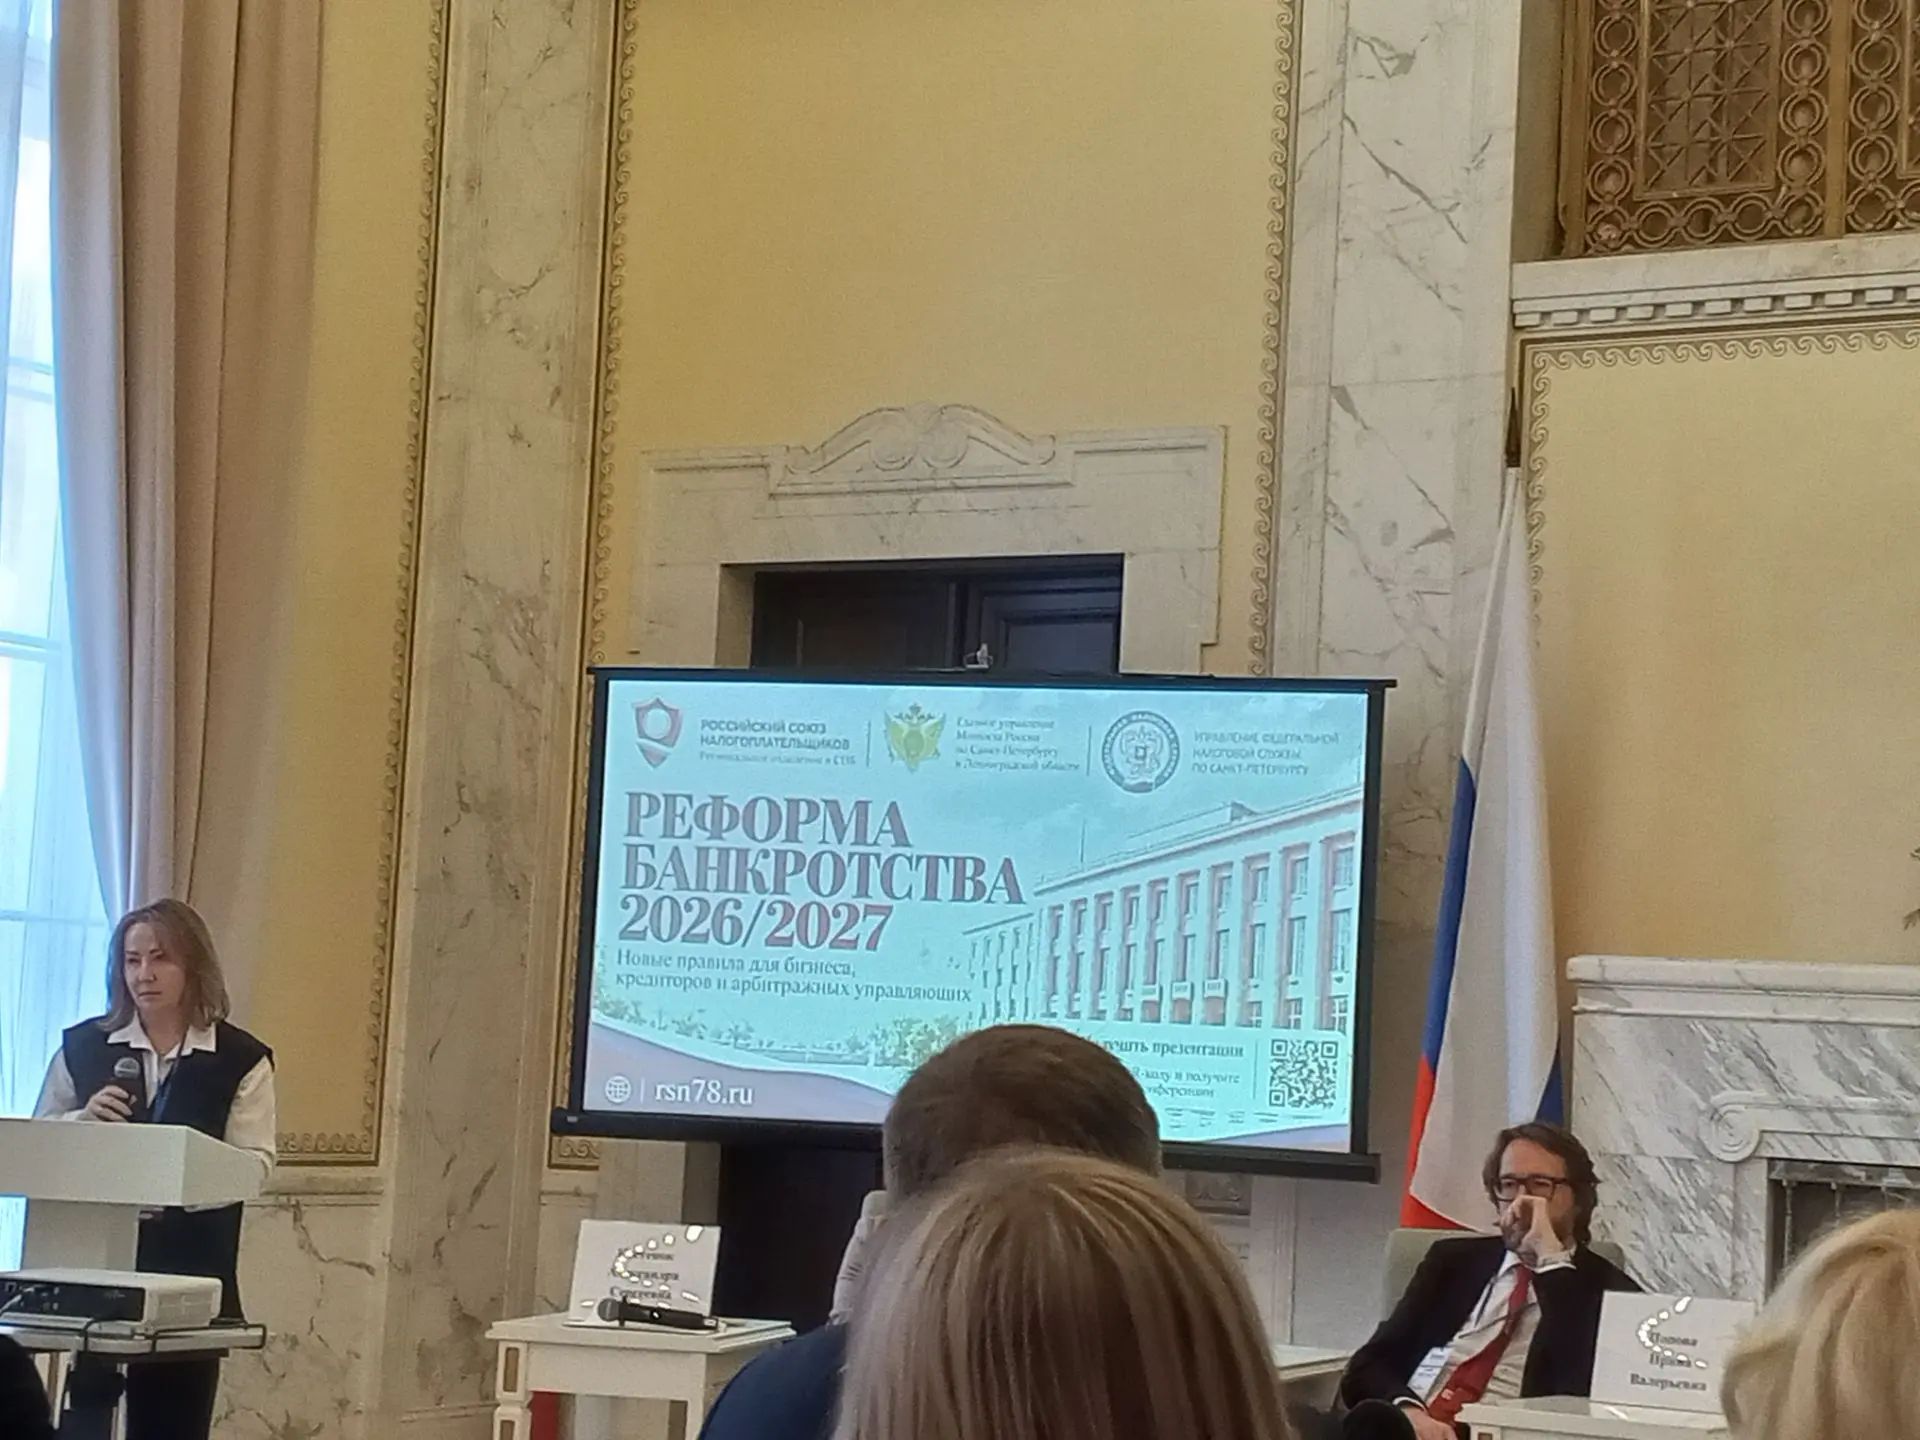
Конференция «Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих»
Фото: Алексей Миронов
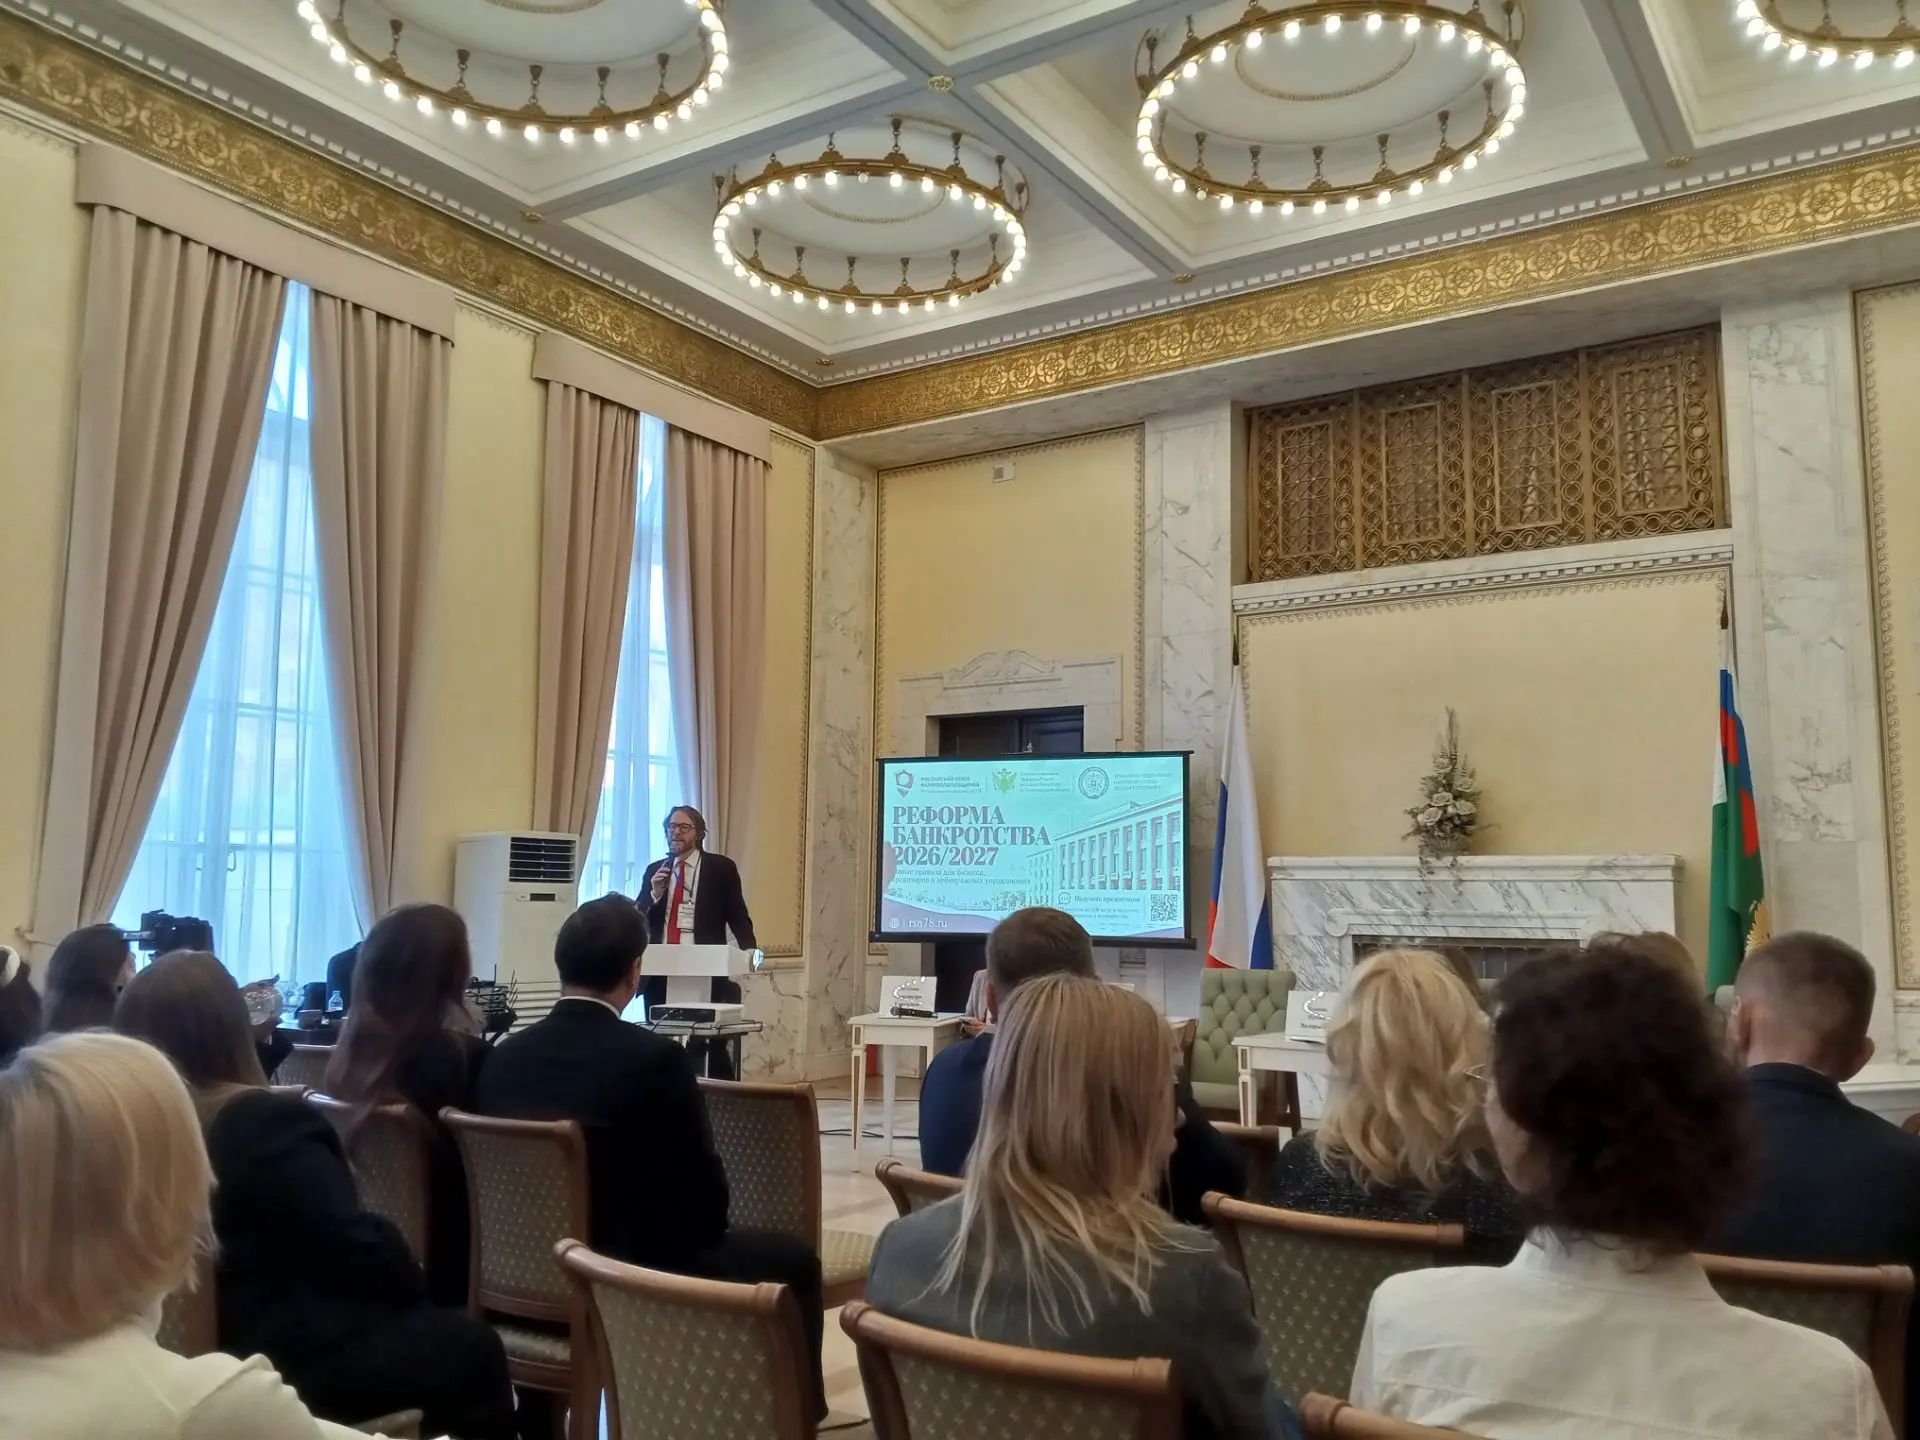
Конференция «Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих»
Фото: Алексей Миронов
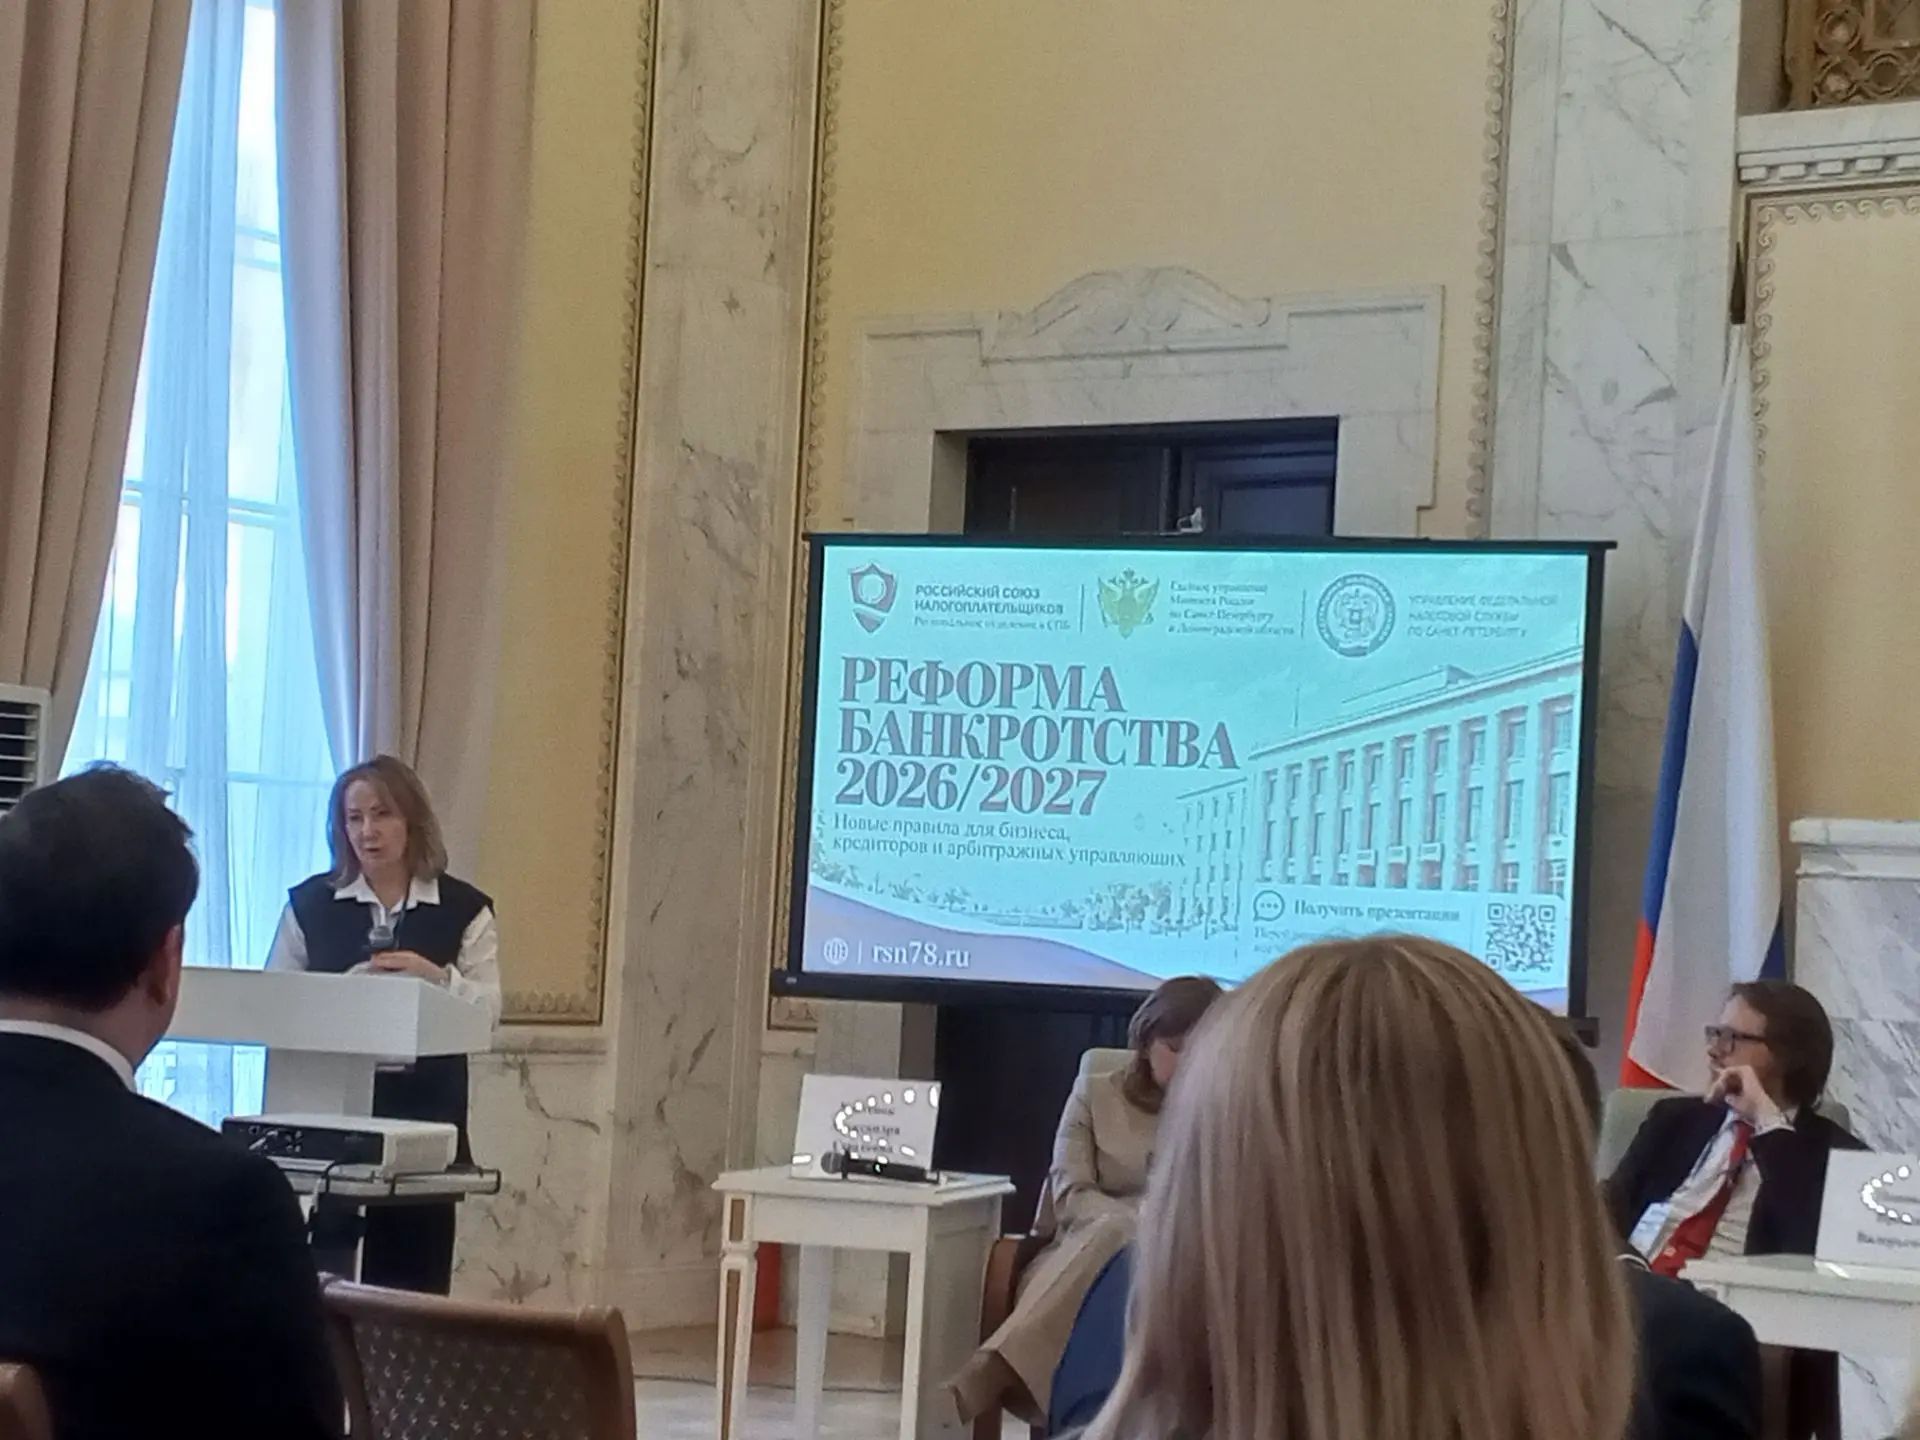
Конференция «Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих»
Фото: Алексей Миронов
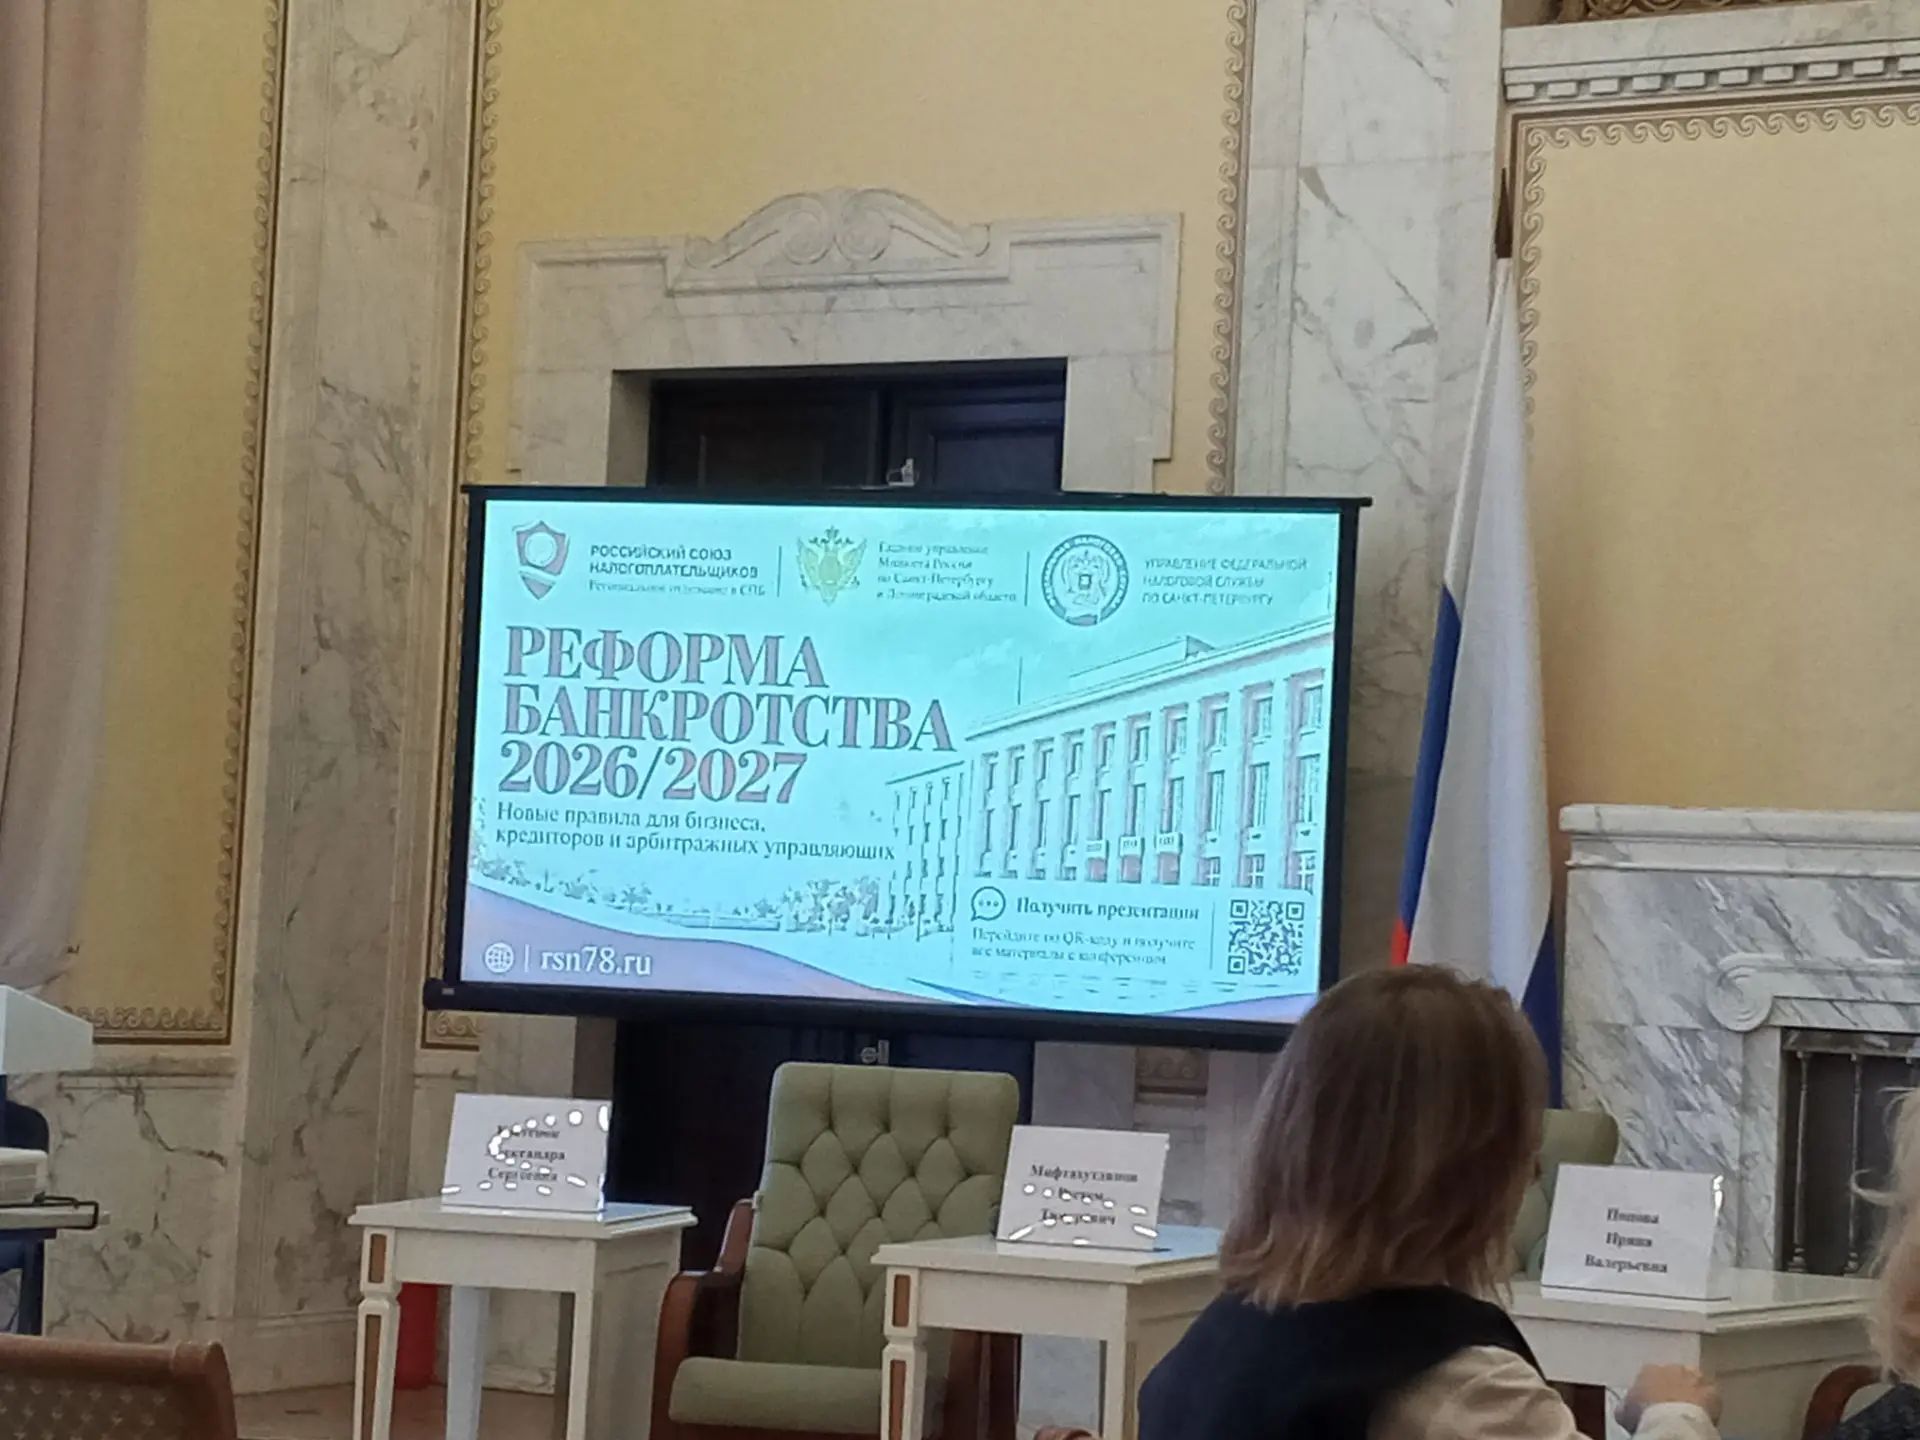
Конференция «Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих»
Фото: Алексей Миронов
Петербург.
, Что люди спрашивают у искусственного интеллекта о деньгах? , American Express улучшила прогноз прибыли на 2026 год после того, как результаты третьего квартала превзошли ожидания Уолл-стрит. Однако на фоне замедления роста расходов по картам компания объявила о масштабной реструктуризации, которая предусматривает сокращение примерно 3 500 рабочих мест по всему миру. , Что происходит с рынком недвижимости в России. В сегменте жилой недвижимости все зависит от ипотеки. Перспективы жилой и коммерческой недвижимости: не крах, но стагнация. Что происходит с разными сегментами и форматами рынка недвижимости. Флиппинг, инвестиции в частные дома, инвестиции в офисы и коворкинги, инвестиции в торговые центры и склады. Три варианта инвестиций в недвижимость, кроме прямой покупки, – ЗПИФЫ, акционерные общества и крауд-платформы, их плюсы и минусы. Когда оживет рынок крауд-инвестиций. Платформа «ВБетон»: какова тактика сегодня.
В России готовятся к вступлению в силу масштабные изменения регулирования правил несостоятельности. Новый закон должен начать работать с 27 июля 2027 года (отдельные его положения – с весны 2030 года).
Не исключено, что сроки будут откорректированы, по крайней мере, соответствующие инициативы уже в Госдуме. Но пока ориентироваться надо на принятые акты и даты – те, что названы в документе – федеральном законе от 26.07.2026 № 253-ФЗ («О внесении изменений в Федеральный закон «О несостоятельности (банкротстве)» и отдельные законодательные акты Российской Федерации»).
Несостоятельность в предпринимательской деятельности это всегда что-то близкое, по крайней мере, у партнеров. Так что неосведомленность в данной важнейшей сфере вещь непозволительная.
«Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих» – так называлась конференция, которая прошла в северной столице. Слово «реформа» вполне уместно. Разобраться в тонкостях 253-ФЗ задача нетривиальная, отдельные его положения, по мнению некоторых экспертов неоднозначны. Тем более нужны разъяснения. Мероприятие, посвященное разбору документа, было организовано Российским союзом налогоплательщиков (РСН) при участии Главного управления министерства юстиции в Санкт-Петербурге и Ленинградской области и Управлением Федеральной налоговой службы в Санкт-Петербурге.
«Мой девиз: запаздывание – главная ошибка предпринимателей и менеджеров», – считает заместитель председателя РСН в Санкт-Петербурге Александра Костенок.
Александра Костенок – практикующий в сфере банкротства юрист с четвертьвековым стажем – сделала обзор нововведений закона.
Вводится досудебная санация (ст. 31) – для всех должников. Сейчас данный институт отсутствует.
Соглашение о такой санации в нотариальной форме может быть заключено с любыми кредиторами или специальным модератором. Условия соглашения обязательны для тех, кто его подписал. Отказаться от их исполнения в одностороннем порядке нельзя.
Так же предусмотрена особая комплексная санация, она доступна лишь для должников, стоимость активов которых не менее 1 млрд. рублей, нет долга по зарплате и выходным пособиям, при этом поддержать ее должны более половины независимых кредиторов. Соглашение утверждается арбитражным судом.
Эксперт подчеркнула, что банкротство не обязательно должно заканчиваться ликвидацией. Впрочем, путь восстановления платежеспособности есть и сейчас. Реформа идет, чтобы увеличить возможность оздоровления проблемных должников.
Реструктуризация прописана в законе подробно (ст. 48, 61.25-61.43). Вводится при заключении аудитора судом, причем это предусмотрено даже против воли кредиторов. Главное – реалистичность восстановления платежеспособности и безубыточность текущей деятельности. При этом кредиторы должны получить не меньше, чем при ликвидации, в том числе не менее 10% долга в первый год процедуры, не менее 30% за весь ее ход. Срок реструктуризации до 8 лет.
Александра Костенок считает, что законодатель не дает ответа на ряд важных вопросов, таких как: кто решает, что кредиторы получат не меньше, чем при конкурсном производстве? Сохраняется ли субсидиарная ответственность директора, если план реструктуризации сорвется? Какова ответственность аудитора?
Советник первого вице-президента Газпромбанка Рустем Мифтахутдинов рассказал о своей практике (он ранее был арбитражным судьей, а так же участвовал в разработке законодательных актов).
Фундаментальный подход, что формальные признаки банкротства не равняются банкротству, зафиксированный Верховным судом России, сохранен.
Нечеткость процедур грозит потерями, как экономическими, так и социальными. О том, что реформа начала вызревать, по мнению эксперта, показало, например, прецедентное дело еще 2014 года. Тогда Сбербанк согласовал реструктуризацию долга завода «Технокабель». Одной из мер была продажа заложенного имущества. Впоследствии конкурсный управляющий попытался частично оспорить эту сделку, то есть Сбер мог потерять залог. Верховный суд защитил интересы банка и сформулировал концепцию единой сделки.
Актуальные изменения в законодательстве рассчитаны на максимальный охват кредиторов в соглашении и возможно широкое извещение о мерах по санации.
Эксперт заметил, что остаются открытыми вопросы об ограничении интересов неприсоединившихся кредиторов, а так же действие иммунитета при банкротстве.
Заместитель начальника отдела обеспечения процедур банкротства УФНС России по Санкт-Петербургу Ирина Попова считает, что безусловно положительным моментом 253-ФЗстало снижение риска банкротства. При комплексной санации налоговая задолженность не включается в общий пакет. Поэтому бюджет в любом случае в плюсе. Ключевой момент – санация не должна быть способом ухода от проблем.
«Ключевой момент реформы – дать шанс тем, кого можно спасти», завершила она выступление.
Эксперт РСН Ирина Щеглова обратила внимание, что закон ставит знак «Stop» на продолжении заведомо убыточной деятельности. Чтобы продолжить текущую деятельность должник должен гасить текущие платежи. Ответственность кредиторов существенно расширяется. Финансовые последствия решений распределяются между кредиторами и управляющим.
Конференция «Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих»
Фото: Алексей Миронов
Конференция «Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих»
Фото: Алексей Миронов
Конференция «Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих»
Фото: Алексей Миронов
Конференция «Реформа банкротства 2026: новые правила для бизнеса, кредиторов и арбитражных управляющих»
Фото: Алексей Миронов
Петербург.
, Что люди спрашивают у искусственного интеллекта о деньгах? , American Express улучшила прогноз прибыли на 2026 год после того, как результаты третьего квартала превзошли ожидания Уолл-стрит. Однако на фоне замедления роста расходов по картам компания объявила о масштабной реструктуризации, которая предусматривает сокращение примерно 3 500 рабочих мест по всему миру. , Что происходит с рынком недвижимости в России. В сегменте жилой недвижимости все зависит от ипотеки. Перспективы жилой и коммерческой недвижимости: не крах, но стагнация. Что происходит с разными сегментами и форматами рынка недвижимости. Флиппинг, инвестиции в частные дома, инвестиции в офисы и коворкинги, инвестиции в торговые центры и склады. Три варианта инвестиций в недвижимость, кроме прямой покупки, – ЗПИФЫ, акционерные общества и крауд-платформы, их плюсы и минусы. Когда оживет рынок крауд-инвестиций. Платформа «ВБетон»: какова тактика сегодня.