
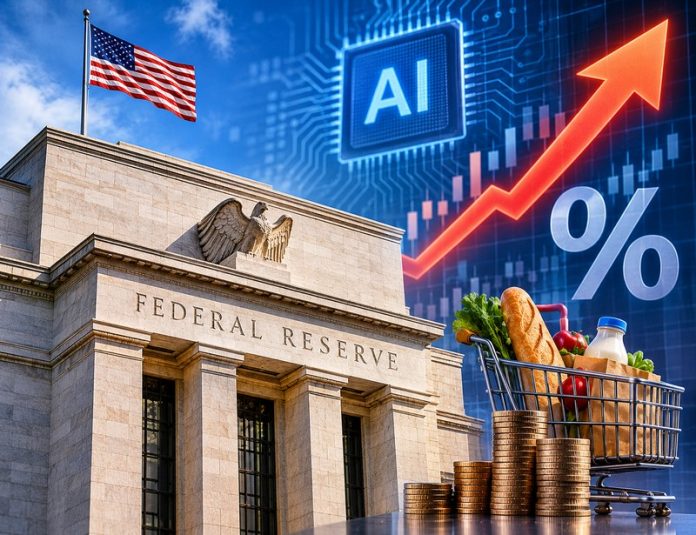
Протокол октябрьского заседания Федеральной резервной системы США (ФРС) показал, что практически все руководители американского центрального банка считают дальнейшее повышение процентных ставок необходимым для возвращения инфляции к целевому уровню 2%. Несмотря на то что в октябре регулятор решил сохранить стоимость заимствований без изменений, дискуссия внутри комитета оказалась значительно более жёсткой, чем можно было предположить по итоговому решению. Некоторые представители ФРС выступали за повышение ставки уже на том заседании, а несколько участников допустили, что в декабре может потребоваться более резкий шаг — сразу на 0,5 процентного пункта.
Особое внимание в обсуждениях заняли риски, связанные с искусственным интеллектом. Представители ФРС считают, что масштабные инвестиции в ИИ способны не только поддерживать экономическую активность, но и создавать дополнительное инфляционное давление. Кроме того, регулятор выразил обеспокоенность быстрым ростом задолженности компаний, работающих в сфере искусственного интеллекта, и непрозрачными схемами финансирования их проектов.
Протокол заседания Федерального комитета по операциям на открытом рынке (FOMC), состоявшегося 27–28 октября, был опубликован 18 ноября. Согласно документу, почти все участники дискуссии пришли к выводу, что при сохранении базовых прогнозов относительно инфляции и рынка труда дальнейшее повышение целевого диапазона ставки по федеральным фондам, вероятнее всего, окажется необходимым. Это требуется для своевременного возвращения инфляции к установленной ФРС цели в 2%.
В октябре решение о сохранении ставки поддержали 10 членов комитета, тогда как двое выступили против. Управляющая ФРС Лиза Кук (Lisa Cook) и президент Федерального резервного банка Кливленда Бет Хаммак (Beth Hammack) предпочли повысить ставку на 0,25 процентного пункта. Таким образом, они выступили за продолжение ужесточения денежно-кредитной политики после того, как в сентябре регулятор впервые за три года прибегнул к повышению стоимости заимствований.
В октябре ставка осталась в диапазоне 3,75–4%. При этом для некоторых представителей большинства решение не менять её оказалось непростым. В протоколе отмечается, что отдельные участники считали повышение оправданным уже тогда, однако предпочли получить дополнительные сведения о состоянии экономики, динамике цен и устойчивости инвестиционного спроса.
Некоторые руководители ФРС также полагали, что пауза будет приемлемой при условии, что участники финансового рынка правильно поймут намерения регулятора и не станут воспринимать отсутствие октябрьского повышения как отказ от дальнейшего ужесточения политики.
Между тем два участника заседания допустили, что при неблагоприятной динамике инфляции в декабре может потребоваться повышение ставки более чем на стандартные 0,25 процентного пункта. Это свидетельствует о том, что внутри ФРС обсуждается не только необходимость дальнейшего ужесточения политики, но и его возможный масштаб.
Искусственный интеллект становится источником инфляционного давления
Одной из наиболее важных тем октябрьского заседания стали последствия стремительного развития искусственного интеллекта. Представители ФРС считают, что инвестиционный бум в этой отрасли может стать существенным источником инфляционных рисков.
Масштабное строительство центров обработки данных (ЦОД), закупки специализированных чипов и развитие инфраструктуры для ИИ увеличивают спрос на оборудование, строительные материалы, электроэнергию и квалифицированных специалистов. Если предложение не будет успевать за ростом спроса, это может привести к дальнейшему повышению цен.
По оценке участников заседания, последствия инвестиционного бума уже выходят за пределы непосредственно связанных с дата-центрами отраслей. Повышенный спрос на продукцию технологического сектора начинает отражаться на стоимости потребительских товаров, а компании всё чаще переносят собственные растущие расходы на покупателей.
Большинство представителей ФРС также выразили обеспокоенность тем, что увеличение издержек может привести к более широкому и продолжительному росту цен как для потребителей, так и для бизнеса. При этом некоторые участники дискуссии отметили, что дальнейшее развитие производственных мощностей и повышение производительности благодаря искусственному интеллекту в перспективе, напротив, способны ослабить инфляционное давление.
Однако риски, связанные с ИИ, не ограничиваются ростом цен. ФРС отдельно обратила внимание на финансовую устойчивость компаний, участвующих в строительстве инфраструктуры для искусственного интеллекта.
Сотрудники регулятора предупредили, что обязательства по долгосрочной аренде оборудования и помещений, не отражённые непосредственно в балансовой отчётности, а также сложные схемы перекрёстного финансирования между компаниями могут усилить потери в случае, если инвестиции в ИИ не принесут ожидаемой отдачи.
Большинство участников заседания отметили стремительный рост задолженности компаний, связанных с развитием искусственного интеллекта. При этом значительная часть заимствований осуществляется через сложные и непрозрачные финансовые структуры. Кроме того, финансовые риски всё сильнее концентрируются у ограниченного числа крупных компаний.
Регулятор считает, что возможное разочарование инвесторов в перспективах ИИ способно спровоцировать переоценку активов и распространение финансовых проблем на другие сегменты рынка. В частности, опасения связаны с косвенной подверженностью банков рискам небанковских финансовых организаций и фондов частного кредитования.
При этом сотрудники ФРС пока оценивают банковскую систему как устойчивую и располагающую достаточным капиталом для преодоления серьёзных потрясений. Тем не менее участники заседания предупредили, что уязвимости могут проявиться достаточно быстро, даже если первоначальные оценки финансовой стабильности выглядят благоприятными.
Инфляция распространяется на новые категории товаров и услуг
Опасения ФРС усиливаются тем, что инфляционное давление в американской экономике становится всё более широким. Речь идёт уже не только о подорожании энергоносителей, последствиях торговых пошлин администрации президента США Дональда Трампа (Donald Trump) и инвестициях в инфраструктуру искусственного интеллекта.
Согласно протоколу, несколько представителей регулятора отметили, что рост цен всё заметнее распространяется на отрасли, непосредственно не связанные со строительством дата-центров. Кроме того, сохраняется риск того, что первоначально временные факторы подорожания постепенно превратятся в устойчивую инфляционную тенденцию.
Сотрудники ФРС также предупредили о возможности закрепления повышенных инфляционных ожиданий среди американских потребителей и компаний. Если бизнес и домохозяйства начнут воспринимать инфляцию выше целевого уровня как нормальное явление, это может осложнить возвращение ценовой стабильности.
Дополнительную неопределённость создаёт геополитическая ситуация. Военный конфликт с Ираном и связанные с ним колебания стоимости энергоносителей оказывают давление на цены. Одновременно последствия американских импортных пошлин увеличивают расходы компаний, часть которых перекладывается на конечных потребителей.
Впрочем, базовый прогноз сотрудников ФРС пока предполагает, что инфляция заметно замедлится в следующем году. По оценкам, снижение ценового давления на энергоносители и постепенное ослабление влияния торговых пошлин и инвестиций в ИИ позволят приблизить инфляцию к целевому уровню. Ожидается, что в 2028 году она составит около 2%.
Однако риски для этого сценария смещены в сторону более высокой инфляции. Регулятор допускает, что энергетические потрясения, ограничения предложения и дальнейший рост спроса на технологии могут оказаться сильнее, чем предполагается в базовом прогнозе.
Последние статистические данные подтверждают опасения руководителей центрального банка. Согласно опубликованному 10 ноября отчёту Бюро статистики труда США (BLS), потребительские цены в октябре выросли на 0,4% после увеличения на 0,6% в сентябре. Базовый индекс, исключающий продукты питания и энергоносители, прибавил 0,3%. Таким образом, базовая инфляция сохранялась на одном уровне три месяца подряд.
Особенно заметно подорожали продукты питания — на 0,5% за месяц. Стоимость продуктов в магазинах увеличилась на 0,4%, а питания вне дома — на 0,5%. Энергетические товары и услуги подорожали на 0,7%, причём бензин прибавил 1%.
При этом октябрьская статистика имеет особенность: из-за приостановки работы федерального правительства в октябре 2025 года Бюро статистики труда не располагает сопоставимыми данными за этот месяц прошлого года. Поэтому ведомство не смогло рассчитать традиционные годовые темпы инфляции для большинства показателей.
Уоллер призывает к повышению ставки на 0,5%
Наиболее решительную позицию среди руководителей ФРС занимает управляющий Кристофер Уоллер (Christopher Waller). В интервью CNBC 18 ноября он вновь заявил, что центральному банку следует рассмотреть повышение ставки сразу на 0,5 процентного пункта на декабрьском заседании.
По мнению Уоллера, инфляция движется в неправильном направлении и распространяется на всё большее количество товаров и услуг. Он считает, что регулятору необходимо действовать решительнее, поскольку стандартного повышения на 0,25 процентного пункта может оказаться недостаточно.
Уоллер также обратил внимание на изменение поведения американского бизнеса. Компании всё охотнее перекладывают растущие расходы на покупателей и, судя по всему, рассчитывают, что потребители готовы принимать повышение цен примерно на 3%. По его мнению, именно такую психологию необходимо изменить, чтобы добиться устойчивого замедления инфляции.
Управляющий ФРС допускает, что центральному банку придётся буквально «шокировать» финансовые рынки более значительным повышением ставки. Он объясняет свою позицию необходимостью обеспечить убедительный сигнал о дальнейшем ужесточении денежно-кредитной политики.
Если регулятор не готов заранее сообщить инвесторам, что повышение на 0,25 процентного пункта в декабре будет сопровождаться аналогичным шагом в январе, Уоллер считает более целесообразным сразу увеличить ставку на 0,5 процентного пункта.
Впрочем, его позиция пока не стала общепринятой внутри ФРС.
Президент Федерального резервного банка Нью-Йорка Джон Уильямс (John Williams) выступил против чрезмерно резкого ужесточения политики. По его словам, текущая ситуация не требует драматических мер, хотя центральному банку ещё предстоит проделать значительную работу для возвращения инфляции к 2%.
Уильямс также отметил, что устойчивый экономический рост, потребительские расходы и инвестиции в искусственный интеллект могут потребовать дальнейшего повышения ставок. Однако он считает необходимым учитывать поступающие экономические данные и действовать постепенно.
Президент Федерального резервного банка Сент-Луиса Альберто Мусалем (Alberto Musalem), напротив, предупредил, что до весны 2027 года американской экономике могут потребоваться несколько повышений ставок. По его оценке, текущий уровень денежно-кредитных ограничений пока недостаточен для сдерживания заимствований и потребительских расходов.
Президент Федерального резервного банка Сан-Франциско Мэри Дейли (Mary Daly) также склоняется к дальнейшему ужесточению политики. Она разделяет опасения относительно того, что компании всё чаще перекладывают повышение собственных расходов на потребителей.
Таким образом, среди представителей ФРС сформировалось достаточно широкое согласие относительно необходимости дальнейшего повышения ставок, но сохраняются разногласия по поводу темпов ужесточения.
Рынки готовятся к повышению ставки в декабре
Ожидания дальнейшего ужесточения денежно-кредитной политики уже отражаются на финансовых рынках. Согласно инструменту CME FedWatch, инвесторы практически полностью учитывают в котировках повышение ставки на 0,25% на следующем заседании ФРС, которое состоится 8–9 декабря. Вероятность более резкого повышения на 0,5% остаётся значительно ниже.
Фьючерсный рынок также предполагает дальнейшее ужесточение политики в начале 2027 года. В оценках участников рынка фигурируют дополнительные повышения в январе и последующие месяцы. При этом сами представители ФРС подчёркивают, что окончательные решения будут зависеть от поступающих данных об инфляции и состоянии экономики.
Уоллер фактически предлагает рынку подготовиться к более агрессивному сценарию, тогда как Уильямс и ряд других руководителей региональных резервных банков предпочитают последовательное повышение ставки небольшими шагами.
Для американской экономики дальнейшее ужесточение политики будет иметь неоднозначные последствия. Более высокая стоимость заимствований способна помочь замедлить инфляцию, ограничив потребительский спрос и инвестиционную активность. Однако одновременно она увеличивает расходы домохозяйств и бизнеса на кредиты, ипотеку и финансирование новых проектов.
Особенно чувствительным к повышению ставок остаётся рынок недвижимости. Высокие ипотечные ставки уже сдерживают активность покупателей, а продажи ранее принадлежавших владельцам домов в октябре опустились до минимального уровня за 16 лет. Дополнительное ужесточение политики может усилить давление на жилищный сектор, малый бизнес и другие отрасли, зависящие от доступности кредитования.
При этом экономика Соединённых Штатов в целом продолжает демонстрировать устойчивость. Потребительские расходы остаются значительными, а инвестиции компаний, особенно в инфраструктуру искусственного интеллекта, поддерживают экономический рост. Именно сочетание сильного спроса и устойчивой инфляции заставляет руководителей ФРС рассматривать дальнейшее повышение ставок даже на фоне рисков для отдельных отраслей.
В результате октябрьский протокол показал, что пауза в повышении ставок не означает смягчения позиции американского центрального банка. Напротив, практически все участники заседания считают дальнейшее ужесточение необходимым, а декабрьская встреча может стать следующим этапом этого процесса. Главная неопределённость заключается теперь не столько в направлении денежно-кредитной политики, сколько в скорости и масштабе её ужесточения.
Материалы на эту тему также можно прочитать:
— Fed officials expect more rate hikes, worry about AI impact on inflation, minutes show (CNBC)
— Fed Minutes Show Almost All Officials Expect More Rate Hikes (Bloomberg)
— Fed minutes show growing unease about the outlook for inflation (MarketWatch)
— Fed minutes: Higher interest rates needed in December as inflation worries mount (Associated Press)
— Minutes of the Federal Open Market Committee (Federal Reserve System)
— Worried about an AI bust? So is the Federal Reserve. (The Washington Post)
— Consumer Price Index News Release (BLS)
— The Fed’s next moves come into focus (Axios)
, Рыночные аналитики оценивают представленные результаты как умеренно позитивные. , Убыток сокращается, финансовые проблемы остаются. , Американская розничная сеть Walmart (Walmart) завершила третий квартал 2027 финансового года с результатами выше ожиданий Уолл-стрит и повысила прогноз на весь год. Основными драйверами роста стали электронная коммерция, развитие рекламного бизнеса и увеличение числа участников программ лояльности. При этом компания продолжает привлекать покупателей из разных групп населения, включая домохозяйства с высокими доходами, которые всё чаще обращают внимание на цены и стремятся сократить повседневные расходы.
Протокол октябрьского заседания Федеральной резервной системы США (ФРС) показал, что практически все руководители американского центрального банка считают дальнейшее повышение процентных ставок необходимым для возвращения инфляции к целевому уровню 2%. Несмотря на то что в октябре регулятор решил сохранить стоимость заимствований без изменений, дискуссия внутри комитета оказалась значительно более жёсткой, чем можно было предположить по итоговому решению. Некоторые представители ФРС выступали за повышение ставки уже на том заседании, а несколько участников допустили, что в декабре может потребоваться более резкий шаг — сразу на 0,5 процентного пункта.
Особое внимание в обсуждениях заняли риски, связанные с искусственным интеллектом. Представители ФРС считают, что масштабные инвестиции в ИИ способны не только поддерживать экономическую активность, но и создавать дополнительное инфляционное давление. Кроме того, регулятор выразил обеспокоенность быстрым ростом задолженности компаний, работающих в сфере искусственного интеллекта, и непрозрачными схемами финансирования их проектов.
Протокол заседания Федерального комитета по операциям на открытом рынке (FOMC), состоявшегося 27–28 октября, был опубликован 18 ноября. Согласно документу, почти все участники дискуссии пришли к выводу, что при сохранении базовых прогнозов относительно инфляции и рынка труда дальнейшее повышение целевого диапазона ставки по федеральным фондам, вероятнее всего, окажется необходимым. Это требуется для своевременного возвращения инфляции к установленной ФРС цели в 2%.
В октябре решение о сохранении ставки поддержали 10 членов комитета, тогда как двое выступили против. Управляющая ФРС Лиза Кук (Lisa Cook) и президент Федерального резервного банка Кливленда Бет Хаммак (Beth Hammack) предпочли повысить ставку на 0,25 процентного пункта. Таким образом, они выступили за продолжение ужесточения денежно-кредитной политики после того, как в сентябре регулятор впервые за три года прибегнул к повышению стоимости заимствований.
В октябре ставка осталась в диапазоне 3,75–4%. При этом для некоторых представителей большинства решение не менять её оказалось непростым. В протоколе отмечается, что отдельные участники считали повышение оправданным уже тогда, однако предпочли получить дополнительные сведения о состоянии экономики, динамике цен и устойчивости инвестиционного спроса.
Некоторые руководители ФРС также полагали, что пауза будет приемлемой при условии, что участники финансового рынка правильно поймут намерения регулятора и не станут воспринимать отсутствие октябрьского повышения как отказ от дальнейшего ужесточения политики.
Между тем два участника заседания допустили, что при неблагоприятной динамике инфляции в декабре может потребоваться повышение ставки более чем на стандартные 0,25 процентного пункта. Это свидетельствует о том, что внутри ФРС обсуждается не только необходимость дальнейшего ужесточения политики, но и его возможный масштаб.
Искусственный интеллект становится источником инфляционного давления
Одной из наиболее важных тем октябрьского заседания стали последствия стремительного развития искусственного интеллекта. Представители ФРС считают, что инвестиционный бум в этой отрасли может стать существенным источником инфляционных рисков.
Масштабное строительство центров обработки данных (ЦОД), закупки специализированных чипов и развитие инфраструктуры для ИИ увеличивают спрос на оборудование, строительные материалы, электроэнергию и квалифицированных специалистов. Если предложение не будет успевать за ростом спроса, это может привести к дальнейшему повышению цен.
По оценке участников заседания, последствия инвестиционного бума уже выходят за пределы непосредственно связанных с дата-центрами отраслей. Повышенный спрос на продукцию технологического сектора начинает отражаться на стоимости потребительских товаров, а компании всё чаще переносят собственные растущие расходы на покупателей.
Большинство представителей ФРС также выразили обеспокоенность тем, что увеличение издержек может привести к более широкому и продолжительному росту цен как для потребителей, так и для бизнеса. При этом некоторые участники дискуссии отметили, что дальнейшее развитие производственных мощностей и повышение производительности благодаря искусственному интеллекту в перспективе, напротив, способны ослабить инфляционное давление.
Однако риски, связанные с ИИ, не ограничиваются ростом цен. ФРС отдельно обратила внимание на финансовую устойчивость компаний, участвующих в строительстве инфраструктуры для искусственного интеллекта.
Сотрудники регулятора предупредили, что обязательства по долгосрочной аренде оборудования и помещений, не отражённые непосредственно в балансовой отчётности, а также сложные схемы перекрёстного финансирования между компаниями могут усилить потери в случае, если инвестиции в ИИ не принесут ожидаемой отдачи.
Большинство участников заседания отметили стремительный рост задолженности компаний, связанных с развитием искусственного интеллекта. При этом значительная часть заимствований осуществляется через сложные и непрозрачные финансовые структуры. Кроме того, финансовые риски всё сильнее концентрируются у ограниченного числа крупных компаний.
Регулятор считает, что возможное разочарование инвесторов в перспективах ИИ способно спровоцировать переоценку активов и распространение финансовых проблем на другие сегменты рынка. В частности, опасения связаны с косвенной подверженностью банков рискам небанковских финансовых организаций и фондов частного кредитования.
При этом сотрудники ФРС пока оценивают банковскую систему как устойчивую и располагающую достаточным капиталом для преодоления серьёзных потрясений. Тем не менее участники заседания предупредили, что уязвимости могут проявиться достаточно быстро, даже если первоначальные оценки финансовой стабильности выглядят благоприятными.
Инфляция распространяется на новые категории товаров и услуг
Опасения ФРС усиливаются тем, что инфляционное давление в американской экономике становится всё более широким. Речь идёт уже не только о подорожании энергоносителей, последствиях торговых пошлин администрации президента США Дональда Трампа (Donald Trump) и инвестициях в инфраструктуру искусственного интеллекта.
Согласно протоколу, несколько представителей регулятора отметили, что рост цен всё заметнее распространяется на отрасли, непосредственно не связанные со строительством дата-центров. Кроме того, сохраняется риск того, что первоначально временные факторы подорожания постепенно превратятся в устойчивую инфляционную тенденцию.
Сотрудники ФРС также предупредили о возможности закрепления повышенных инфляционных ожиданий среди американских потребителей и компаний. Если бизнес и домохозяйства начнут воспринимать инфляцию выше целевого уровня как нормальное явление, это может осложнить возвращение ценовой стабильности.
Дополнительную неопределённость создаёт геополитическая ситуация. Военный конфликт с Ираном и связанные с ним колебания стоимости энергоносителей оказывают давление на цены. Одновременно последствия американских импортных пошлин увеличивают расходы компаний, часть которых перекладывается на конечных потребителей.
Впрочем, базовый прогноз сотрудников ФРС пока предполагает, что инфляция заметно замедлится в следующем году. По оценкам, снижение ценового давления на энергоносители и постепенное ослабление влияния торговых пошлин и инвестиций в ИИ позволят приблизить инфляцию к целевому уровню. Ожидается, что в 2028 году она составит около 2%.
Однако риски для этого сценария смещены в сторону более высокой инфляции. Регулятор допускает, что энергетические потрясения, ограничения предложения и дальнейший рост спроса на технологии могут оказаться сильнее, чем предполагается в базовом прогнозе.
Последние статистические данные подтверждают опасения руководителей центрального банка. Согласно опубликованному 10 ноября отчёту Бюро статистики труда США (BLS), потребительские цены в октябре выросли на 0,4% после увеличения на 0,6% в сентябре. Базовый индекс, исключающий продукты питания и энергоносители, прибавил 0,3%. Таким образом, базовая инфляция сохранялась на одном уровне три месяца подряд.
Особенно заметно подорожали продукты питания — на 0,5% за месяц. Стоимость продуктов в магазинах увеличилась на 0,4%, а питания вне дома — на 0,5%. Энергетические товары и услуги подорожали на 0,7%, причём бензин прибавил 1%.
При этом октябрьская статистика имеет особенность: из-за приостановки работы федерального правительства в октябре 2025 года Бюро статистики труда не располагает сопоставимыми данными за этот месяц прошлого года. Поэтому ведомство не смогло рассчитать традиционные годовые темпы инфляции для большинства показателей.
Уоллер призывает к повышению ставки на 0,5%
Наиболее решительную позицию среди руководителей ФРС занимает управляющий Кристофер Уоллер (Christopher Waller). В интервью CNBC 18 ноября он вновь заявил, что центральному банку следует рассмотреть повышение ставки сразу на 0,5 процентного пункта на декабрьском заседании.
По мнению Уоллера, инфляция движется в неправильном направлении и распространяется на всё большее количество товаров и услуг. Он считает, что регулятору необходимо действовать решительнее, поскольку стандартного повышения на 0,25 процентного пункта может оказаться недостаточно.
Уоллер также обратил внимание на изменение поведения американского бизнеса. Компании всё охотнее перекладывают растущие расходы на покупателей и, судя по всему, рассчитывают, что потребители готовы принимать повышение цен примерно на 3%. По его мнению, именно такую психологию необходимо изменить, чтобы добиться устойчивого замедления инфляции.
Управляющий ФРС допускает, что центральному банку придётся буквально «шокировать» финансовые рынки более значительным повышением ставки. Он объясняет свою позицию необходимостью обеспечить убедительный сигнал о дальнейшем ужесточении денежно-кредитной политики.
Если регулятор не готов заранее сообщить инвесторам, что повышение на 0,25 процентного пункта в декабре будет сопровождаться аналогичным шагом в январе, Уоллер считает более целесообразным сразу увеличить ставку на 0,5 процентного пункта.
Впрочем, его позиция пока не стала общепринятой внутри ФРС.
Президент Федерального резервного банка Нью-Йорка Джон Уильямс (John Williams) выступил против чрезмерно резкого ужесточения политики. По его словам, текущая ситуация не требует драматических мер, хотя центральному банку ещё предстоит проделать значительную работу для возвращения инфляции к 2%.
Уильямс также отметил, что устойчивый экономический рост, потребительские расходы и инвестиции в искусственный интеллект могут потребовать дальнейшего повышения ставок. Однако он считает необходимым учитывать поступающие экономические данные и действовать постепенно.
Президент Федерального резервного банка Сент-Луиса Альберто Мусалем (Alberto Musalem), напротив, предупредил, что до весны 2027 года американской экономике могут потребоваться несколько повышений ставок. По его оценке, текущий уровень денежно-кредитных ограничений пока недостаточен для сдерживания заимствований и потребительских расходов.
Президент Федерального резервного банка Сан-Франциско Мэри Дейли (Mary Daly) также склоняется к дальнейшему ужесточению политики. Она разделяет опасения относительно того, что компании всё чаще перекладывают повышение собственных расходов на потребителей.
Таким образом, среди представителей ФРС сформировалось достаточно широкое согласие относительно необходимости дальнейшего повышения ставок, но сохраняются разногласия по поводу темпов ужесточения.
Рынки готовятся к повышению ставки в декабре
Ожидания дальнейшего ужесточения денежно-кредитной политики уже отражаются на финансовых рынках. Согласно инструменту CME FedWatch, инвесторы практически полностью учитывают в котировках повышение ставки на 0,25% на следующем заседании ФРС, которое состоится 8–9 декабря. Вероятность более резкого повышения на 0,5% остаётся значительно ниже.
Фьючерсный рынок также предполагает дальнейшее ужесточение политики в начале 2027 года. В оценках участников рынка фигурируют дополнительные повышения в январе и последующие месяцы. При этом сами представители ФРС подчёркивают, что окончательные решения будут зависеть от поступающих данных об инфляции и состоянии экономики.
Уоллер фактически предлагает рынку подготовиться к более агрессивному сценарию, тогда как Уильямс и ряд других руководителей региональных резервных банков предпочитают последовательное повышение ставки небольшими шагами.
Для американской экономики дальнейшее ужесточение политики будет иметь неоднозначные последствия. Более высокая стоимость заимствований способна помочь замедлить инфляцию, ограничив потребительский спрос и инвестиционную активность. Однако одновременно она увеличивает расходы домохозяйств и бизнеса на кредиты, ипотеку и финансирование новых проектов.
Особенно чувствительным к повышению ставок остаётся рынок недвижимости. Высокие ипотечные ставки уже сдерживают активность покупателей, а продажи ранее принадлежавших владельцам домов в октябре опустились до минимального уровня за 16 лет. Дополнительное ужесточение политики может усилить давление на жилищный сектор, малый бизнес и другие отрасли, зависящие от доступности кредитования.
При этом экономика Соединённых Штатов в целом продолжает демонстрировать устойчивость. Потребительские расходы остаются значительными, а инвестиции компаний, особенно в инфраструктуру искусственного интеллекта, поддерживают экономический рост. Именно сочетание сильного спроса и устойчивой инфляции заставляет руководителей ФРС рассматривать дальнейшее повышение ставок даже на фоне рисков для отдельных отраслей.
В результате октябрьский протокол показал, что пауза в повышении ставок не означает смягчения позиции американского центрального банка. Напротив, практически все участники заседания считают дальнейшее ужесточение необходимым, а декабрьская встреча может стать следующим этапом этого процесса. Главная неопределённость заключается теперь не столько в направлении денежно-кредитной политики, сколько в скорости и масштабе её ужесточения.
Материалы на эту тему также можно прочитать:
— Fed officials expect more rate hikes, worry about AI impact on inflation, minutes show (CNBC)
— Fed Minutes Show Almost All Officials Expect More Rate Hikes (Bloomberg)
— Fed minutes show growing unease about the outlook for inflation (MarketWatch)
— Fed minutes: Higher interest rates needed in December as inflation worries mount (Associated Press)
— Minutes of the Federal Open Market Committee (Federal Reserve System)
— Worried about an AI bust? So is the Federal Reserve. (The Washington Post)
— Consumer Price Index News Release (BLS)
— The Fed’s next moves come into focus (Axios)
, Рыночные аналитики оценивают представленные результаты как умеренно позитивные. , Убыток сокращается, финансовые проблемы остаются. , Американская розничная сеть Walmart (Walmart) завершила третий квартал 2027 финансового года с результатами выше ожиданий Уолл-стрит и повысила прогноз на весь год. Основными драйверами роста стали электронная коммерция, развитие рекламного бизнеса и увеличение числа участников программ лояльности. При этом компания продолжает привлекать покупателей из разных групп населения, включая домохозяйства с высокими доходами, которые всё чаще обращают внимание на цены и стремятся сократить повседневные расходы.
Протокол октябрьского заседания Федеральной резервной системы США (ФРС) показал, что практически все руководители американского центрального банка считают дальнейшее повышение процентных ставок необходимым для возвращения инфляции к целевому уровню 2%. Несмотря на то что в октябре регулятор решил сохранить стоимость заимствований без изменений, дискуссия внутри комитета оказалась значительно более жёсткой, чем можно было предположить по итоговому решению. Некоторые представители ФРС выступали за повышение ставки уже на том заседании, а несколько участников допустили, что в декабре может потребоваться более резкий шаг — сразу на 0,5 процентного пункта.
Особое внимание в обсуждениях заняли риски, связанные с искусственным интеллектом. Представители ФРС считают, что масштабные инвестиции в ИИ способны не только поддерживать экономическую активность, но и создавать дополнительное инфляционное давление. Кроме того, регулятор выразил обеспокоенность быстрым ростом задолженности компаний, работающих в сфере искусственного интеллекта, и непрозрачными схемами финансирования их проектов.
Протокол заседания Федерального комитета по операциям на открытом рынке (FOMC), состоявшегося 27–28 октября, был опубликован 18 ноября. Согласно документу, почти все участники дискуссии пришли к выводу, что при сохранении базовых прогнозов относительно инфляции и рынка труда дальнейшее повышение целевого диапазона ставки по федеральным фондам, вероятнее всего, окажется необходимым. Это требуется для своевременного возвращения инфляции к установленной ФРС цели в 2%.
В октябре решение о сохранении ставки поддержали 10 членов комитета, тогда как двое выступили против. Управляющая ФРС Лиза Кук (Lisa Cook) и президент Федерального резервного банка Кливленда Бет Хаммак (Beth Hammack) предпочли повысить ставку на 0,25 процентного пункта. Таким образом, они выступили за продолжение ужесточения денежно-кредитной политики после того, как в сентябре регулятор впервые за три года прибегнул к повышению стоимости заимствований.
В октябре ставка осталась в диапазоне 3,75–4%. При этом для некоторых представителей большинства решение не менять её оказалось непростым. В протоколе отмечается, что отдельные участники считали повышение оправданным уже тогда, однако предпочли получить дополнительные сведения о состоянии экономики, динамике цен и устойчивости инвестиционного спроса.
Некоторые руководители ФРС также полагали, что пауза будет приемлемой при условии, что участники финансового рынка правильно поймут намерения регулятора и не станут воспринимать отсутствие октябрьского повышения как отказ от дальнейшего ужесточения политики.
Между тем два участника заседания допустили, что при неблагоприятной динамике инфляции в декабре может потребоваться повышение ставки более чем на стандартные 0,25 процентного пункта. Это свидетельствует о том, что внутри ФРС обсуждается не только необходимость дальнейшего ужесточения политики, но и его возможный масштаб.
Искусственный интеллект становится источником инфляционного давления
Одной из наиболее важных тем октябрьского заседания стали последствия стремительного развития искусственного интеллекта. Представители ФРС считают, что инвестиционный бум в этой отрасли может стать существенным источником инфляционных рисков.
Масштабное строительство центров обработки данных (ЦОД), закупки специализированных чипов и развитие инфраструктуры для ИИ увеличивают спрос на оборудование, строительные материалы, электроэнергию и квалифицированных специалистов. Если предложение не будет успевать за ростом спроса, это может привести к дальнейшему повышению цен.
По оценке участников заседания, последствия инвестиционного бума уже выходят за пределы непосредственно связанных с дата-центрами отраслей. Повышенный спрос на продукцию технологического сектора начинает отражаться на стоимости потребительских товаров, а компании всё чаще переносят собственные растущие расходы на покупателей.
Большинство представителей ФРС также выразили обеспокоенность тем, что увеличение издержек может привести к более широкому и продолжительному росту цен как для потребителей, так и для бизнеса. При этом некоторые участники дискуссии отметили, что дальнейшее развитие производственных мощностей и повышение производительности благодаря искусственному интеллекту в перспективе, напротив, способны ослабить инфляционное давление.
Однако риски, связанные с ИИ, не ограничиваются ростом цен. ФРС отдельно обратила внимание на финансовую устойчивость компаний, участвующих в строительстве инфраструктуры для искусственного интеллекта.
Сотрудники регулятора предупредили, что обязательства по долгосрочной аренде оборудования и помещений, не отражённые непосредственно в балансовой отчётности, а также сложные схемы перекрёстного финансирования между компаниями могут усилить потери в случае, если инвестиции в ИИ не принесут ожидаемой отдачи.
Большинство участников заседания отметили стремительный рост задолженности компаний, связанных с развитием искусственного интеллекта. При этом значительная часть заимствований осуществляется через сложные и непрозрачные финансовые структуры. Кроме того, финансовые риски всё сильнее концентрируются у ограниченного числа крупных компаний.
Регулятор считает, что возможное разочарование инвесторов в перспективах ИИ способно спровоцировать переоценку активов и распространение финансовых проблем на другие сегменты рынка. В частности, опасения связаны с косвенной подверженностью банков рискам небанковских финансовых организаций и фондов частного кредитования.
При этом сотрудники ФРС пока оценивают банковскую систему как устойчивую и располагающую достаточным капиталом для преодоления серьёзных потрясений. Тем не менее участники заседания предупредили, что уязвимости могут проявиться достаточно быстро, даже если первоначальные оценки финансовой стабильности выглядят благоприятными.
Инфляция распространяется на новые категории товаров и услуг
Опасения ФРС усиливаются тем, что инфляционное давление в американской экономике становится всё более широким. Речь идёт уже не только о подорожании энергоносителей, последствиях торговых пошлин администрации президента США Дональда Трампа (Donald Trump) и инвестициях в инфраструктуру искусственного интеллекта.
Согласно протоколу, несколько представителей регулятора отметили, что рост цен всё заметнее распространяется на отрасли, непосредственно не связанные со строительством дата-центров. Кроме того, сохраняется риск того, что первоначально временные факторы подорожания постепенно превратятся в устойчивую инфляционную тенденцию.
Сотрудники ФРС также предупредили о возможности закрепления повышенных инфляционных ожиданий среди американских потребителей и компаний. Если бизнес и домохозяйства начнут воспринимать инфляцию выше целевого уровня как нормальное явление, это может осложнить возвращение ценовой стабильности.
Дополнительную неопределённость создаёт геополитическая ситуация. Военный конфликт с Ираном и связанные с ним колебания стоимости энергоносителей оказывают давление на цены. Одновременно последствия американских импортных пошлин увеличивают расходы компаний, часть которых перекладывается на конечных потребителей.
Впрочем, базовый прогноз сотрудников ФРС пока предполагает, что инфляция заметно замедлится в следующем году. По оценкам, снижение ценового давления на энергоносители и постепенное ослабление влияния торговых пошлин и инвестиций в ИИ позволят приблизить инфляцию к целевому уровню. Ожидается, что в 2028 году она составит около 2%.
Однако риски для этого сценария смещены в сторону более высокой инфляции. Регулятор допускает, что энергетические потрясения, ограничения предложения и дальнейший рост спроса на технологии могут оказаться сильнее, чем предполагается в базовом прогнозе.
Последние статистические данные подтверждают опасения руководителей центрального банка. Согласно опубликованному 10 ноября отчёту Бюро статистики труда США (BLS), потребительские цены в октябре выросли на 0,4% после увеличения на 0,6% в сентябре. Базовый индекс, исключающий продукты питания и энергоносители, прибавил 0,3%. Таким образом, базовая инфляция сохранялась на одном уровне три месяца подряд.
Особенно заметно подорожали продукты питания — на 0,5% за месяц. Стоимость продуктов в магазинах увеличилась на 0,4%, а питания вне дома — на 0,5%. Энергетические товары и услуги подорожали на 0,7%, причём бензин прибавил 1%.
При этом октябрьская статистика имеет особенность: из-за приостановки работы федерального правительства в октябре 2025 года Бюро статистики труда не располагает сопоставимыми данными за этот месяц прошлого года. Поэтому ведомство не смогло рассчитать традиционные годовые темпы инфляции для большинства показателей.
Уоллер призывает к повышению ставки на 0,5%
Наиболее решительную позицию среди руководителей ФРС занимает управляющий Кристофер Уоллер (Christopher Waller). В интервью CNBC 18 ноября он вновь заявил, что центральному банку следует рассмотреть повышение ставки сразу на 0,5 процентного пункта на декабрьском заседании.
По мнению Уоллера, инфляция движется в неправильном направлении и распространяется на всё большее количество товаров и услуг. Он считает, что регулятору необходимо действовать решительнее, поскольку стандартного повышения на 0,25 процентного пункта может оказаться недостаточно.
Уоллер также обратил внимание на изменение поведения американского бизнеса. Компании всё охотнее перекладывают растущие расходы на покупателей и, судя по всему, рассчитывают, что потребители готовы принимать повышение цен примерно на 3%. По его мнению, именно такую психологию необходимо изменить, чтобы добиться устойчивого замедления инфляции.
Управляющий ФРС допускает, что центральному банку придётся буквально «шокировать» финансовые рынки более значительным повышением ставки. Он объясняет свою позицию необходимостью обеспечить убедительный сигнал о дальнейшем ужесточении денежно-кредитной политики.
Если регулятор не готов заранее сообщить инвесторам, что повышение на 0,25 процентного пункта в декабре будет сопровождаться аналогичным шагом в январе, Уоллер считает более целесообразным сразу увеличить ставку на 0,5 процентного пункта.
Впрочем, его позиция пока не стала общепринятой внутри ФРС.
Президент Федерального резервного банка Нью-Йорка Джон Уильямс (John Williams) выступил против чрезмерно резкого ужесточения политики. По его словам, текущая ситуация не требует драматических мер, хотя центральному банку ещё предстоит проделать значительную работу для возвращения инфляции к 2%.
Уильямс также отметил, что устойчивый экономический рост, потребительские расходы и инвестиции в искусственный интеллект могут потребовать дальнейшего повышения ставок. Однако он считает необходимым учитывать поступающие экономические данные и действовать постепенно.
Президент Федерального резервного банка Сент-Луиса Альберто Мусалем (Alberto Musalem), напротив, предупредил, что до весны 2027 года американской экономике могут потребоваться несколько повышений ставок. По его оценке, текущий уровень денежно-кредитных ограничений пока недостаточен для сдерживания заимствований и потребительских расходов.
Президент Федерального резервного банка Сан-Франциско Мэри Дейли (Mary Daly) также склоняется к дальнейшему ужесточению политики. Она разделяет опасения относительно того, что компании всё чаще перекладывают повышение собственных расходов на потребителей.
Таким образом, среди представителей ФРС сформировалось достаточно широкое согласие относительно необходимости дальнейшего повышения ставок, но сохраняются разногласия по поводу темпов ужесточения.
Рынки готовятся к повышению ставки в декабре
Ожидания дальнейшего ужесточения денежно-кредитной политики уже отражаются на финансовых рынках. Согласно инструменту CME FedWatch, инвесторы практически полностью учитывают в котировках повышение ставки на 0,25% на следующем заседании ФРС, которое состоится 8–9 декабря. Вероятность более резкого повышения на 0,5% остаётся значительно ниже.
Фьючерсный рынок также предполагает дальнейшее ужесточение политики в начале 2027 года. В оценках участников рынка фигурируют дополнительные повышения в январе и последующие месяцы. При этом сами представители ФРС подчёркивают, что окончательные решения будут зависеть от поступающих данных об инфляции и состоянии экономики.
Уоллер фактически предлагает рынку подготовиться к более агрессивному сценарию, тогда как Уильямс и ряд других руководителей региональных резервных банков предпочитают последовательное повышение ставки небольшими шагами.
Для американской экономики дальнейшее ужесточение политики будет иметь неоднозначные последствия. Более высокая стоимость заимствований способна помочь замедлить инфляцию, ограничив потребительский спрос и инвестиционную активность. Однако одновременно она увеличивает расходы домохозяйств и бизнеса на кредиты, ипотеку и финансирование новых проектов.
Особенно чувствительным к повышению ставок остаётся рынок недвижимости. Высокие ипотечные ставки уже сдерживают активность покупателей, а продажи ранее принадлежавших владельцам домов в октябре опустились до минимального уровня за 16 лет. Дополнительное ужесточение политики может усилить давление на жилищный сектор, малый бизнес и другие отрасли, зависящие от доступности кредитования.
При этом экономика Соединённых Штатов в целом продолжает демонстрировать устойчивость. Потребительские расходы остаются значительными, а инвестиции компаний, особенно в инфраструктуру искусственного интеллекта, поддерживают экономический рост. Именно сочетание сильного спроса и устойчивой инфляции заставляет руководителей ФРС рассматривать дальнейшее повышение ставок даже на фоне рисков для отдельных отраслей.
В результате октябрьский протокол показал, что пауза в повышении ставок не означает смягчения позиции американского центрального банка. Напротив, практически все участники заседания считают дальнейшее ужесточение необходимым, а декабрьская встреча может стать следующим этапом этого процесса. Главная неопределённость заключается теперь не столько в направлении денежно-кредитной политики, сколько в скорости и масштабе её ужесточения.
Материалы на эту тему также можно прочитать:
— Fed officials expect more rate hikes, worry about AI impact on inflation, minutes show (CNBC)
— Fed Minutes Show Almost All Officials Expect More Rate Hikes (Bloomberg)
— Fed minutes show growing unease about the outlook for inflation (MarketWatch)
— Fed minutes: Higher interest rates needed in December as inflation worries mount (Associated Press)
— Minutes of the Federal Open Market Committee (Federal Reserve System)
— Worried about an AI bust? So is the Federal Reserve. (The Washington Post)
— Consumer Price Index News Release (BLS)
— The Fed’s next moves come into focus (Axios)
, Рыночные аналитики оценивают представленные результаты как умеренно позитивные. , Убыток сокращается, финансовые проблемы остаются. , Американская розничная сеть Walmart (Walmart) завершила третий квартал 2027 финансового года с результатами выше ожиданий Уолл-стрит и повысила прогноз на весь год. Основными драйверами роста стали электронная коммерция, развитие рекламного бизнеса и увеличение числа участников программ лояльности. При этом компания продолжает привлекать покупателей из разных групп населения, включая домохозяйства с высокими доходами, которые всё чаще обращают внимание на цены и стремятся сократить повседневные расходы.
Протокол октябрьского заседания Федеральной резервной системы США (ФРС) показал, что практически все руководители американского центрального банка считают дальнейшее повышение процентных ставок необходимым для возвращения инфляции к целевому уровню 2%. Несмотря на то что в октябре регулятор решил сохранить стоимость заимствований без изменений, дискуссия внутри комитета оказалась значительно более жёсткой, чем можно было предположить по итоговому решению. Некоторые представители ФРС выступали за повышение ставки уже на том заседании, а несколько участников допустили, что в декабре может потребоваться более резкий шаг — сразу на 0,5 процентного пункта.
Особое внимание в обсуждениях заняли риски, связанные с искусственным интеллектом. Представители ФРС считают, что масштабные инвестиции в ИИ способны не только поддерживать экономическую активность, но и создавать дополнительное инфляционное давление. Кроме того, регулятор выразил обеспокоенность быстрым ростом задолженности компаний, работающих в сфере искусственного интеллекта, и непрозрачными схемами финансирования их проектов.
Протокол заседания Федерального комитета по операциям на открытом рынке (FOMC), состоявшегося 27–28 октября, был опубликован 18 ноября. Согласно документу, почти все участники дискуссии пришли к выводу, что при сохранении базовых прогнозов относительно инфляции и рынка труда дальнейшее повышение целевого диапазона ставки по федеральным фондам, вероятнее всего, окажется необходимым. Это требуется для своевременного возвращения инфляции к установленной ФРС цели в 2%.
В октябре решение о сохранении ставки поддержали 10 членов комитета, тогда как двое выступили против. Управляющая ФРС Лиза Кук (Lisa Cook) и президент Федерального резервного банка Кливленда Бет Хаммак (Beth Hammack) предпочли повысить ставку на 0,25 процентного пункта. Таким образом, они выступили за продолжение ужесточения денежно-кредитной политики после того, как в сентябре регулятор впервые за три года прибегнул к повышению стоимости заимствований.
В октябре ставка осталась в диапазоне 3,75–4%. При этом для некоторых представителей большинства решение не менять её оказалось непростым. В протоколе отмечается, что отдельные участники считали повышение оправданным уже тогда, однако предпочли получить дополнительные сведения о состоянии экономики, динамике цен и устойчивости инвестиционного спроса.
Некоторые руководители ФРС также полагали, что пауза будет приемлемой при условии, что участники финансового рынка правильно поймут намерения регулятора и не станут воспринимать отсутствие октябрьского повышения как отказ от дальнейшего ужесточения политики.
Между тем два участника заседания допустили, что при неблагоприятной динамике инфляции в декабре может потребоваться повышение ставки более чем на стандартные 0,25 процентного пункта. Это свидетельствует о том, что внутри ФРС обсуждается не только необходимость дальнейшего ужесточения политики, но и его возможный масштаб.
Искусственный интеллект становится источником инфляционного давления
Одной из наиболее важных тем октябрьского заседания стали последствия стремительного развития искусственного интеллекта. Представители ФРС считают, что инвестиционный бум в этой отрасли может стать существенным источником инфляционных рисков.
Масштабное строительство центров обработки данных (ЦОД), закупки специализированных чипов и развитие инфраструктуры для ИИ увеличивают спрос на оборудование, строительные материалы, электроэнергию и квалифицированных специалистов. Если предложение не будет успевать за ростом спроса, это может привести к дальнейшему повышению цен.
По оценке участников заседания, последствия инвестиционного бума уже выходят за пределы непосредственно связанных с дата-центрами отраслей. Повышенный спрос на продукцию технологического сектора начинает отражаться на стоимости потребительских товаров, а компании всё чаще переносят собственные растущие расходы на покупателей.
Большинство представителей ФРС также выразили обеспокоенность тем, что увеличение издержек может привести к более широкому и продолжительному росту цен как для потребителей, так и для бизнеса. При этом некоторые участники дискуссии отметили, что дальнейшее развитие производственных мощностей и повышение производительности благодаря искусственному интеллекту в перспективе, напротив, способны ослабить инфляционное давление.
Однако риски, связанные с ИИ, не ограничиваются ростом цен. ФРС отдельно обратила внимание на финансовую устойчивость компаний, участвующих в строительстве инфраструктуры для искусственного интеллекта.
Сотрудники регулятора предупредили, что обязательства по долгосрочной аренде оборудования и помещений, не отражённые непосредственно в балансовой отчётности, а также сложные схемы перекрёстного финансирования между компаниями могут усилить потери в случае, если инвестиции в ИИ не принесут ожидаемой отдачи.
Большинство участников заседания отметили стремительный рост задолженности компаний, связанных с развитием искусственного интеллекта. При этом значительная часть заимствований осуществляется через сложные и непрозрачные финансовые структуры. Кроме того, финансовые риски всё сильнее концентрируются у ограниченного числа крупных компаний.
Регулятор считает, что возможное разочарование инвесторов в перспективах ИИ способно спровоцировать переоценку активов и распространение финансовых проблем на другие сегменты рынка. В частности, опасения связаны с косвенной подверженностью банков рискам небанковских финансовых организаций и фондов частного кредитования.
При этом сотрудники ФРС пока оценивают банковскую систему как устойчивую и располагающую достаточным капиталом для преодоления серьёзных потрясений. Тем не менее участники заседания предупредили, что уязвимости могут проявиться достаточно быстро, даже если первоначальные оценки финансовой стабильности выглядят благоприятными.
Инфляция распространяется на новые категории товаров и услуг
Опасения ФРС усиливаются тем, что инфляционное давление в американской экономике становится всё более широким. Речь идёт уже не только о подорожании энергоносителей, последствиях торговых пошлин администрации президента США Дональда Трампа (Donald Trump) и инвестициях в инфраструктуру искусственного интеллекта.
Согласно протоколу, несколько представителей регулятора отметили, что рост цен всё заметнее распространяется на отрасли, непосредственно не связанные со строительством дата-центров. Кроме того, сохраняется риск того, что первоначально временные факторы подорожания постепенно превратятся в устойчивую инфляционную тенденцию.
Сотрудники ФРС также предупредили о возможности закрепления повышенных инфляционных ожиданий среди американских потребителей и компаний. Если бизнес и домохозяйства начнут воспринимать инфляцию выше целевого уровня как нормальное явление, это может осложнить возвращение ценовой стабильности.
Дополнительную неопределённость создаёт геополитическая ситуация. Военный конфликт с Ираном и связанные с ним колебания стоимости энергоносителей оказывают давление на цены. Одновременно последствия американских импортных пошлин увеличивают расходы компаний, часть которых перекладывается на конечных потребителей.
Впрочем, базовый прогноз сотрудников ФРС пока предполагает, что инфляция заметно замедлится в следующем году. По оценкам, снижение ценового давления на энергоносители и постепенное ослабление влияния торговых пошлин и инвестиций в ИИ позволят приблизить инфляцию к целевому уровню. Ожидается, что в 2028 году она составит около 2%.
Однако риски для этого сценария смещены в сторону более высокой инфляции. Регулятор допускает, что энергетические потрясения, ограничения предложения и дальнейший рост спроса на технологии могут оказаться сильнее, чем предполагается в базовом прогнозе.
Последние статистические данные подтверждают опасения руководителей центрального банка. Согласно опубликованному 10 ноября отчёту Бюро статистики труда США (BLS), потребительские цены в октябре выросли на 0,4% после увеличения на 0,6% в сентябре. Базовый индекс, исключающий продукты питания и энергоносители, прибавил 0,3%. Таким образом, базовая инфляция сохранялась на одном уровне три месяца подряд.
Особенно заметно подорожали продукты питания — на 0,5% за месяц. Стоимость продуктов в магазинах увеличилась на 0,4%, а питания вне дома — на 0,5%. Энергетические товары и услуги подорожали на 0,7%, причём бензин прибавил 1%.
При этом октябрьская статистика имеет особенность: из-за приостановки работы федерального правительства в октябре 2025 года Бюро статистики труда не располагает сопоставимыми данными за этот месяц прошлого года. Поэтому ведомство не смогло рассчитать традиционные годовые темпы инфляции для большинства показателей.
Уоллер призывает к повышению ставки на 0,5%
Наиболее решительную позицию среди руководителей ФРС занимает управляющий Кристофер Уоллер (Christopher Waller). В интервью CNBC 18 ноября он вновь заявил, что центральному банку следует рассмотреть повышение ставки сразу на 0,5 процентного пункта на декабрьском заседании.
По мнению Уоллера, инфляция движется в неправильном направлении и распространяется на всё большее количество товаров и услуг. Он считает, что регулятору необходимо действовать решительнее, поскольку стандартного повышения на 0,25 процентного пункта может оказаться недостаточно.
Уоллер также обратил внимание на изменение поведения американского бизнеса. Компании всё охотнее перекладывают растущие расходы на покупателей и, судя по всему, рассчитывают, что потребители готовы принимать повышение цен примерно на 3%. По его мнению, именно такую психологию необходимо изменить, чтобы добиться устойчивого замедления инфляции.
Управляющий ФРС допускает, что центральному банку придётся буквально «шокировать» финансовые рынки более значительным повышением ставки. Он объясняет свою позицию необходимостью обеспечить убедительный сигнал о дальнейшем ужесточении денежно-кредитной политики.
Если регулятор не готов заранее сообщить инвесторам, что повышение на 0,25 процентного пункта в декабре будет сопровождаться аналогичным шагом в январе, Уоллер считает более целесообразным сразу увеличить ставку на 0,5 процентного пункта.
Впрочем, его позиция пока не стала общепринятой внутри ФРС.
Президент Федерального резервного банка Нью-Йорка Джон Уильямс (John Williams) выступил против чрезмерно резкого ужесточения политики. По его словам, текущая ситуация не требует драматических мер, хотя центральному банку ещё предстоит проделать значительную работу для возвращения инфляции к 2%.
Уильямс также отметил, что устойчивый экономический рост, потребительские расходы и инвестиции в искусственный интеллект могут потребовать дальнейшего повышения ставок. Однако он считает необходимым учитывать поступающие экономические данные и действовать постепенно.
Президент Федерального резервного банка Сент-Луиса Альберто Мусалем (Alberto Musalem), напротив, предупредил, что до весны 2027 года американской экономике могут потребоваться несколько повышений ставок. По его оценке, текущий уровень денежно-кредитных ограничений пока недостаточен для сдерживания заимствований и потребительских расходов.
Президент Федерального резервного банка Сан-Франциско Мэри Дейли (Mary Daly) также склоняется к дальнейшему ужесточению политики. Она разделяет опасения относительно того, что компании всё чаще перекладывают повышение собственных расходов на потребителей.
Таким образом, среди представителей ФРС сформировалось достаточно широкое согласие относительно необходимости дальнейшего повышения ставок, но сохраняются разногласия по поводу темпов ужесточения.
Рынки готовятся к повышению ставки в декабре
Ожидания дальнейшего ужесточения денежно-кредитной политики уже отражаются на финансовых рынках. Согласно инструменту CME FedWatch, инвесторы практически полностью учитывают в котировках повышение ставки на 0,25% на следующем заседании ФРС, которое состоится 8–9 декабря. Вероятность более резкого повышения на 0,5% остаётся значительно ниже.
Фьючерсный рынок также предполагает дальнейшее ужесточение политики в начале 2027 года. В оценках участников рынка фигурируют дополнительные повышения в январе и последующие месяцы. При этом сами представители ФРС подчёркивают, что окончательные решения будут зависеть от поступающих данных об инфляции и состоянии экономики.
Уоллер фактически предлагает рынку подготовиться к более агрессивному сценарию, тогда как Уильямс и ряд других руководителей региональных резервных банков предпочитают последовательное повышение ставки небольшими шагами.
Для американской экономики дальнейшее ужесточение политики будет иметь неоднозначные последствия. Более высокая стоимость заимствований способна помочь замедлить инфляцию, ограничив потребительский спрос и инвестиционную активность. Однако одновременно она увеличивает расходы домохозяйств и бизнеса на кредиты, ипотеку и финансирование новых проектов.
Особенно чувствительным к повышению ставок остаётся рынок недвижимости. Высокие ипотечные ставки уже сдерживают активность покупателей, а продажи ранее принадлежавших владельцам домов в октябре опустились до минимального уровня за 16 лет. Дополнительное ужесточение политики может усилить давление на жилищный сектор, малый бизнес и другие отрасли, зависящие от доступности кредитования.
При этом экономика Соединённых Штатов в целом продолжает демонстрировать устойчивость. Потребительские расходы остаются значительными, а инвестиции компаний, особенно в инфраструктуру искусственного интеллекта, поддерживают экономический рост. Именно сочетание сильного спроса и устойчивой инфляции заставляет руководителей ФРС рассматривать дальнейшее повышение ставок даже на фоне рисков для отдельных отраслей.
В результате октябрьский протокол показал, что пауза в повышении ставок не означает смягчения позиции американского центрального банка. Напротив, практически все участники заседания считают дальнейшее ужесточение необходимым, а декабрьская встреча может стать следующим этапом этого процесса. Главная неопределённость заключается теперь не столько в направлении денежно-кредитной политики, сколько в скорости и масштабе её ужесточения.
Материалы на эту тему также можно прочитать:
— Fed officials expect more rate hikes, worry about AI impact on inflation, minutes show (CNBC)
— Fed Minutes Show Almost All Officials Expect More Rate Hikes (Bloomberg)
— Fed minutes show growing unease about the outlook for inflation (MarketWatch)
— Fed minutes: Higher interest rates needed in December as inflation worries mount (Associated Press)
— Minutes of the Federal Open Market Committee (Federal Reserve System)
— Worried about an AI bust? So is the Federal Reserve. (The Washington Post)
— Consumer Price Index News Release (BLS)
— The Fed’s next moves come into focus (Axios)
, Рыночные аналитики оценивают представленные результаты как умеренно позитивные. , Убыток сокращается, финансовые проблемы остаются. , Американская розничная сеть Walmart (Walmart) завершила третий квартал 2027 финансового года с результатами выше ожиданий Уолл-стрит и повысила прогноз на весь год. Основными драйверами роста стали электронная коммерция, развитие рекламного бизнеса и увеличение числа участников программ лояльности. При этом компания продолжает привлекать покупателей из разных групп населения, включая домохозяйства с высокими доходами, которые всё чаще обращают внимание на цены и стремятся сократить повседневные расходы.